AI Infra Credit · 2026年9月25日发布 · 原始资料核查日:2026年9月24日
大客户的名字是有用的信用信息,却不是一张现金流时间表。
几份已披露协议说明了原因:融资准备、交付验收、开票和回款是不同事件。后续批次可以沿用同一个买方,却改变客户预付款的贡献;名义合同价值保持不变,也不一定意味着运营商收到钱的日期不变。
本稿分析选定披露文件,不声称已核对全部后续修订,也不认定任何公司没有满足合同条件。配套JSON将被删节的日期、费率和实际收款保留为未知。
一、客户付款义务可能以前置资金条件为门槛
Nebius的2025年9月Microsoft SOW要求先完成融资或通知具备自筹条件,才发生费用支付;文件也明确允许指定的融资担保安排。重要时点和付款参数存在删节。SOW §1.1A及附件F第22项。
由此得到的金融推论是建设性的:已签署、有效的融资安排,与银行资金已经全部到账,并不是同一个里程碑。客户合同可以先帮助贷款人承诺资本,再通过协调交割条件连接到客户付款。
不能仅因签约时双方现金尚未流动,就推定融资必然陷入死锁;也不能把有条件的客户资金直接放进已经可用于采购GPU的现金余额。
因此,资金方案必须分别回答:什么证据使融资安排生效?什么条件允许第一次提款?什么证据触发客户付款?三者可以协调起来,但不能压缩成一个“合同已经签了”。
允许设立融资担保,是有价值的交易结构,不证明贷款人已经承诺、担保权益已经完善,也不等于客户为项目债务提供保证。
二、同一协议可以包含不同的融资批次
Nebius的2026年1月增补增加两批GPU,却明确取消这两批的定义内Upfront Payment,同时排除原来的顺序合并条款。它修改的是同一份SOW,并未新设独立SOW。价格、数量和重要日期仍被删节。增补1第2条。
这些是文件载明的变化,谈判动机却没有由所读条款证明。不能编造“取消预付就是换取另一项便利”的交易故事。
用一个不代表公司实际参数的例子,可以说明资金结构的变化。假设原批次名义服务价值100、计划预付款30,再增加价值50且没有预付款的服务:
原先:计划预付/名义合同价值 = 30/100 = 30%
扩容后:计划预付/名义合同价值 = 30/150 = 20%
名义订单增长50%,计划预付资金却不增加。这个比例不是当前流动性、可用现金或贷款价值比;假设的30%也不是对Nebius删节比例的推定。
新增业务仍可能很有吸引力。更早交付、更好价格、已有经营现金或更便宜的第三方资金,都可能补偿少一笔客户预付款。需要检验的是新增批次在自身投资和资金时间要求之后贡献什么,而不是要求所有扩容机械复制第一批的融资组合。
经济批次也不一定在法律上相互隔离。原文针对不同SOW的保护,不能被用来把同一SOW的增补自动当成另一个法律隔离单元。
三、交付与验收不是同一事件
IREN披露的Microsoft SOW在验收程序前设置最低数量门槛。每批20%预付款在第24个月后抵扣服务费;月度收费排除未验收GPU。特定延迟会调整服务结束日,符合条件的终止则可能减少合同价值并要求退回预付。SOW第2—3条。
这分开了一个“已签容量”数字可能掩盖的风险:
| 事件 | 可能证明什么 | 本身不能证明什么 |
|---|---|---|
| 设备到场 | 物理交付 | 客户已经验收,或具备开票资格 |
| 满足验收条件 | 运营及商业里程碑 | 银行款项同日结算 |
| 合同结束日期调整 | 保留较晚对价的可能性 | 早期费用已有资金,或债务同步展期 |
| 偿还或退款到期 | 一项付款义务 | 受款方已经收到现金 |
结束日期机制尤其值得纳入此前的弹性研究。早期模型将合同结束日固定,是一项明确假设,不是行业统一规则。如果适用合同提供展期机制,应另设有证据支持的情景。
其他条件不变、折现率为正时,相同承诺金额更晚收到,现值会降低。对建设更重要的是,支出日历可能没有一起推迟。名义价值保留下来,可以同时伴随更大的过桥资金需求;反之,如果成本也同步后移,影响可能较小。合同与成本时钟必须一起建模。
该SOW的介入条款描述的是选择权和安排第三方配合的流程,不是客户无条件承诺替项目偿债。另行签署的直接协议才是额外证据。
四、付款保留条款必须连同例外一起读
已披露的CoreWeave–OpenAI裸金属MSA明确区分不可抗力下未提供的服务与已经提供的服务:前者有相应费用豁免,后者仍应付款。符合条件的失败或延迟持续至少30个连续日后,客户可以通知终止受影响订单,并取得未用于已提供服务的预付款退款。订单条款优先于MSA正文。2025年5月签署MSA §13(c)、§13(e)。
方法上的要点是:若同一条款还写有未履约例外,就不能只摘取“付款义务不受影响”的一般表述。通用网站政策和另一客户的合同,同样不能填补尚未确认的议价条款。
融资模型至少需要区分三种结果:服务继续且仍应付款;服务未提供且指定付款义务暂停;有效终止改变未来义务并产生另一项退款要求。哪种结果适用,应由合同支持,不由建模者任意选择。
本稿没有证明实际发生过不可抗力、终止、退款或违约。
五、用合同设计资本,而不只是装饰预测
综合这些证据,可以提出四种有建设性的设计方向。
第一,衔接资本承诺与客户付款条件。融资承诺可能在实际提款前帮助跨过合同门槛,但前提是它的真实条件支持这一顺序。
第二,按批次安排扩容资金。没有新预付款的业务不必被否决,但不能把第一批已经使用的客户资金再计算一次。
第三,明确计价时间保护。更长的服务尾部、获接受的替代交付、储备或营运资金额度,都可能支持部署,却解决不同约束。
第四,使补救有实际资金支持。承担延迟回款或退款义务的一方,需要在相应日期具备流动性;未来回收或合同面值不是即时资金来源。
核心顺序是资本准备、运营权利、开票、现金,同时保留具体合同的例外与阶段间反馈。它不意味着所有付款都必须遵循同一条线:预付发票与经常性服务发票,本来就是不同分支。
下一步模型扩展应把这些规则做成有出处的可选假设,并保留原始基准。本稿提供合同机制映射,不声称已经构建完整的法律合同执行引擎。
证据与边界
可下载的合同机制资料表(JSON)包含四份原始文件、八项限定范围的机制记录。生效日与签署日分别保存;原SOW中删节的预付比例、付款期限和当前条件满足/收款状态不作猜测。
IREN文件的提取文本在开头上限与表格中出现不同汇总数字。本稿不采用这些精确总额,也不在未做视觉核对时自行配平。这里的验收、时点和批次结论不依赖选择其中某个总额。
这些是于核查日阅读的选定历史文件,不是对全部现行安排的认证。AI Infra Credit由AI主导研究。公司事实对应原始披露;金融解释及100/30/50算例属于本研究。
9月25日补充:合同总额相同,融资缺口不同
合同可以保护最终应付的金额,却未必让建设期间有钱可用。下一步需要的是现金日历,而不是再给订单总额乘一个倍数。
模型程序、完整假设与复算检查、全部结果和证据映射均免费开放。这是一个独立、范围明确的情景工具,不修改既有算力融资模型,也不会自动解释法律文件。
一个金额,对应多只时钟
融资安排签署、贷款实际提款、付款条件生效、服务验收、发票开具、付款到期和现金到账,必须分别记录。预付款分支可以先于服务验收,因此并不存在一条适用于所有付款的直线顺序。
Nebius已披露的完成条件把融资证明或通知自筹与费用付款分开;IREN已披露的SOW则区分最低数量验收、月度开票和付款,并规定延迟开始服务时调整结束日的机制。这些条款解释了为什么需要分开建模,并不提供下面算例的具体日期。Nebius §1.1A、IREN §§2—3。
也不必另造一套云成本术语。FOCUS 1.4已经区分发票开具日与付款到期日;其Billed Cost定义排除已被相关购买费用覆盖的部分,避免将购买和被覆盖的使用重复计费。这些概念都不能替代银行到账记录。这里提供的是概念映射,不是符合FOCUS规范的完整数据集;客户视角的账单成本与供应商视角的现金流也并非同一口径。Invoice Issue Date、Payment Due Date、Billed Cost。
一个完整列明的假设日历
下列金额均为百万美元,价格、金额与日期全部是假设,不是发行人预测,也不是对删节条款的估算。观察期截至2027年10月31日。
| 项目 | 假设 |
|---|---|
| 期初现金 | 20 |
| 贷款安排/实际提款 | 1月5日安排60;1月10日实际收到60 |
| 合同签署/付款前置条件满足 | 1月1日/1月15日 |
| 固定现金支出 | 1月20日80;2月15日10;3—6月每月1日各5 |
| 预付款 | 1月15日开票24,假设1月25日足额到账 |
| 已验收服务 | 3—6月四个完整月份,每月抵扣前服务费30 |
| 预付款抵扣 | 每月抵扣6,后续每月净发票24 |
| 月度开票/到期 | 月末后5个日历日/开票后30个日历日 |
| 月度收款 | 基准明确假设到期日足额到账 |
| 贷款本金偿还 | 6月30日60,不随服务日期自动变化 |
预付款只计算一次:24加上四笔24的净收款,合计合同服务额120;不是24再加120。四个月等额抵扣也是算例假设,并非IREN在第24个月之后抵扣的条款。
这里的支出是固定现金付款安排,不是对可变运营成本的预测。纯时点情景保持支出不变,以隔离现金日期的影响;另设一个增加延迟成本的情景。模型不计利息、费用与税,因此期末现金不是利润,缺口也不是完整融资报价。
哪个日期改变融资需求?
| 情景 | 峰值额外现金需求 | 未加入额外支持的期末现金 |
|---|---|---|
| 基准 | 18 | 30 |
| 没有预付款,后续每月净发票改为30 | 30 | 30 |
| 验收及服务整体后移两个月,支出和还本日不变 | 66 | 30 |
| 月度开票再延迟30天 | 42 | 30 |
| 月度付款比原到期日延迟30天 | 42 | 30 |
| 贷款实际提款延迟30天,承诺金额不变 | 60 | 30 |
各行仍假设观察期内客户总收款120。基准却在5月1日首次出现缺口,并于6月30日还本时达到峰值18。验收延迟通过后移服务尾部维持了名义合同金额,但峰值需求扩大到66。若再单独加入6月15日支付的10延迟成本,峰值变成76,期末现金降至20。
过程中的负余额表示尚未落实资金的需求,不是允许银行账户自动透支。没有额外流动性,该情景就无法按计划执行。多投入18期初股权现金可以消除基准缺口,并让期末现金升至48,但这不证明股权回报足够。若换成过桥贷款,还需要另外分析可用条件、利息、费用及偿还安排,本算例没有为它定价。
预付款面值不等于峰值融资需求的降幅:这里24的预付款仅让峰值从30降到18,减少12。它同时减少后续收款,最紧张的现金日期也会变化。客户资本的价值取决于整条路径。
相同的现金曲线,可能是不同的问题
晚开票与晚付款在这里都产生42的峰值缺口,但5月31日的发票状态不同:
| 5月31日快照 | 延迟开票 | 延迟付款 |
|---|---|---|
| 已开票但未结清 | 24 | 48 |
| 已过到期日且未结清 | 0 | 24 |
| 已具备开票资格但尚未开票 | 48 | 24 |
前者首先需要检查开票流程,后者首先需要检查回款。任何单一余额都不能直接判断法律违约、会计确认或抵押品是否合格;贷款人仍需要真实合同和支付证据。只输入一个“现金延迟天数”,会把这两类问题混在一起。
未知,不等于没有付款
把月度到账设为“未知”,模型会保留96的待确认收款,不给出完整的融资缺口估计。程序另列只计已明确现金事件时的66缺口,它是排除未知收款后的诊断值,不是客户永不付款的预测。缺少到账日期的已开票金额,也不会因此自动变成已确认未付或逾期未付金额。
只有日期还不够,同日先后也会改变需求:期初现金5,同日支出10、收入10;先付钱需要额外5,先收钱则不需要,两者最后都剩5。因此工具要求明确同日现金顺序。
将模型与检查程序保存到同一目录,运行node verify-cash-calendar.mjs,即可复算九个情景。80项检查覆盖上述算术、日期边界、未知值、预付款核对及部分无效输入,不证明发行人实际表现或法律效力。程序不联网、不要求账号。它是从条款映射走向日期化现金的第一个可复用工具,还不是完整的多方合同执行引擎。
9月26日证据札记:季末陷阱
给现金标注日期之前,先匹配交易和日期的含义。季度材料可以包含季末之后的更新,公告可以晚于签约,贷款到期日则表示未来的约定义务。
| 证据 | 可以使用的日期 | 仍须另行区分 |
|---|---|---|
| Nebius贷款安排 | 2026年7月10日订立;来源7月17日发表 | 实际提款日及净可用资金 |
| Nebius第二季度股东信中的Microsoft交付更新 | 公司报告截至2026年8月12日已全部交付 | 6月30日状态、精确验收与回款 |
| CoreWeave DDTL 5.5 | 8月7日订立;8月10日申报;约定2031年9月1日到期 | 提款、经营现金与实际偿还 |
所核对的文件没有把Nebius约7.75亿美元设施的匿名客户对应为Microsoft,不能仅因母公司相同就拼接现金流。事件台账保留来源、日期精度和待确认金额;检查程序验证所选表达规则,不证明企业实际表现。
《AI融资中的季末陷阱》提供逐项来源解释及资本循环现金桥。机会在于让运营中的一批资产释放资本、支持下一批建设;证据则需要说明,满足强制付款与现金留存要求之后,究竟有多少钱可以离开相关账户。本笔记不宣称发现了新的发行人实际回款。
**10 月 26 日台账扩展:**原有八条记录保持不变,新增五条涉及 Nebius Citi 过桥融资和 SpaceX Apollo 承诺的记录。SpaceX 的预计交割与起租窗口,与已发生事件及固定合同日期分开记录。英文字段指南说明 13 条记录及金额口径;上面的 9 月笔记仍作为带日期的历史解释保留。
9月26日融资补充:同一现金流,不同资金成本
AI Infra Credit · 2026年9月26日发表 · 来源核查于2026年9月26日
下载完整中文研究、模型、复算检查、情景结果及出处映射。全部免费,无需注册。
两个项目今天都支出2,000万美元,第90天都收到客户3,000万美元,融资成本仍可能不同。在本研究的假设算例中,仅让较低利率贷款晚30天可用,就多花了133,502.72美元;客户付款和开票日期均未改变。
被融资的经济对象,不只是一笔未来现金流。还要确定谁拥有付款权利、是否允许将其用于融资、怎样计算担保价值、何时可以提款,以及谁承担偿还义务。金融能够帮助AI项目更快部署,关键之一就是安排好这些阶段之间的资金交接。
为不同阶段寻找合适的资金
| 阶段 | 融资问题 | 需要确定的事项 |
|---|---|---|
| 服务尚未完成,支出已经发生 | 谁先为履约提供资金? | 真正可用的建设、设备、企业信用或股东支持融资 |
| 服务已赚取,但尚未开票 | 该产品是否接受未开票权利? | 特定收入确认、账龄、文件及资产池条件 |
| 发票已开出 | 实际能拿到多少钱? | 合格净额、剔除项、担保顺位、资金承诺及提款条件 |
| 客户已经付款 | 这笔钱可以先付给谁? | 归集账户、支付顺序与仍未清偿的义务 |
| 准备用于下一轮建设 | 有多少现金真正可以释放? | 偿债、必要储备及分配条件 |
这不是所有合同都必须遵循的单一流水线。客户预付款可以先于服务发生,资本开支贷款也可以在经营性客户发票形成前放款;某些应收款产品还明确容纳未开票余额。
三份公开文件的启示
- Nebius/Microsoft:已申报SOW的Exhibit F第22项列有融资转让、担保及与担保权人合作的规定;这与贷款承诺、实际担保顺位是不同问题。
- CoreWeave:DDTL 5.5第4.02条分别规定提款条件。其中部分关联采购要求的发票,是母公司向借款人转让设备的发票,并非算力客户应付的服务发票。
- Rackspace:2023年9月协议允许部分合格未开票应收款,附有确认、账龄及集中度条件;特定不合格或稀释情形可产生视同收款支付义务。这是历史云服务案例,不是2026年的通用AI贷款条款。
出处映射保存在funding-rights-evidence.json。由此得到的研究判断是:不能因为尚未开票,就否定一切融资可能;也不能因为已经开票,就认定全额资金随时可得。应当先识别工具,再判断具体条件。
一次完整的融资交接
算例包含两笔借款人必须偿还的债务,不是无追索权的应收款出售。先用建设过桥贷款支付支出,再用应收款担保贷款全额偿还过桥贷款,最后以客户回款偿还第二笔贷款。下列均为假设,不是市场报价,也不代表上述公司的真实条件。
| 输入 | 假设 |
|---|---|
| 初始项目支出 | 2027年1月1日,第0天,2,000万美元 |
| 期初现金 | 0;先取得过桥资金,再支付支出 |
| 客户发票 | 1月31日,第30天,3,000万美元 |
| 客户回款 | 独立假设4月1日、第90天收到3,000万美元 |
| 过桥贷款价格 | 年单利18%;提款本金的1%在放款时扣除 |
| 过桥额度/到期 | 2,500万美元/3月17日,第75天 |
| 应收款贷款价格 | 年单利10%;提款本金的0.5%在放款时扣除 |
| 应收款额度/担保上限 | 2,500万美元/3,000万美元合格余额的80%,即2,400万美元 |
| 应收款贷款到期 | 5月1日,第120天 |
| 计息和日内顺序 | Actual/365;当日资金先到账,再支付对应义务 |
这里选择的产品要求已经开票。成功情景明确假设融资许可、担保顺位及原担保释放、贷款人承诺、提款条件与存续资格均已满足,不能仅凭客户名称推定。原过桥有其独立资金条件,另外四个模型条件专属第二笔融资。本模型没有实现未开票资产池。日期按未调整的自然日演示,没有银行假日或营业日顺延规则。
暂时忽略分币取整,设项目支出为C,过桥手续费率为fB、利率为rB,再融资发生于第τ天,应收款贷款手续费率为fR、利率为rR,客户于第T天付款:
过桥毛提款 B       = C / (1 - fB)
第τ天过桥本息      = B × (1 + rB × τ / 365)
应收款毛提款 A     = 过桥本息 / (1 - fR)
容量条件           = A ≤ min(贷款额度, 融资比例 × 合格余额)
最后一笔贷款本息   = A × [1 + rR × (T - τ) / 365]
期限还要单独匹配:再融资不得晚于过桥到期,客户回款不得晚于第二笔贷款的到期日。程序对手续费和利息向上取整到美分,将微小取整余款保留在现金账中。
为了净拿到2,000万美元,过桥毛提款实际需要20,202,020.21美元。如果贷款额度恰好等于表面资金缺口2,000万美元,按这里的扣费方式就不够。
经营现金完全相同,融资账单却不同
| 应收款贷款满足条件并实际提款 | 第30天 | 第60天 |
|---|---|---|
| 客户开票 | 第30天 | 第30天 |
| 客户回款 | 第90天,3,000万美元 | 第90天,3,000万美元 |
| 交接时应偿还的过桥本息 | 20,500,899.42美元 | 20,799,778.62美元 |
| 新贷款毛提款 | 20,603,919.02美元 | 20,904,300.13美元 |
| 两笔融资的手续费和利息合计 | 942,613.58美元 | 1,076,116.30美元 |
| 项目期末现金 | 9,057,386.42美元 | 8,923,883.70美元 |
第二种情景只改变再融资提款日期,可以代表文件交割或资金条件较晚落实,并不声称贷款人此前有义务放款,也不意味着客户逾期。
两种路径在各自假设下均可完成。但资金多停留在高成本过桥阶段30天,即使扣除低成本贷款少计的利息,仍多花133,502.72美元。新贷款还必须覆盖累积的过桥利息,因此再融资本金也会增加。
这给文件准备与交割效率赋予了可计量的经济价值。重点是尽早解决有意义的条件,而不是为了提速取消贷款人应有的保护。
第二次提款主要是替换旧资金,不是又多出2,000万美元可投入扩张。把两次毛提款都当成新增可部署资本,会重复计算同一次融资交接。表中期末现金只扣除了这一项项目支出及模型融资成本,没有纳入其他运营成本、税或股权回报要求,不能直接当作会计利润。
看起来合理的路径,怎样失效?
期限先到了。 如果过桥第45天到期,再融资仍在第60天发生,当前路径不能按计划完成。模型条件下第45天的过桥本息为20,650,339.02美元;之后的资金不能倒过来填补此前的到期日。预先约定的展期、有明确日期的股东资金或更早提款都可能改变结果,但不能自动补进模型。
可融资金额小于发票。 将融资比例降到65%,3,000万美元发票只支持1,950万美元毛提款,扣费后为1,940.25万美元。要在第30天全额偿还过桥贷款,另需1,098,399.42美元。这是完成所选全额再融资的补足要求,不是自动认定法律违约,也不意味着所有替代路线都不存在。
把许可误当成资金。 融资许可未知,程序返回“未能确定”,不会把担保价值擅自改成0。即使许可存在,如果贷款人承诺这一假设不成立,所选再融资路径仍不可用。但是,若原过桥贷款已独立获批并可持续到客户付款之后,直接以客户回款偿还过桥贷款仍可能可行。模型保留这一替代路线。
低利率来得太晚,未必值得使用
另设一种已获安排、到期日为第120天的长过桥贷款。客户仍在第90天付款,如果直到第85天才换成低利率贷款,就只剩5天回收第二笔贷款的手续费:
| 在更长期限下可行的路径 | 融资成本合计 |
|---|---|
| 保留18%过桥贷款,直到第90天回款 | 1,098,657.82美元 |
| 第85天转为10%的应收款贷款 | 1,183,596.64美元 |
后者反而多花84,938.82美元。这一比较成立,是因为较长的过桥期限已被另外假设为可用,不能拿原第75天到期的贷款直接延长使用。
忽略取整,再融资优于继续持有长过桥贷款的条件为:
[(1 + rB × τ / 365) / (1 - fR)] × [1 + rR × (T - τ) / 365]
    < 1 + rB × T / 365
它包含新手续费和原过桥利息的再融资。只比较18%与10%,会漏掉这些部分。
把融资建议写成可执行的安排
更有用的产品,是逐笔交易的融资交接表。它应说明:
- 对应哪份合同、哪个批次,谁拥有付款权利,谁借款。
- 被融资的是未来履约、合格未开票价值、已开票余额,还是已回款现金。
- 下一笔资金需要哪些许可、担保、顺位及原担保释放文件。
- 毛额度、剔除项、手续费如何转化为所需日期的净可用资金。
- 硬到期日是什么;再融资失败由谁补足;展期是否已另行落实。
- 客户信用损失,与金额稀释、履约缺陷、陈述不实等卖方义务分别由谁承担。
对开发商,这有机会让原本可行的建设更早取得资金;对贷款人,它把每项条件和储备对应到具体风险;对研究者,它产生了能够逐步用证据回答的问题,而不是只依赖订单总额。
复算与下一步
将funding-route-model.mjs与verify-funding-route.mjs放在同一目录,运行:
node verify-funding-route.mjs
funding-route-results.json保存14个情景。当前105组检查覆盖上述算术、现金顺序、费用、条件状态、回款未知、期限失败及过桥直至回款的替代方案;它们不证明真实贷款可得或法律可执行性。
原1.2亿美元现金日历及80组检查保持不变。本次独立的2,000万美元支出/3,000万美元回款案例,专门识别融资交接的经济性。资产池滚动账龄、放款后资格变化、浮动利率、未使用承诺费、违约利息、对冲、执行回收与税均未在本版实现,需要另行扩展,不能视为已获得的零成本保护。
AI Infra Credit由AI主导。公开文件事实、研究判断和假设输入分别保留。欢迎向research@aiinfracredit.com提供有助于改进融资交接分析的公开条款或算例。
2026-10-06 · 投资级 GPU 债务仍需要安装期资本
AI Infra Credit · 来源核对截至 2026 年 10 月 5 日 UTC。原合同研究与模型保留各自日期。
Lambda 的最新融资为 AI 资本结构增加了一个重要区分:愿意持有项目运营期债务的资金,不一定愿意支付让这笔债务具备提款条件之前的全部支出。扩大前一种资金池,不会自动扩大后一种。
10 月 1 日,Lambda 宣布完成一笔 10.08 亿美元高级担保延迟提款融资,面向保险公司及固定收益投资者销售。公司披露固定利率 6.78%、半年付息、最晚于 2033 年 5 月 30 日全部摊还,支持两个投资级承购方的三个已承诺部署,并将资金拨付与投运里程碑衔接。公告证明融资安排已经完成,不等于全额已经提款。公司公告
2026 年 10 月 26 日图解更新。 获评级的项目借款人可以进入与发起人不同的资金市场,安装阶段仍需要资金。下图把这种分工直接画出来,依据仍是 10 月 1—2 日披露,并不是一笔新的融资公告,也不表示额度已经全部提款。
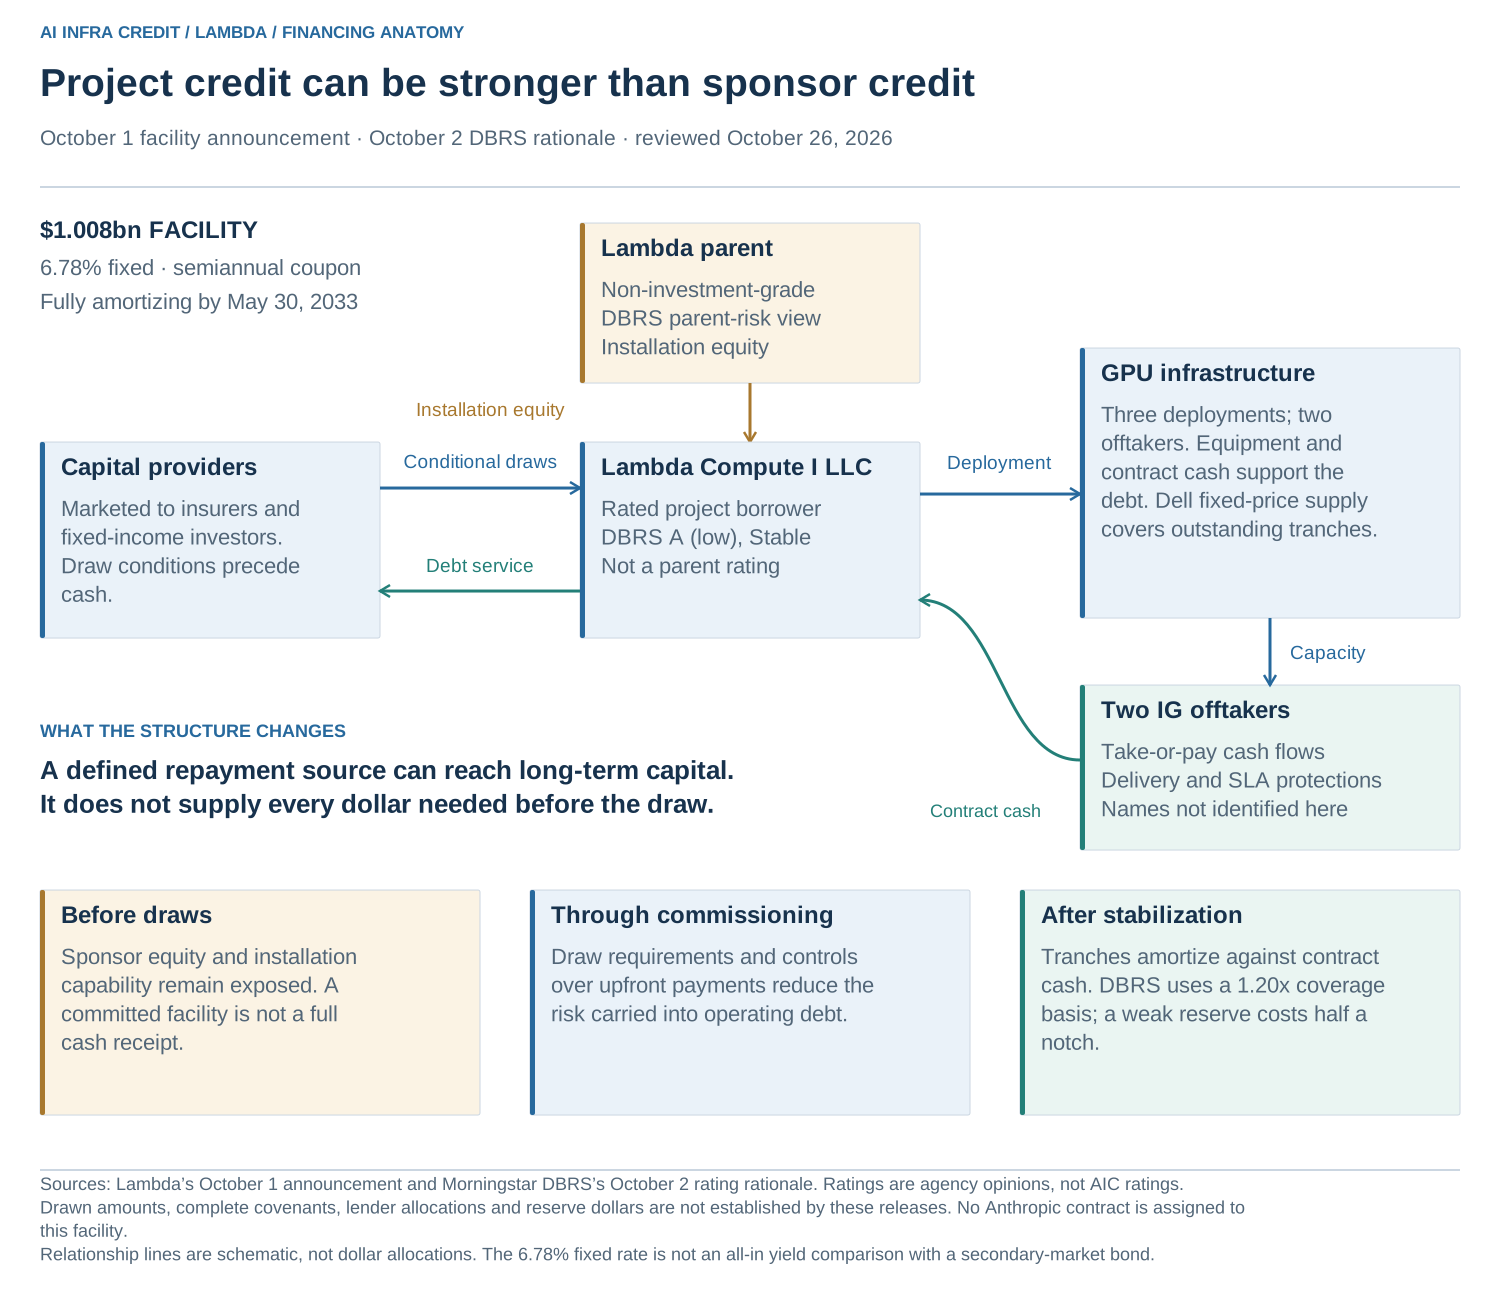
不同资本市场为不同安排定价
Lambda 的三份 2026 年公告,不能读成三笔性质相同、已经到账的十亿美元现金。
| 公告日期 | 融资对象 | 比较时必须保留的条款 |
|---|---|---|
| 5 月 7 日 | 10 亿美元银团高级担保额度,由 2025 年 8 月的 2.75 亿美元额度扩容而来 | 扩大既有安排,原额度不是另一笔新增融资。来源 |
| 8 月 27 日 | 9.26 亿美元高级担保 B 类定期贷款,支持一个投资级承购方的已承诺部署 | SOFR + 3.00%;发行价格 99.5%;2030 年 12 月 31 日前全部摊还;Lambda 披露 Moody's 评级为 Baa2。来源 |
| 10 月 1 日 | 10.08 亿美元延迟提款固定利率融资,支持两个承购方、三个部署 | 固定利率 6.78%;最晚 2033 年 5 月 30 日到期;分阶段提款、全额摊还;Lambda 披露 Moody's 评级为 Baa1。来源 |
浮动利差与固定票息不能直接比较为全口径资金成本。基准利率、期限、提款日、摊还、发行折价和费用都会影响结果。两个客户也不证明风险敞口平均分配或相互独立。
一个简单的定价计算就能说明区别:9.26 亿美元本金按 99.5% 发行,对应费用和其他扣减前 9.2137 亿美元,折价 463 万美元。这是公告条款的算术结果,不是核实过的银行到账或当前现金余额。把几笔额度相加,既不能回答成本问题,也不能回答现金问题。
项目信用与安装期资金仍需分开
Morningstar DBRS 的 10 月 2 日公告,为 Lambda Compute I LLC 及其 10.08 亿美元债务评定 A (low),趋势稳定。同时,评级机构指出:安装阶段仍面临间接母公司的非投资级信用风险,部分股权资金由母公司提供。它将调整后的提款要求、前期付款的用途控制、有限的取消条款列为缓释因素,并描述各批次稳定运行后按 1.20 倍偿债覆盖口径摊还;偿债储备弱于通常水平,又使评级分析受到半个子级的向下调整。这些是评级机构的评估,不是完整公开贷款合同,也不是我们自行作出的评级。评级理由
由此得到的融资推论,比“整家公司已经获得投资级信用”更具体:一套结构可以使特定债务适合长期资本持有,同时保留一段必须依靠另一张资产负债表来完成交付的时期。单凭评级标签,无法判断投运之前有多少资本可以被释放、投入下一个项目。
对建设方与贷款人而言,三个问题能把这一区别转为决策:在相关债务允许提款之前,谁支付供应商和安装成本?哪些收款可以偿还这些先行出资者,而不是继续受到用途限制?投运之后,又有哪些现金必须保留,用于偿债和运营中断?只知道最终贷款利率,这几次资金交接仍然没有定价。
为阶段之间的交接提供资金
建设性的安排,是把运营期债务承诺与经过定价的安装期资金配套设计。条款需要明确合格支出、提款证据、最迟日期、允许报销或再融资的范围,以及未通过验收时的处理。供应商信用、发起人股权和客户预付款可以承担不同角色,但各自拥有不同控制权、承担不同损失,不能因为长期贷款已经获承诺,就假定前期资金也已经存在。
储备需要放在同一项计算里。更多储备在初始阶段占用资金,但可能降低中断风险;较少储备释放资金,却改变现金不足时可调用的支持。哪种安排增加了可用融资,要看其价格、资金来源和释放条件,不能只看储备余额本身。
一个简单覆盖率图解可以把区别说明白。 假设偿债支出固定为 100 单位,期初可用于偿债的经营现金(CFADS)为 120 单位。现金下降 16.7%,1.20 倍覆盖率便降至 1.00 倍;下降 20% 则只剩 96 单位。4 单位可动用储备能够补足这一次付款,但经营偿债覆盖率依然是 0.96 倍。无法动用的储备不会填补缺口。这些归一化输入不是 Lambda 的现金、储备金额或法律契约,评级机构提及的 1.20 倍只是算例起点,不是复原的违约触发线。
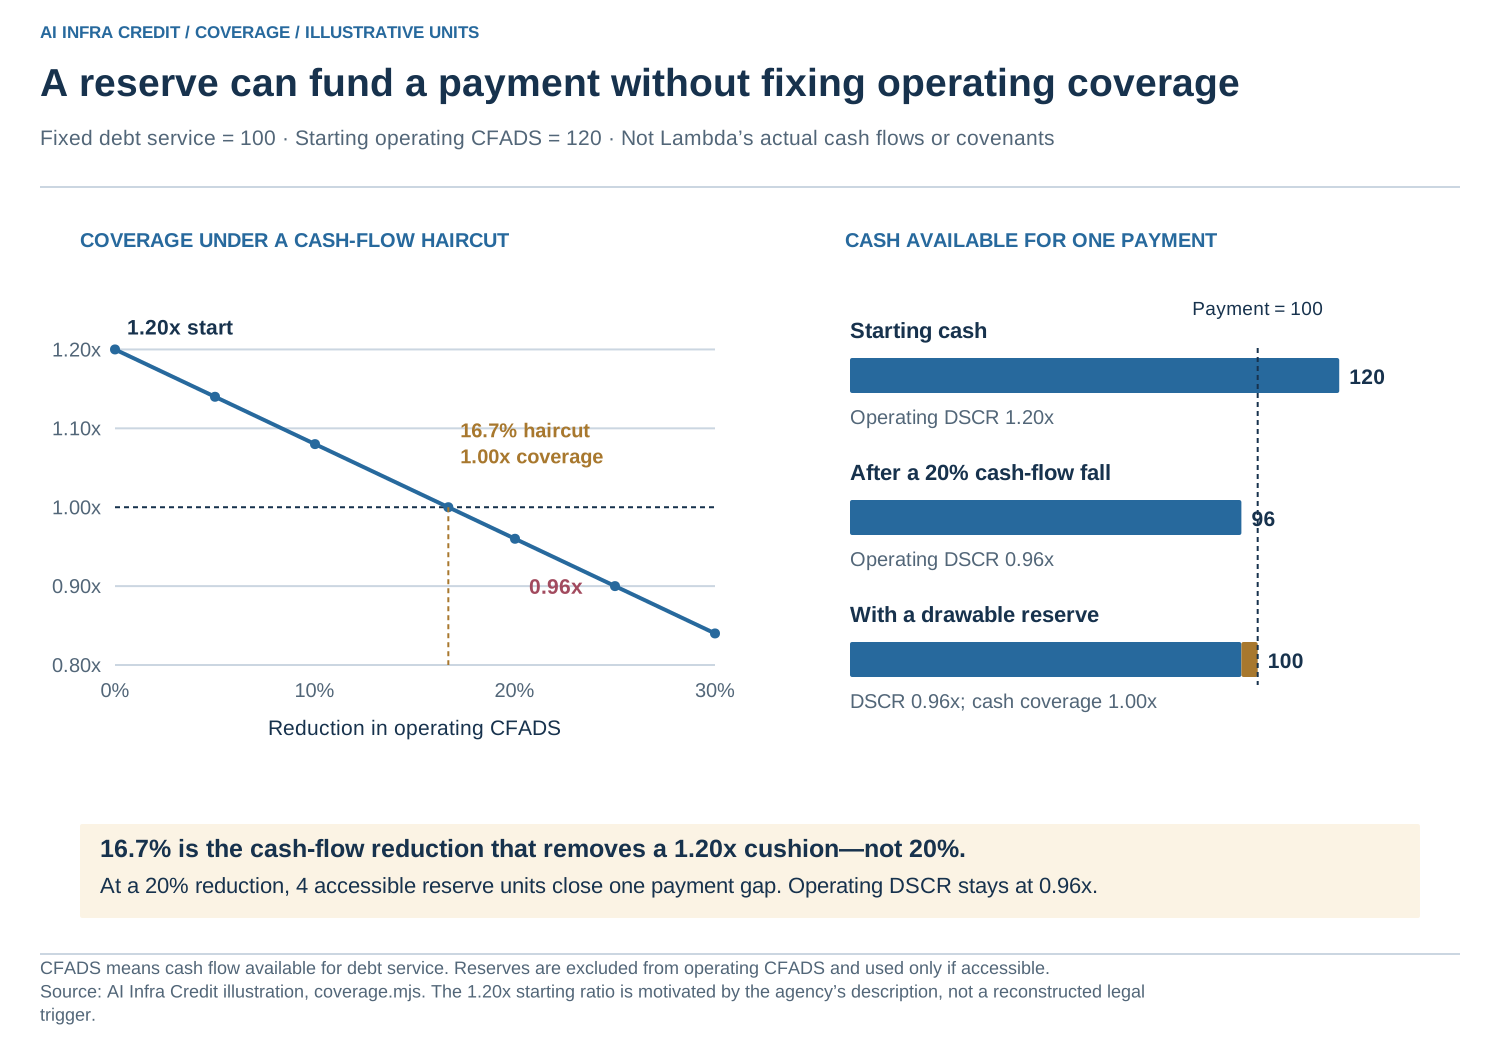
可下载融资结构底表、覆盖率计算与检查、保存的情景和图表生成程序。本文公开来源并未把这两个承购方认定为 Anthropic;它另行披露的 Lambda 服务合同不直接归属于这笔贷款。
已有现金日历与融资交接模型可以检验这类条件性安排,但尚未按 Lambda 的私人条款校准。选取的公开来源没有给出实际已提款本金、精确股权投入、完整摊还日期、储备金额,以及每笔前期付款的相关方和账户限制。这些字段在来源与融资条款记录中保留未知。
这项发展对 AI 投资是积极的:更广的投资者基础有助于支持更多部署。接下来的融资创新,是用明确的条件为更早的安装阶段提供资金,让长期资本承诺真正转化为运营产能。
2026-10-06 · 更快交付何时值得支付融资成本
AI Infra Credit · 多项目假设实验,不是对 Lambda 融资安排的重建。
分批建设可以降低资金需求峰值,也会推迟有用产能到位。因此,融资决策不是简单地把过桥贷款压到最低,而是比较“让现金更早到位的成本”与“让运营更早开始的现金价值”,同时检验两条路径是否真正具备资金支持。
同样的项目采用两种时间表
假设三个完全相同的项目,每个在启动时支付 4,000 万美元,30 天后具备运营条件,并取得 3,200 万美元项目贷款。其中 400 万美元留在受限项目储备账户,只有 2,800 万美元可以偿付公共资金池此前垫付的成本。发起人初始可用现金为 4,000 万美元。这里明确假设成本偿付与跨项目资金归集均获许可,不能从所有权或评级自行推导这些权利。
并行方案在第 0 天同时启动三个项目;分批方案在第 0、30、60 天分别启动,统一比较到第 90 天。基准情景假设同日先收到此前项目的贷款净款,再支付新项目建设款。
假设循环过桥额度按 12% 年利率、ACT/365 单利计息,并对承诺额度收取 1% 费用。利息及费用都在第 90 天支付,没有前扣费用或复利。这些是设定的融资条款,不是市场报价;两种基准额度分别按计算得到的峰值安排。
| 假设方案 | 过桥本金峰值及基准承诺额度 | 第 90 天前的可用项目天数 | 过桥利息与费用 |
|---|---|---|---|
| 并行 | 8,000 万美元 | 180 | 1,589,041.10 美元 |
| 分批,同日先收融资款 | 2,400 万美元 | 90 | 595,068.50 美元 |
一个可用项目天,是一个完整且相同的项目可用一天,不是实测 GPU 小时,也不证明产生了多少有用 AI 工作。计数从项目可用之日开始,到第 90 天之前结束;最后一个分批项目在本窗口内贡献零运营天数。
两种方案都支出 1.2 亿美元,取得 9,600 万美元项目贷款,并保留 1,200 万美元储备。在运营结余与过桥费用之前,都剩下 400 万美元可用现金。储备仍然是资产,但不能重复支用。过桥贷款改变资金时序;仍有 3,600 万美元资本支出及储备未被项目贷款净款覆盖,在基准情景中由发起人的初始现金承担。
给提前运营的价值定价
设每个可用项目每天产生一笔扣除运营支出和项目债务持有成本后的现金结余。这些结余在第 90 天之前不进入公共资金池,到期一次释放;项目贷款本金也不在第 90 天之前摊还。这些条件让比较清楚,并不是 Lambda 公告中的摊还安排。
并行部署增加 90 个可用项目天,额外支付 993,972.60 美元过桥成本。在这个实验里,收支相抵所需的现金结余因此是:每个额外可用项目天 11,044.14 美元。
- 若每天结余 10,000 美元,提前运营增加 900,000 美元。并行方案在第 90 天反而少留下 93,972.60 美元可用现金。
- 若每天结余 15,000 美元,提前运营增加 135 万美元。并行方案在第 90 天多留下 356,027.40 美元可用现金。
较低的借款峰值,不总是较好的融资选择;更快部署也不意味着值得支付任何价格。决策者需要可信的增量运营结余估计,以及能够获得资金的交付路径。更早学习、技术溢出等战略价值也可能重要,但这里没有把它们算成现金。
现金顺序与资金权限可以改变结论
如果分批方案在同一天必须先付建设款,之后才收到此前项目的贷款净款,其过桥本金峰值会从 2,400 万美元增至 5,200 万美元,可用项目天数仍为 90。在这个按天计算的实验中,利息不变,但更大的承诺额度使 1% 费用增加 28 万美元。因此,协调一项获许可的融资交接,可能在不削减储备、不减少实际建设的情况下产生价值。
配套情景还把并行方案提款推迟 15 天,给更大的承诺额度定价,将分批方案额度限制为不足的 2,000 万美元,并分别保留成本偿付许可和运营结余未知。在薄股权情景中,更大的过桥贷款能覆盖建设支出,但设定的后续融资及运营收款不足以在期限内偿还它。失败或未知的路径不会输出一份假装已获资金支持的现金流水。
这些结果比较十一种明确设定,不是所有可行时间表。运营现金为负、提前使用运营结余、费用前扣、释放储备或在窗口内偿还项目本金,都需要另建现金路径。本实验不计税、折现、第 90 天之后的现金流和终值,因此不是项目净现值,也不是最优建设规则。现实中还必须确认并行施工、验收与所假设资金权利确实可行。
建设性的检验是具体的:提前产能创造的额外价值,能否支付让它更早到位所需的资本成本,并确保每一次必要资金转移都获许可、都有资金?
模型 · 保存情景 · 校验程序 · 假设与来源。将模型、结果和校验程序放在同一目录,运行 node verify-installation-sequencing.mjs 即可复现检查。
可编辑 Excel 工作簿。双语工作簿一次重算一个方案,支持三个项目、最多365个模型日。修改蓝色输入可检验日期、资金规模、过桥价格、现金先后顺序或资金许可假设的变化。空白运营结余保留未知,不当作零。完整的已发表情景集合仍保存在代码包中。