Anthropic 首次公开提交的 S-1 展示的是一家已经筹集巨额资本的公司,而不是一家半年烧掉 807 亿美元现金的公司。 6 月财务报表显示,经营现金流为正,优先股融资净到账 1,104.32 亿美元。下一阶段的融资问题藏在合同里:新增资金何时可以使用、供应商何时必须交付、付款义务何时开始。
这对 AI 扩张是一个建设性的发现。股权资本已经承担了部分风险,供应商安排还能支持更多产能。但这些资金渠道的作用不同:容量里程碑可以释放融资,验收可以启动服务费,设备租金有时却会先于延误的园区就绪而开始。几条现金时间线不会自动同步。
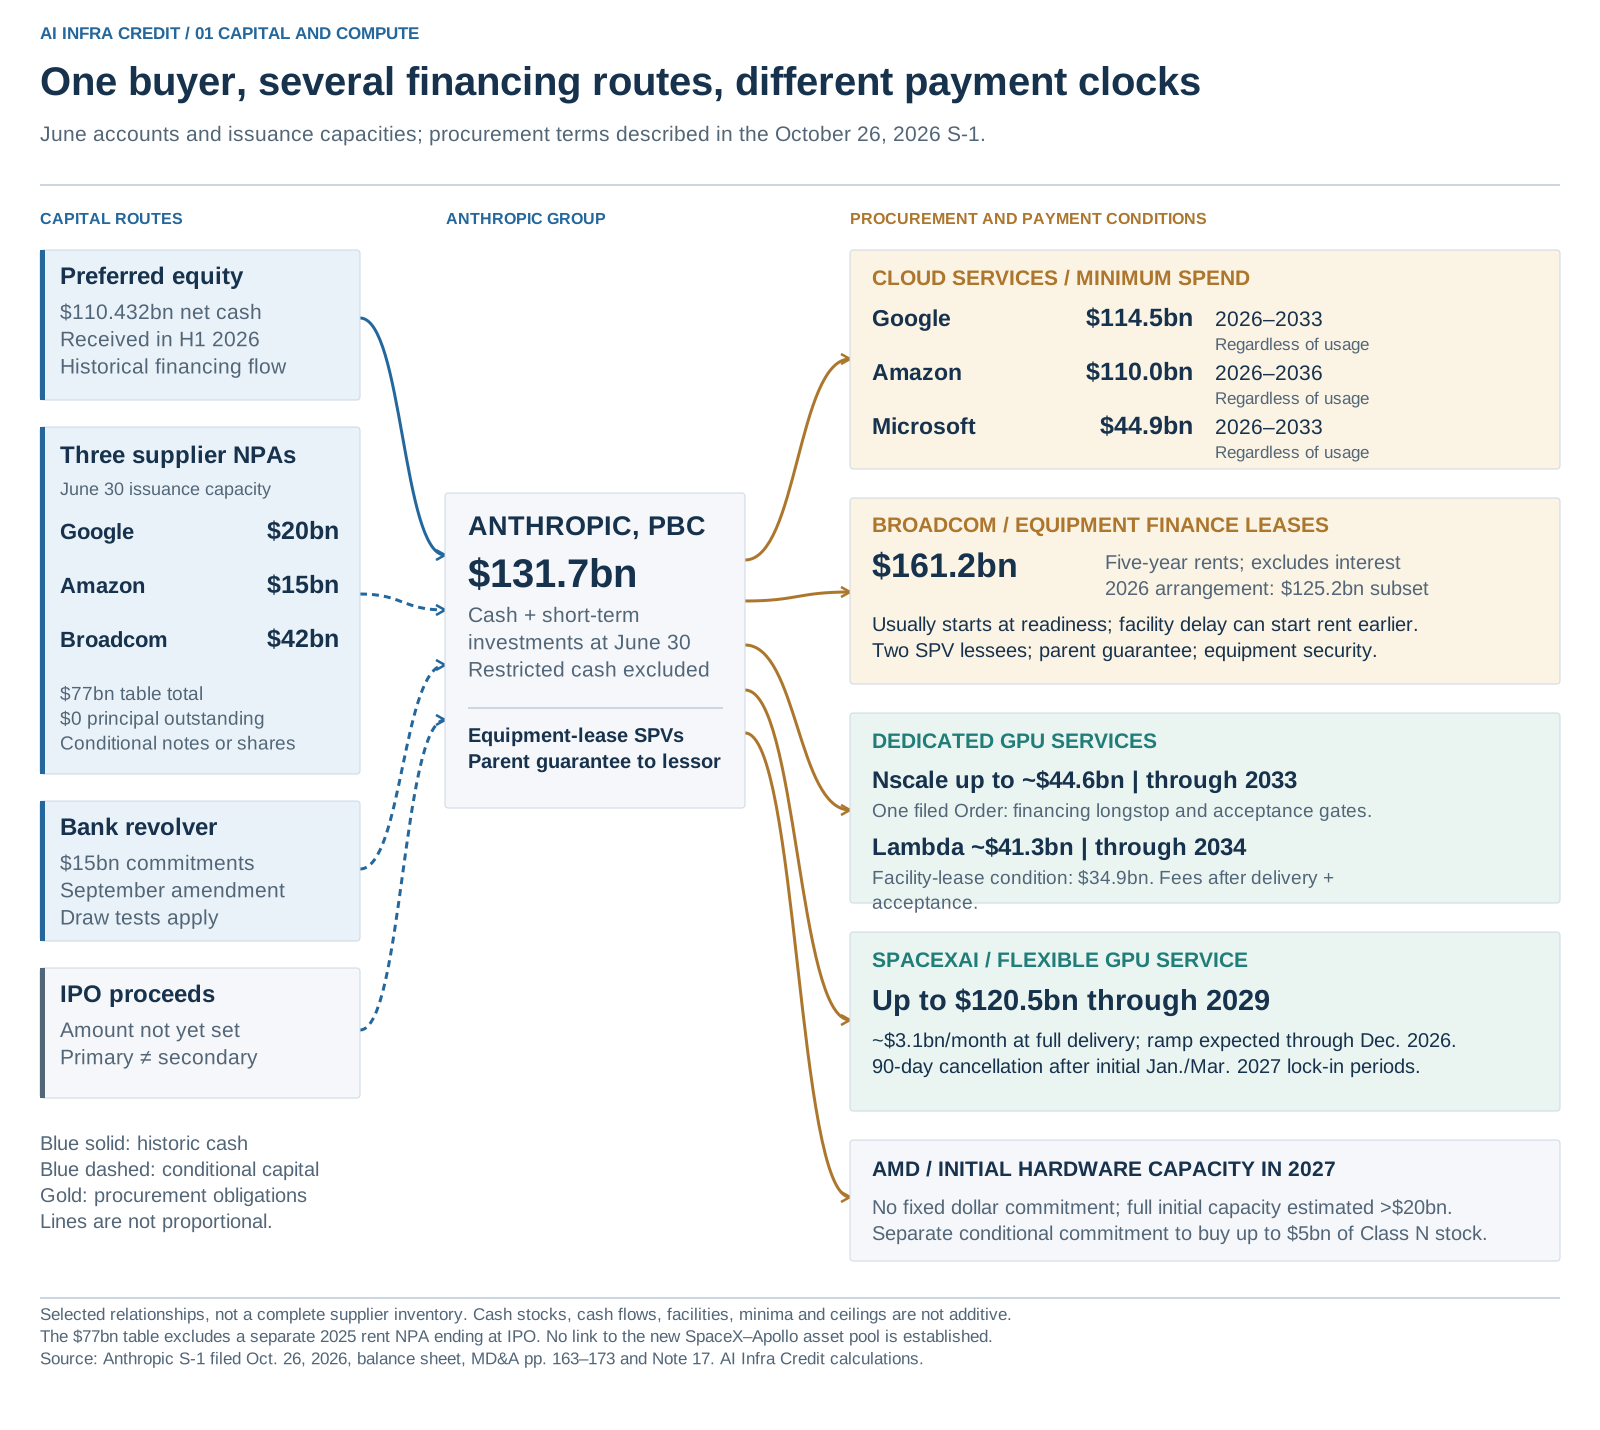
点击任一图可查看大图。本文财务数据为截至 2026 年 6 月 30 日的未经审计半年数据;合同描述包含 10 月 26 日申报披露的较晚修订。6 月现金余额和此前融资到账都不是 10 月现金观测。Anthropic S-1 财务报表与管理层讨论。图中金额单位为十亿美元。
净亏损不是现金融资缺口
Anthropic 上半年收入为 162.86 亿美元,经营亏损 6.93 亿美元,净亏损 807.48 亿美元;现金流量表中的经营现金流为正 39.29 亿美元。净亏损与经营现金流之间最大的差异来自非现金金融工具调整,并不是一笔亏损交易后来把现金退了回来。
复算时,可转债、衍生负债与 SAFE 公允价值变化加回 723.88 亿美元,其他金融工具确认及公允价值变化加回 87.20 亿美元。股权薪酬加回 21.85 亿美元,其他非现金项目净加回 2.16 亿美元,营运资本变化贡献 11.68 亿美元。这些项目与净亏损一起,准确勾稽到经营现金流。
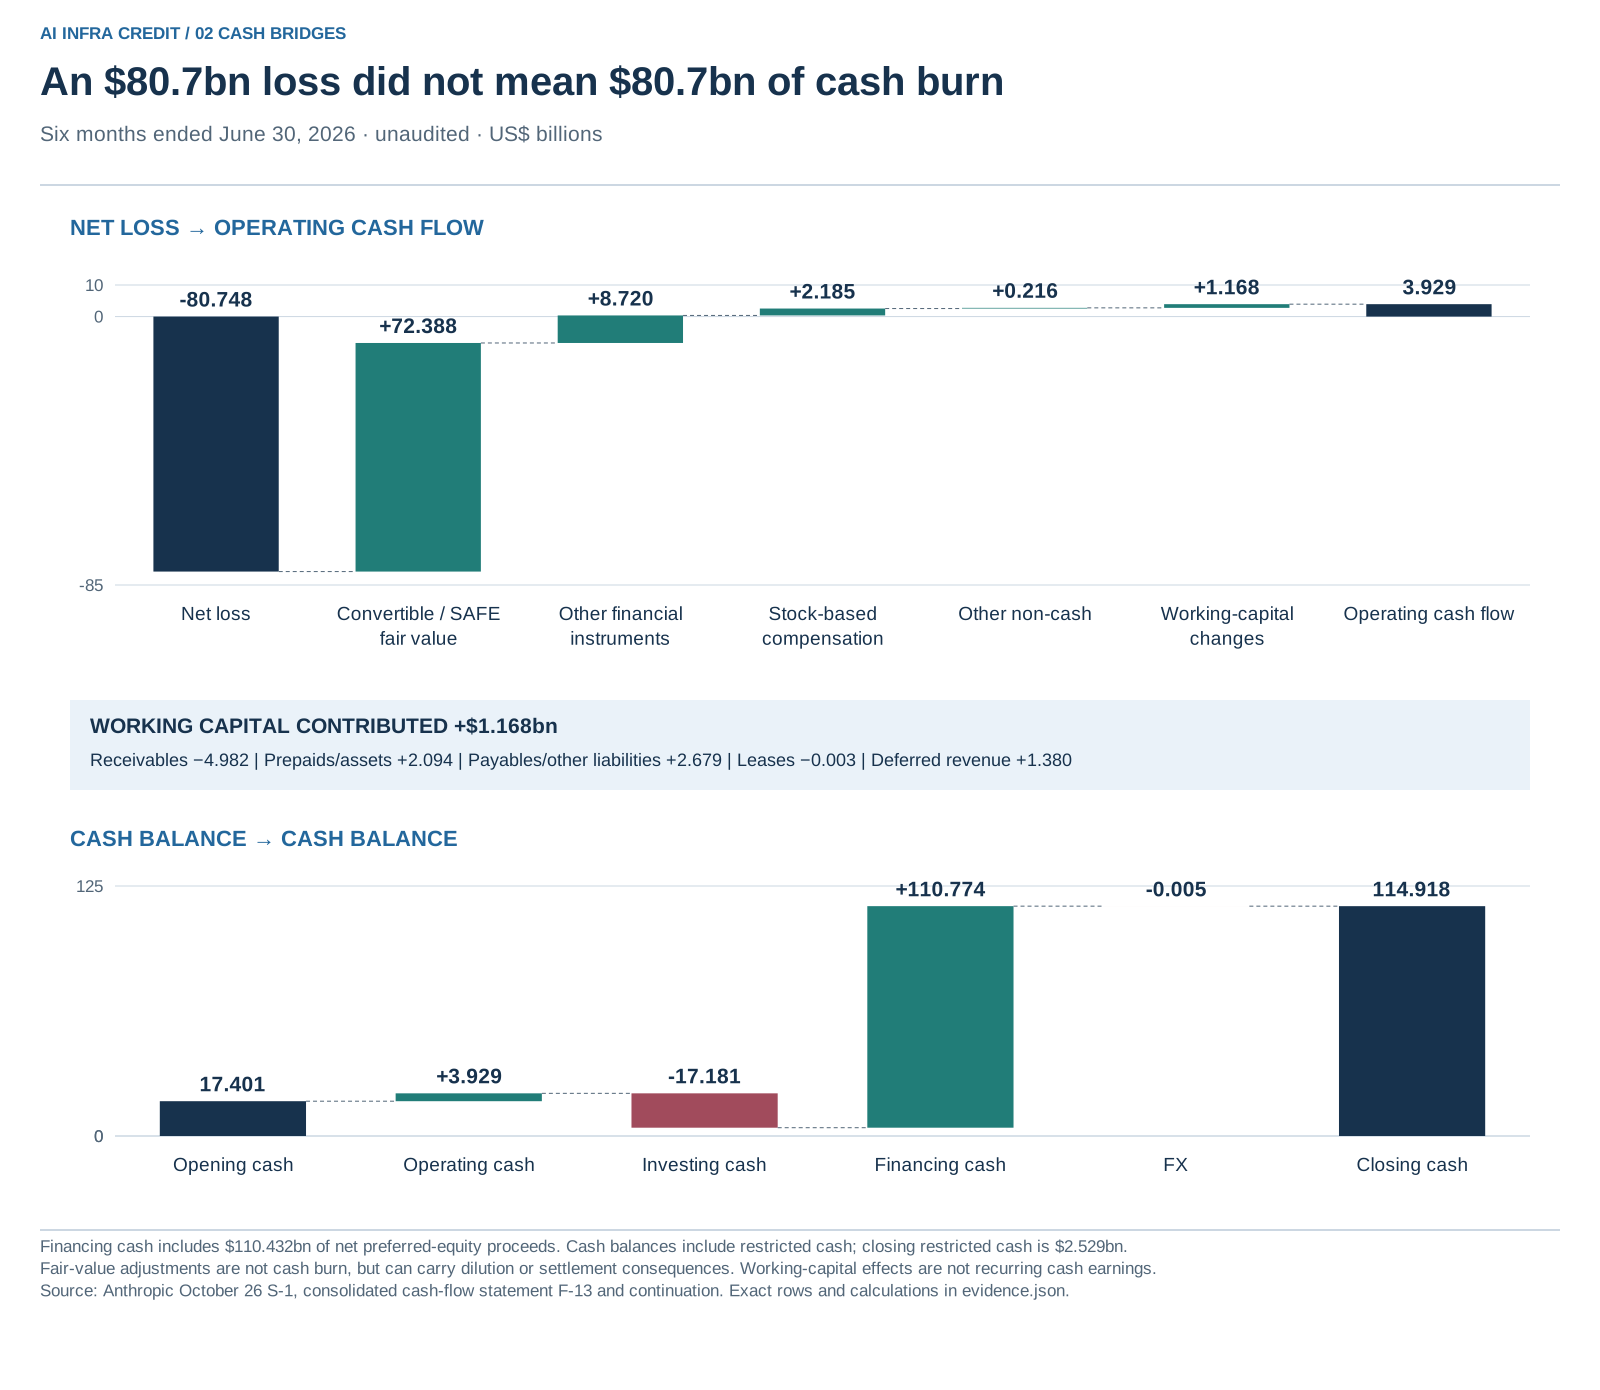
积极的观察是报告期经营现金确实为正,持续性仍取决于经营。应收账款占用 49.82 亿美元,预付款及其他资产释放 20.94 亿美元,应付与其他负债贡献 26.79 亿美元,递延收入贡献 13.80 亿美元。这些时点效应会变化。剔除非现金损益,也不会消除稀释、受偿顺位或未来结算成本。S-1 现金流量表 F-13 与管理层讨论第 169 页。
更大的资本事件来自股权。优先股净现金为 1,104.32 亿美元。融资现金流合计 1,107.74 亿美元,加上经营现金 39.29 亿美元、投资现金 −171.81 亿美元及汇率影响 −0.05 亿美元,形成含受限现金的余额增加 975.17 亿美元。期末该口径现金为 1,149.18 亿美元。另一口径下,现金及等价物 1,123.89 亿美元加短期投资 192.62 亿美元,合计 1,316.51 亿美元,不含 25.29 亿美元受限现金。
现金购置固定资产只有 4.82 亿美元,但不能据此衡量全部已使用或已签约的算力。云服务、设备租赁和未来采购进入不同的会计科目与付款期间。当前经营现金减现金资本开支,也就不能单独回答未来建设的经济性。
供应商可以提供资本,却不一定提供立即可用的现金
S-1 第 166 页列出三项尚未提款安排:截至 6 月底,Google 可发行额度 200 亿美元、Amazon 150 亿美元、Broadcom 420 亿美元,合计 770 亿美元,已发行未偿本金均为零。从额度走到可用融资,每一项的路径都不同。
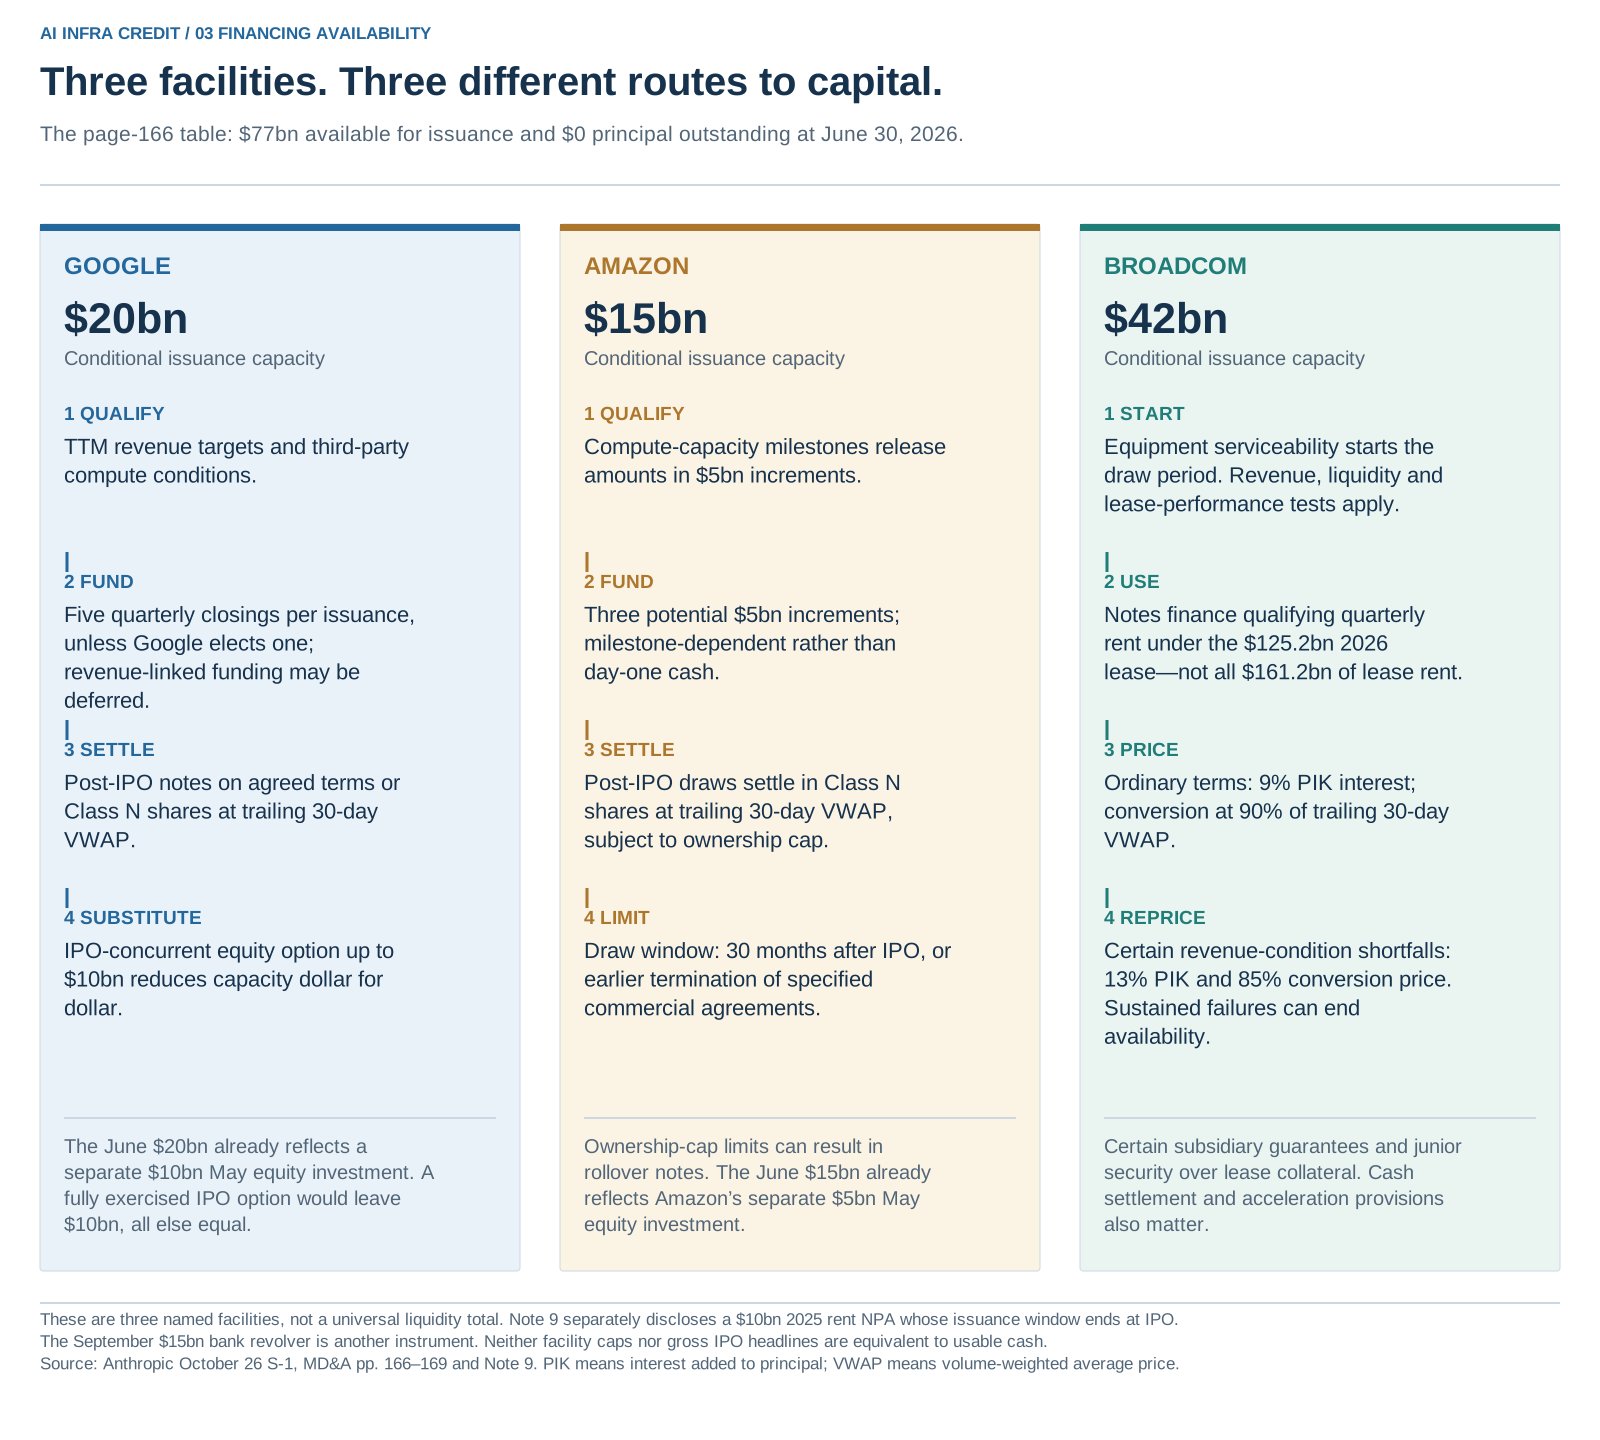
**Google:**发行请求受滚动十二个月收入指标与第三方算力条件约束。通常分五个季度交割,除非 Google 选择一次交割;收入挂钩提款还可以被延后。上市后的资金可以对应协商条款的票据或 Class N 股票。Google 另有随 IPO 购买至多 100 亿美元股票的选择权,行使会等额减少剩余额度,不能把两者作为独立的额外融资相加。6 月的 200 亿美元已经反映此前 5 月的一笔股权投资。
**Amazon:**相关算力容量里程碑达成后,每次释放 50 亿美元。上市后对应 Class N 股票,适用规定的成交量加权均价、持股上限与滚续票据安排。提款窗口为 IPO 后 30 个月,或相关商业协议更早终止之时。这把资本可用性与容量交付连接起来,不是 150 亿美元立即到账承诺。
Broadcom:420 亿美元额度仅支持1,252 亿美元的 2026 年租赁安排中的合格季度租金;后者又是全部 1,612 亿美元租金的一个子集。三个数字不能相加。普通条款包括 9% 利息资本化(PIK)及按滚动 VWAP 的 90% 转股;在特定收入条件未满足期间发行的票据,利率为 13%,转股价格为 VWAP 的 85%。持续不达标可能终止发行能力。设备可服务、收入、流动性与租赁履约条件,都与额度同样重要。S-1 第 166—169 页与风险因素。
这张三项融资表并非全部融资工具。附注 9 另列一项 2025 年、额度 100 亿美元的未提款租金融资 NPA,其发行窗口在 IPO 时结束。9 月修订还把银行循环承诺提高至 150 亿美元,并规定 50 亿美元最低流动性要求。它们不属于同一张 770 亿美元表,也不能无视日期和条件,直接堆到 6 月现金上。
建设性的解释是:合作伙伴可以在需求和容量发展过程中提供资本支持。对应的经济代价是对同一批伙伴的依赖、股权稀释或票据义务,以及经营表现转弱时可能变得更昂贵的融资。
验收保护买方,也为建设方形成一个资金间隔
S-1 披露 Nscale 至 2033 年最多约 446 亿美元服务安排,以及 Lambda 至 2034 年约 413 亿美元安排;服务费随着容量交付并验收而产生。客户关系很重要,付款时点也同样重要。
Nscale 自己在 9 月申报的一份订单,把融资结构直接写进采购合同。为促进融资,四个批次分别签约,同时保留园区协调运营的要求。供应商须尽最大努力取得合格融资;超过已删节的最迟日期仍未取得融资,双方可在规定窗口内书面终止,而不是合同自动终止。Nscale 附件 10.25,订单 1(c)、9(a)、9(d) 条。
验收条文需要一起读。订单第 5 条要求书面验收后收费;通用条款第 3.2 条又规定,在已删节的期间内既未书面验收、也未提出具体拒收理由,可能构成视为验收,并要求整批算力完整可访问、可使用。冲突时订单优先。本文保留两种条文,不断言签字或沉默在所有情形下必然决定付款。这份附件只是一份订单,不是全部四份协议或整个 446 亿美元关系。
Lambda 的 349 亿美元 8 月协议采用另一种条件:若未及时取得设施租约,双方均可终止。这是物业租约条件,并不证明某笔 GPU 贷款已经完成。服务费依然随交付和验收产生。Anthropic S-1 第 172 页。
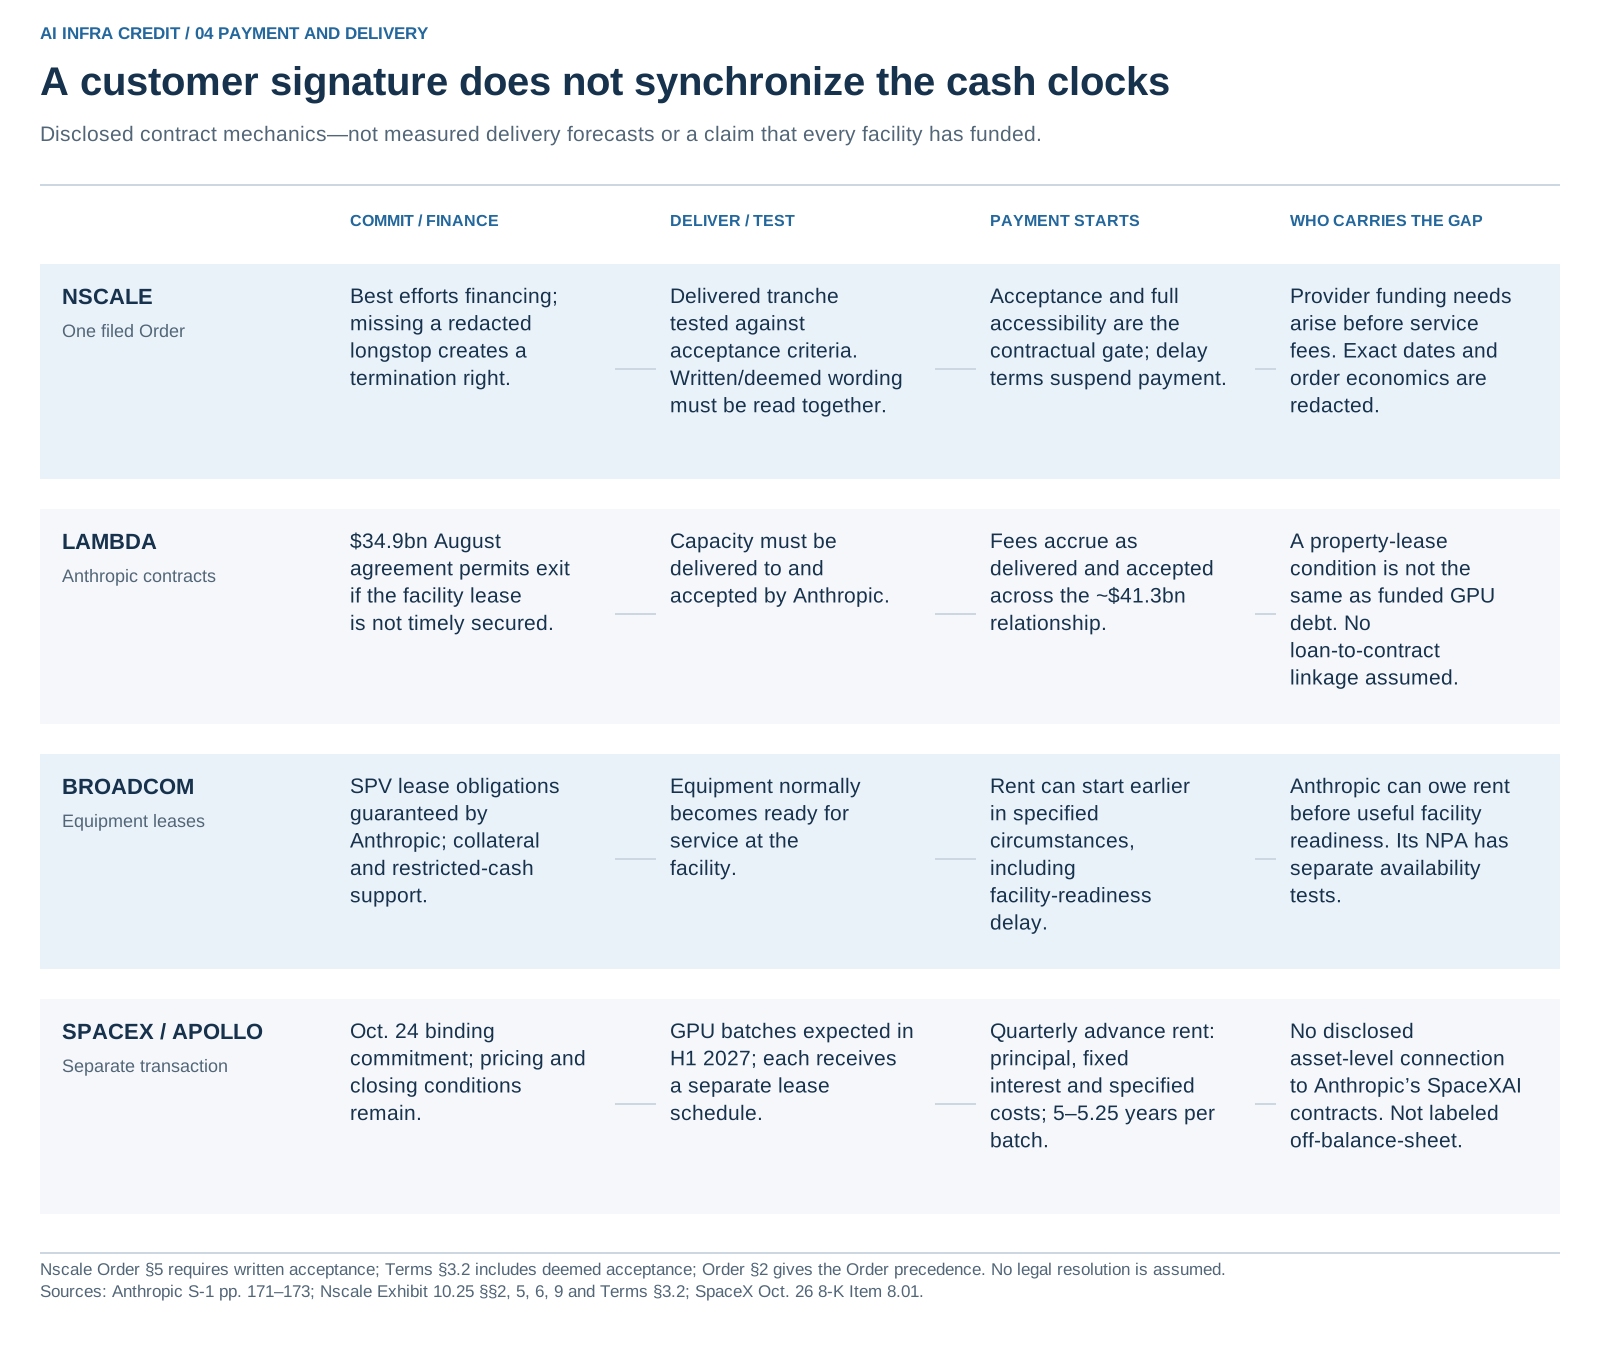
建设方要在服务费产生之前,为设备和安装筹资。大额订单可以支持融资,贷款人仍需要一条能够跨越这个间隔的路径。买方则通过验收挂钩付款,降低为不可用服务付费的风险。同一个条款,既能改善采购纪律,也会提高供应商过桥资金的重要性。
设备租金可能先于园区就绪启动
Broadcom 的安排展示了另一面。S-1 描述五年期设备租赁合计约 1,612 亿美元租金,不含利息,通常在设备达到可服务状态时起算;但特定情形下,包括园区就绪延误,租金可以更早开始。
租赁由两家特殊目的子公司签署,Anthropic 提供保证,设备提供担保,并存在受限现金支持与交叉违约条款。这是融资租赁,不是把义务自动从 Anthropic 资产负债表移走。6 月账上已经确认 4.43 亿美元融资租赁负债;这个已确认金额,与多个安排的未来租金总额回答不同的问题。S-1 第 172—173 页及附注 7。
“搁浅算力”由此转化成一个具体融资问题,而不必先预测永久性搁浅:付款可以领先实际可用产能多久,谁为这个间隔提供资金? 更好的交付协调和适时流动性能够支持更多建设;租金融资额度只有在付款到期时仍满足自身条件,才真正有帮助。
SpaceX 与 Lambda 展示不同的融资路径
SpaceX 的 10 月 26 日 8-K 记录了 10 月 24 日与 Apollo 管理实体签订的主融资租赁承诺函。预期本金支付合计约 400 亿美元,签署主租赁前仍需定价,并存在交割条件。公司预计年底前完成、2027 年上半年交付 GPU 并分批起租;每批租期约五年至五年三个月,租金按季预付,包含本金、利息及指定费用。SpaceX 8-K 第 8.01 项。
Anthropic 另行披露与 SpaceXAI 至 2029 年最多 1,205 亿美元的服务安排。在分别于 2027 年 1 月、3 月结束的初始不可撤销期之后,任一方可以提前 90 天通知取消。这构成值得研究的期限问题,但 SpaceX 的 8-K 并未把这些合同认定为新租赁的设备、担保物或质押回款。企业客户关系不等于资产级融资映射。
Lambda 提供了建设性对照。10 月 1 日公告的 10.08 亿美元担保延迟提款融资,固定利率为 6.78%。DBRS 为项目借款人给出 A(low),同时指出母公司非投资级信用风险。客户合同和提款保护支持该结构,安装、设备可靠性及储备不足风险仍在。它不证明所有借款人都能取得融资;本文也不把该笔融资归属于 Anthropic 合同。Lambda 公告 · DBRS 评级说明。
有价值的看多逻辑是让执行得到融资
公开申报支持一种更具体的讨论:Anthropic 已经取得大量股权资本,并报告正经营现金;供应商可以提供设备、服务和条件性资本。下一阶段的关键,是这些环节能否在同一张付款日历上衔接。
三个观察会强化扩张逻辑:算力交付和验收的延误可控;付款启动时仍满足融资条件;应收、预付款和供应商结算时点正常化后,经营现金依然有韧性。反复就绪延误、发行条件收紧,或者付款与可用服务之间的间隔扩大,则会削弱这一逻辑。
会计标签也要分开。6 月 Amazon 票据本金为 62.03 亿美元,可转债账面价值为 1,085.66 亿美元,总负债为 1,174.67 亿美元,且已包含该账面价值。公允价值计量和多年合同上限都不是额外筹到的现金。6 月 2,656 亿美元采购承诺,与其后约 2,450 亿美元新增或修订最低付款义务,也不能在没有重叠核对表时拼成可靠总额。
金融的机会,是为可信需求与实际交付算力之间的间隔提供资金。研究的任务,是识别谁能承担这个间隔、以什么条件承担、能承担多久。
可下载来源数据、复算检查、图表生成程序和口径说明。此前 Anthropic 系列保留原有日期与框架;本文增加首次公开 S-1 的现金与合同关系图。供应商侧的现金问题可继续阅读资本开支缺口,不等于发债融资缺口。