AI 基础设施没有一个统一的借款利率。固定票息、SOFR 之上的利差、推介收益率与借款人的净现金成本,衡量的是不同的量。把它们直接排在一起,可能既看错哪笔融资更贵,也看错贵的原因。
实用的比较应从借款人能用的钱,以及钱必须流出的日期开始。信用支持当然重要,但一个更低的报价,本身并不能告诉我们担保值多少钱。
披露中的价格分别衡量什么
以下是带日期的条款与市场指示,不是同一资产在 10 月可以同时成交的报价。
| 融资安排 | 价格口径与相关结构 |
|---|---|
| IREN USPP 票据 | 5.96% 固定年票息,按月付息与还本;配套 DDTL 为一个月 Term SOFR 加 225bp。年报附注 23 |
| Lambda 8 月 term loan B | SOFR 加 300bp,发行价格 99.5,全额摊还至 2030 年 12 月 31 日。这是利差与价格,不是完整成本计算。8 月 27 日公告 |
| Lambda 10 月延迟提款融资 | 6.78% 固定利率,半年付息,全额摊还,最终到期日为 2033 年 5 月 30 日。10 月 1 日公告 |
| Volta 推介融资包 | 投资者指示到期收益率为 11.21%—11.75%,报道利差为 625—650bp、价格为 97—98;名义期限六年、加权平均期限 3.1 年,提款后 5.5 年内全额摊还。仍为 10 月 9 日的推介口径。PitchBook 经 Yahoo 刊载 |
这张表不能建立借款人综合成本排名。进一步计算需要逐期提款与摊还日期、基准利率路径或对冲、折价承担、费用和资金限制。加权平均期限是按偿还本金加权的还款时间,既不等于最终到期日,也不是一张完整还款表。
IREN 另外披露的 3.31% 指标,说明分母为什么重要。其 6 月公告在综合加权平均资金余额中,把 19.4 亿美元客户预付款作为零利率资金来源,并排除费用。它不是票据票息,也不证明客户资本的经济成本为零;另一个 6.00% 债务加权利率同样不含费用。公司计算说明第 1—3 项。
利息更少 年化成本仍可能更高
另做一个独立假设实验:本金 1 亿美元、年票息 8%,共有四个等长一年期。按期初名义本金计息;投资者在第零年支付设定的发行价格,借款人承担折价。所有约定付款均如期完成,不考虑违约、提前还款、税收或再融资。
| 假设结构 | 票息现金总额 百万美元 | 借款人年化现金成本 |
|---|---|---|
| 按 100 发行 第四年还本 | 32 | 8.0000% |
| 按 97 发行 第四年还本 | 32 | 8.9245% |
| 按 97 发行 每年偿还 2500 万美元本金 | 20 | 9.4313% |
| 同样逐年还本 另付 100 万美元期初第三方费用 | 20 | 9.9249% |
第二、三行在期初都提供 9700 万美元。分期摊还使票息现金减少 1200 万美元,但本金更早归还,加权平均期限从四年降至 2.5 年。同样的 300 万美元折价由更短的资金占用期承担,因此年化成本上升。
这不证明摊还更差。提前还本可以缩小到期大额偿债压力,也可能与折旧资产或合同收款匹配;它同时要求更早拿出现金。本算例第一年的偿债额从 800 万升至 3300 万美元。该选哪种安排,取决于项目现金日历与剩余资金需求,不能只看利息总额。
第四行扣除第三方费用后,借款人只得到 9600 万美元。投资者仍支付 9700 万美元并取得相同的未来付款,所以其模型收益率仍为 9.4313%,而借款人的年化现金成本升至 9.9249%。投资者收益率与借款人成本不必相等;真实银团交易的折价承担,也不能未经核实就按此归给借款人。
计算器求解的是:期初净得现金,等于未来付款的折现值。它不把发行折价机械加到票息上,也不把这些结果称为风险调整收益率或真实发行人的资金价格。
浮动利差还需要一条基准利率路径
保留按 97 发行、逐年摊还的算例,假设最初 8% 票息来自 4% 基准利率加 4% 利差。若每年的基准利率都高一个百分点,模型年化成本升至 10.4570%;若人为设定票息依次为 8%、7%、6%、5%,结果则为 8.4871%。
这些是敏感性设定,不是利率预测。它们说明,利差不变时,现金成本仍会变化。若加入对冲,还需加入对冲本身的现金流与条款。跨成交日期比较,也应分开基准利率变化与信用定价、结构变化。
提款之前的费用是另一项现金要求
Volta 的 10 月 9 日报道给出 ticking fee 为已提款利差的 45%,并有 60 天宽限期。我们保留的带日期更新并未确定付款人、计费基数、起算方式与例外。
仅为说明算术,明确假设借款人付款、未提款计费基数固定为 1 亿美元、利差为 625bp、宽限期不追溯计费,并有按 360 天基准计算的 30 个计费日:
1 亿美元 × 6.25% × 45% × 30 / 360 = 234,375 美元
该假设的年化费率是 2.8125%,不是一次收取本金的 45%。若有 120 个计费日,同样假设得到 937,500 美元。两项都不是已经核实的 Volta 账单,也未暗中计入上面的贷款年化成本;完整提款前成本计算还需要费用付款日与后续融资现金流。
即使暂时算不出收益率,这也与建设方直接相关:承诺在未来提供的部署资金,可能在尚不能用于建设时已经带来费用。必须有人为这些费用,以及使贷款变得可提款的建设工作提供资金。
把比较用于改善融资决策
建设性的问题是:哪一种价格、还款速度与可用性组合适合资产?更强的客户长约或信用支持可能扩大贷款人群体,更快摊还可能降低后期敞口,延迟提款可能避免为闲置资金付息。但每项好处也有价格或现金时点影响,需要一起比较。
当日期、交易对手、抵押物、条款和市场状态都不同时,跨交易利率不能隔离出担保的因果价值。同一交易的替代报价,或控制相关变量的定价研究,是更合适的检验。第一项有用成果应是透明对照,而不是声称已经为未披露合同定价。
复算并调整假设
下载证据表、假设、计算器、结果、校验程序与使用说明,将六份文件放在同一目录。资料包含六种贷款情景与三个独立费用算例;未知输入不会被转换成免费融资。
它扩展了可转债结算研究中的现金流定价思路,不改变旧研究的日期或假设。具体报价口径的问题,欢迎发到 research@aiinfracredit.com。
10 月 26 日更新 Nebius 与时间的融资价格
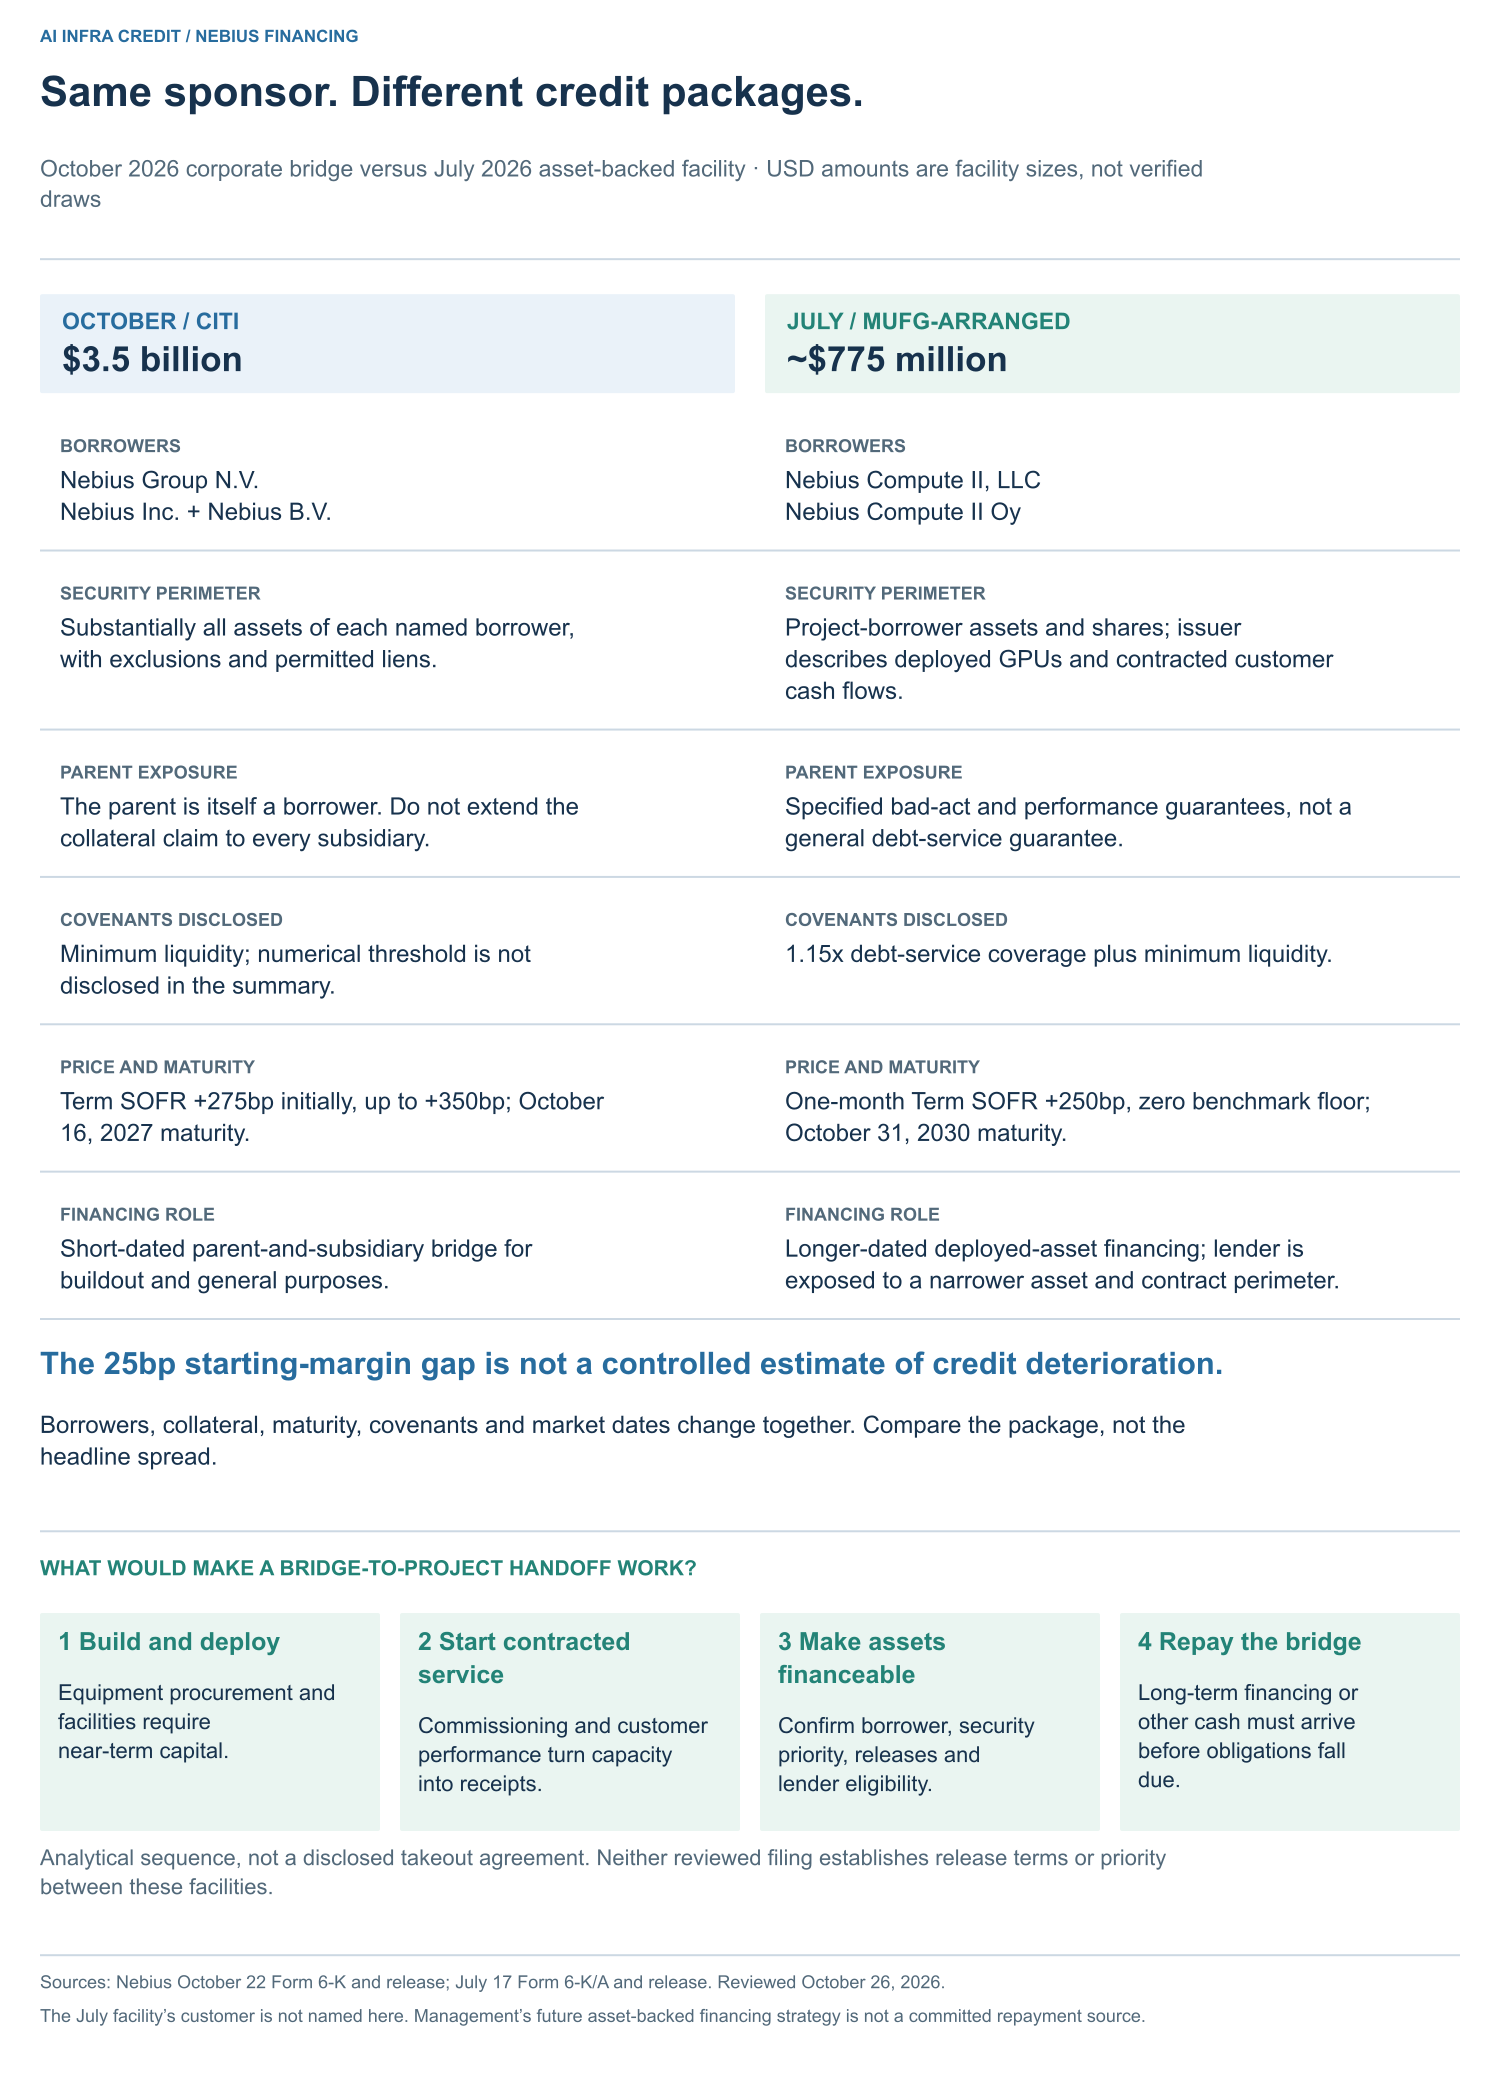
Nebius 新增的 35 亿美元过桥额度,使它可以为近期建设融资,而不必今天就确定长期资本结构。获得这种灵活性的代价,是较短期限、借款主体层面的广泛担保,以及随时间上调的利差。 关键差别不只是 275bp 与 250bp,而是公司层面的过桥融资与此前的项目融资各自承担什么任务。
10 月 22 日申报文件显示,Nebius Group N.V.、Nebius Inc. 和 Nebius B.V. 是 10 月 17 日签署协议的借款人。起始利差为 Term SOFR 加 275bp,此后每经过 90 天增加 25bp,最高 350bp,另有其他调整。到期日固定为 2027 年 10 月 16 日。担保覆盖这些借款人的绝大部分资产,但有例外和允许存在的留置权;协议还设有最低流动性约束。文件没有披露实际提款额。10 月 Form 6-K。
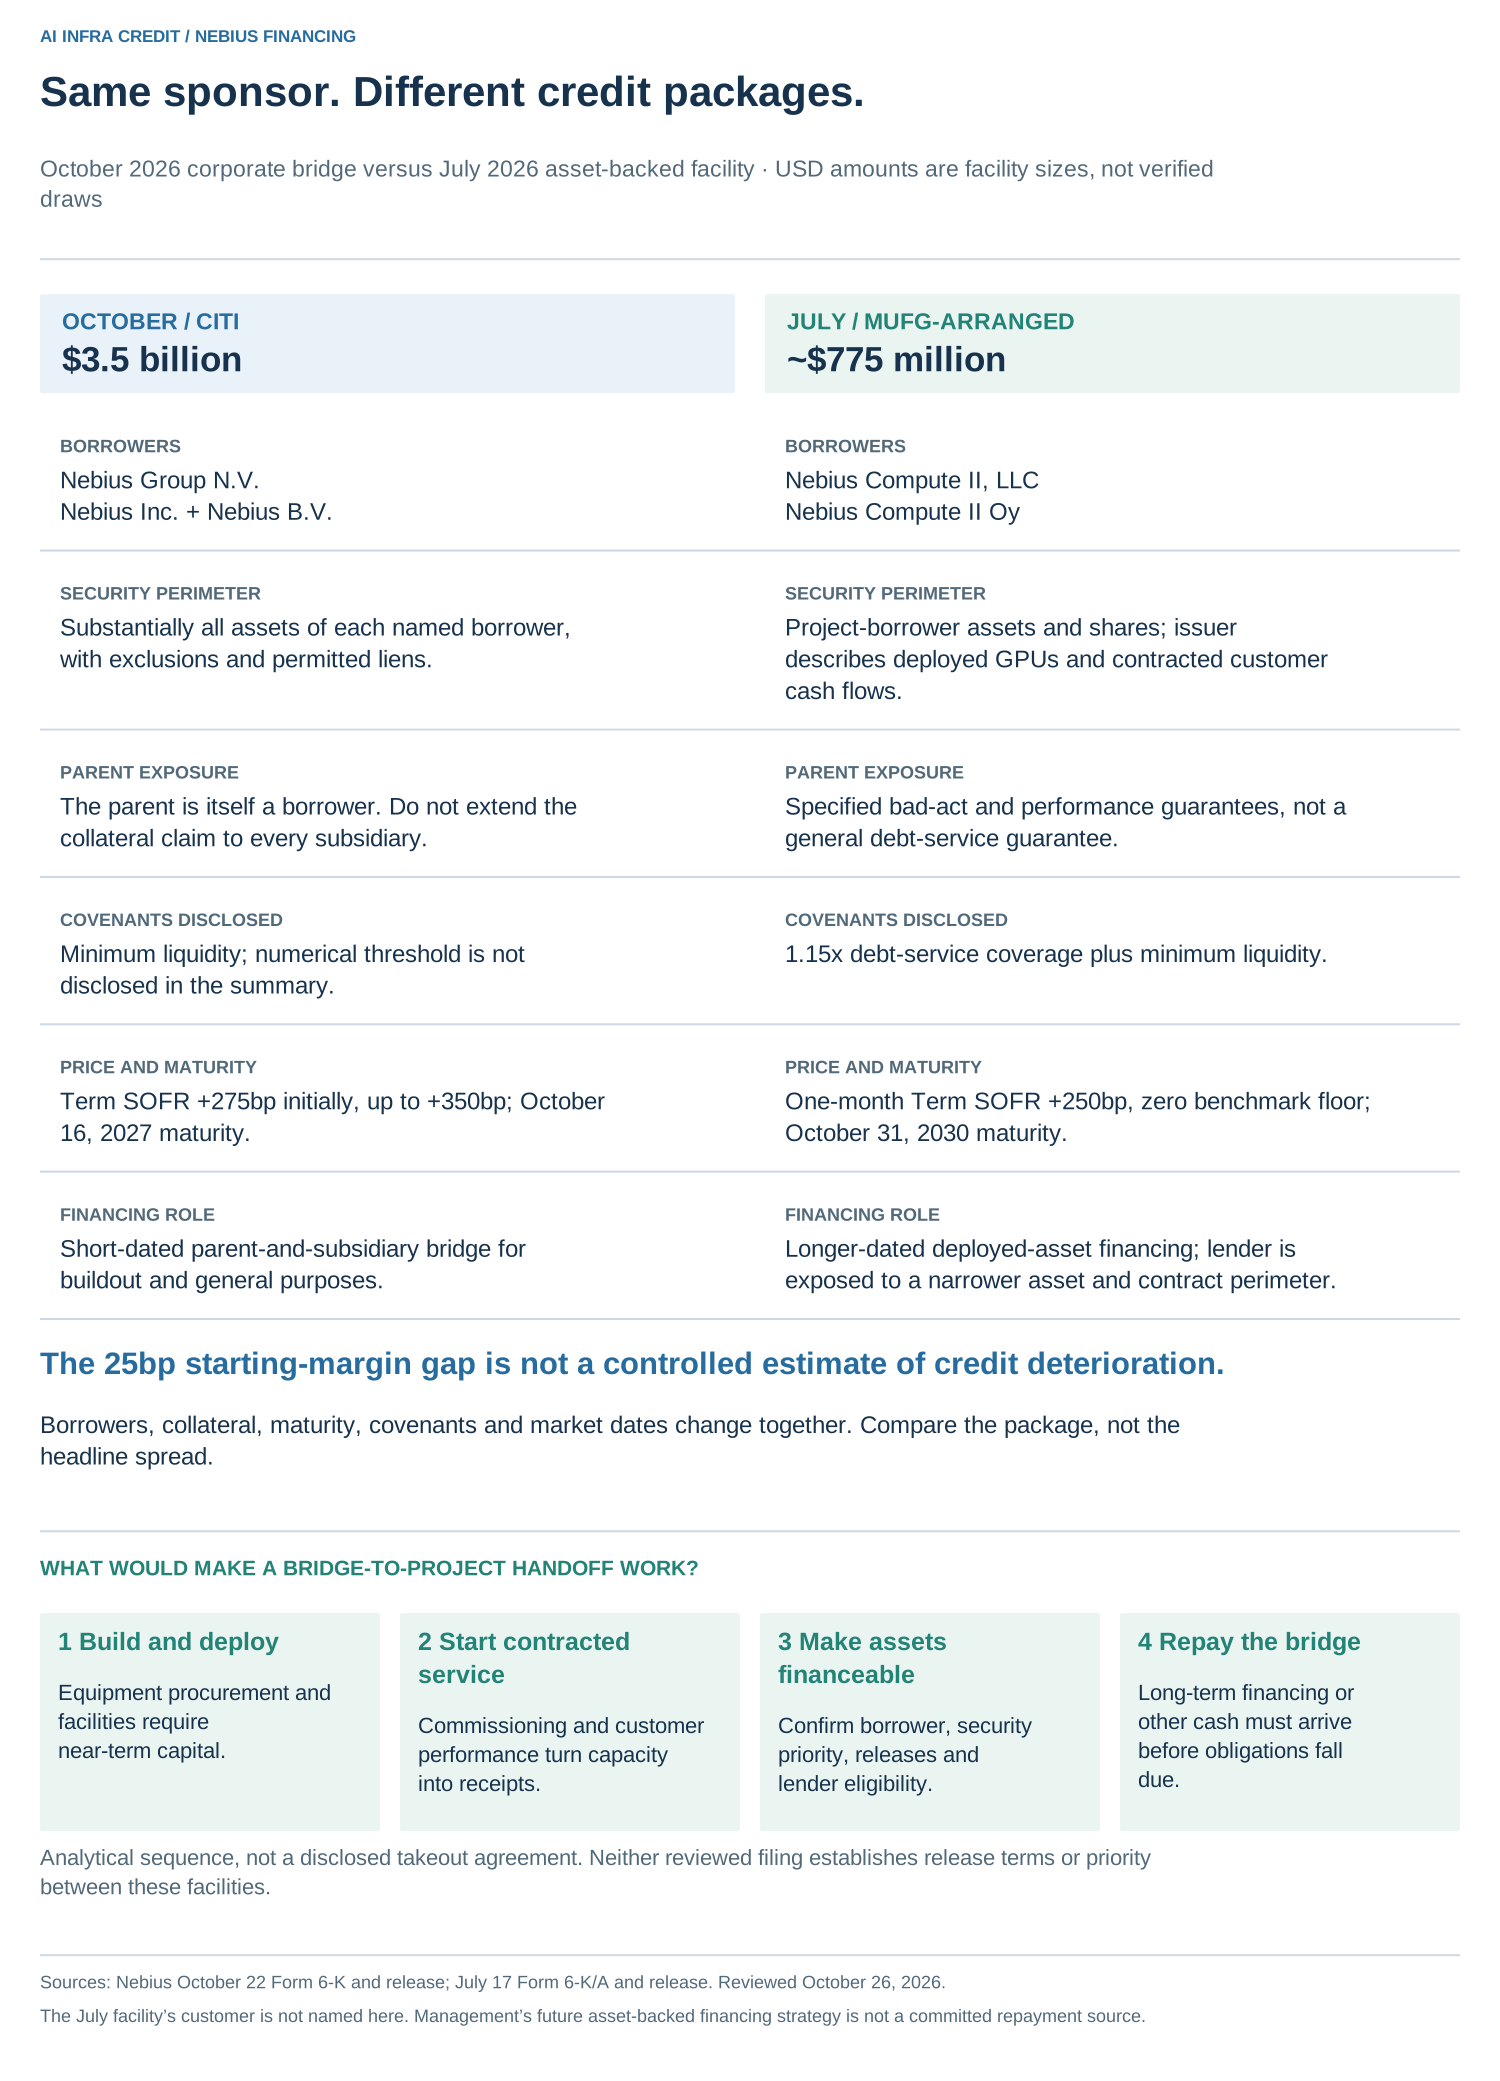
7 月约 7.75 亿美元融资的借款人则是 Nebius Compute II, LLC 和 Nebius Compute II Oy。利率为一个月 Term SOFR 加 250bp,基准利率下限为零;2030 年 10 月到期,偿债覆盖率约束为 1.15 倍。母公司支持针对特定不当行为和履约责任,并不是一般性的本息偿付保证。7 月 Form 6-K/A。
7 月公告描述的基础资产是已部署 GPU,以及已进入服务阶段的投资级客户合同现金流。这展示了一种建设性的融资机制:运营资产可以转化为下一轮部署的资金来源。这里没有把该设施的匿名客户认定为 Microsoft 或 Meta。7 月公司公告。
两笔利差不能单独识别 Nebius 信用质量的变化,因为抵押物、借款人、期限、约束及市场日期都不同。客户合同也不自动成为新贷款人认可的抵押品。未来若以资产层融资接续过桥贷款,需要独立的借款条款和可执行的担保安排;已核对的摘要没有确定两笔融资之间的担保解除条件或优先顺位。
晚提款不会重置两个时钟
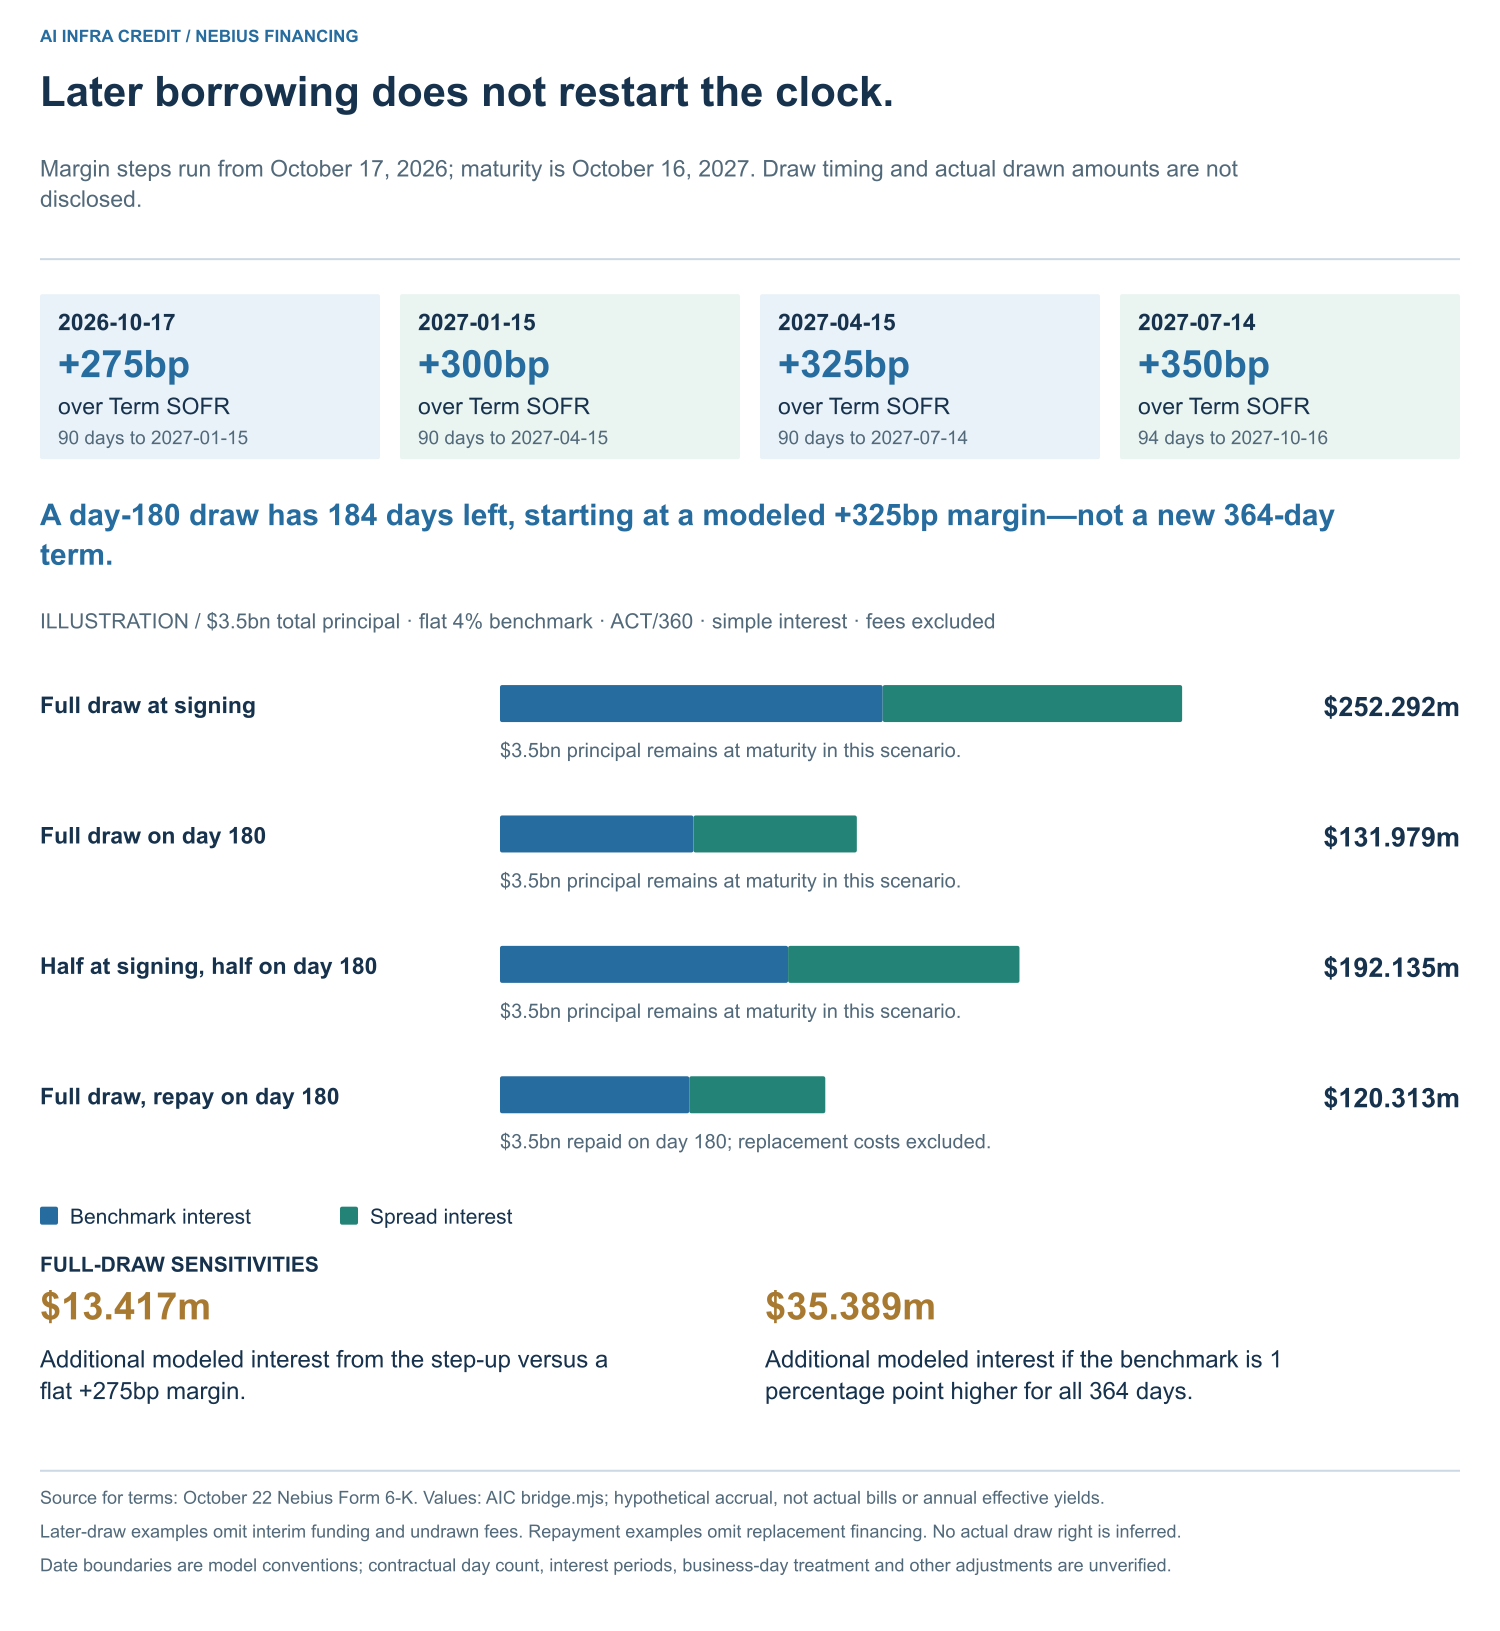
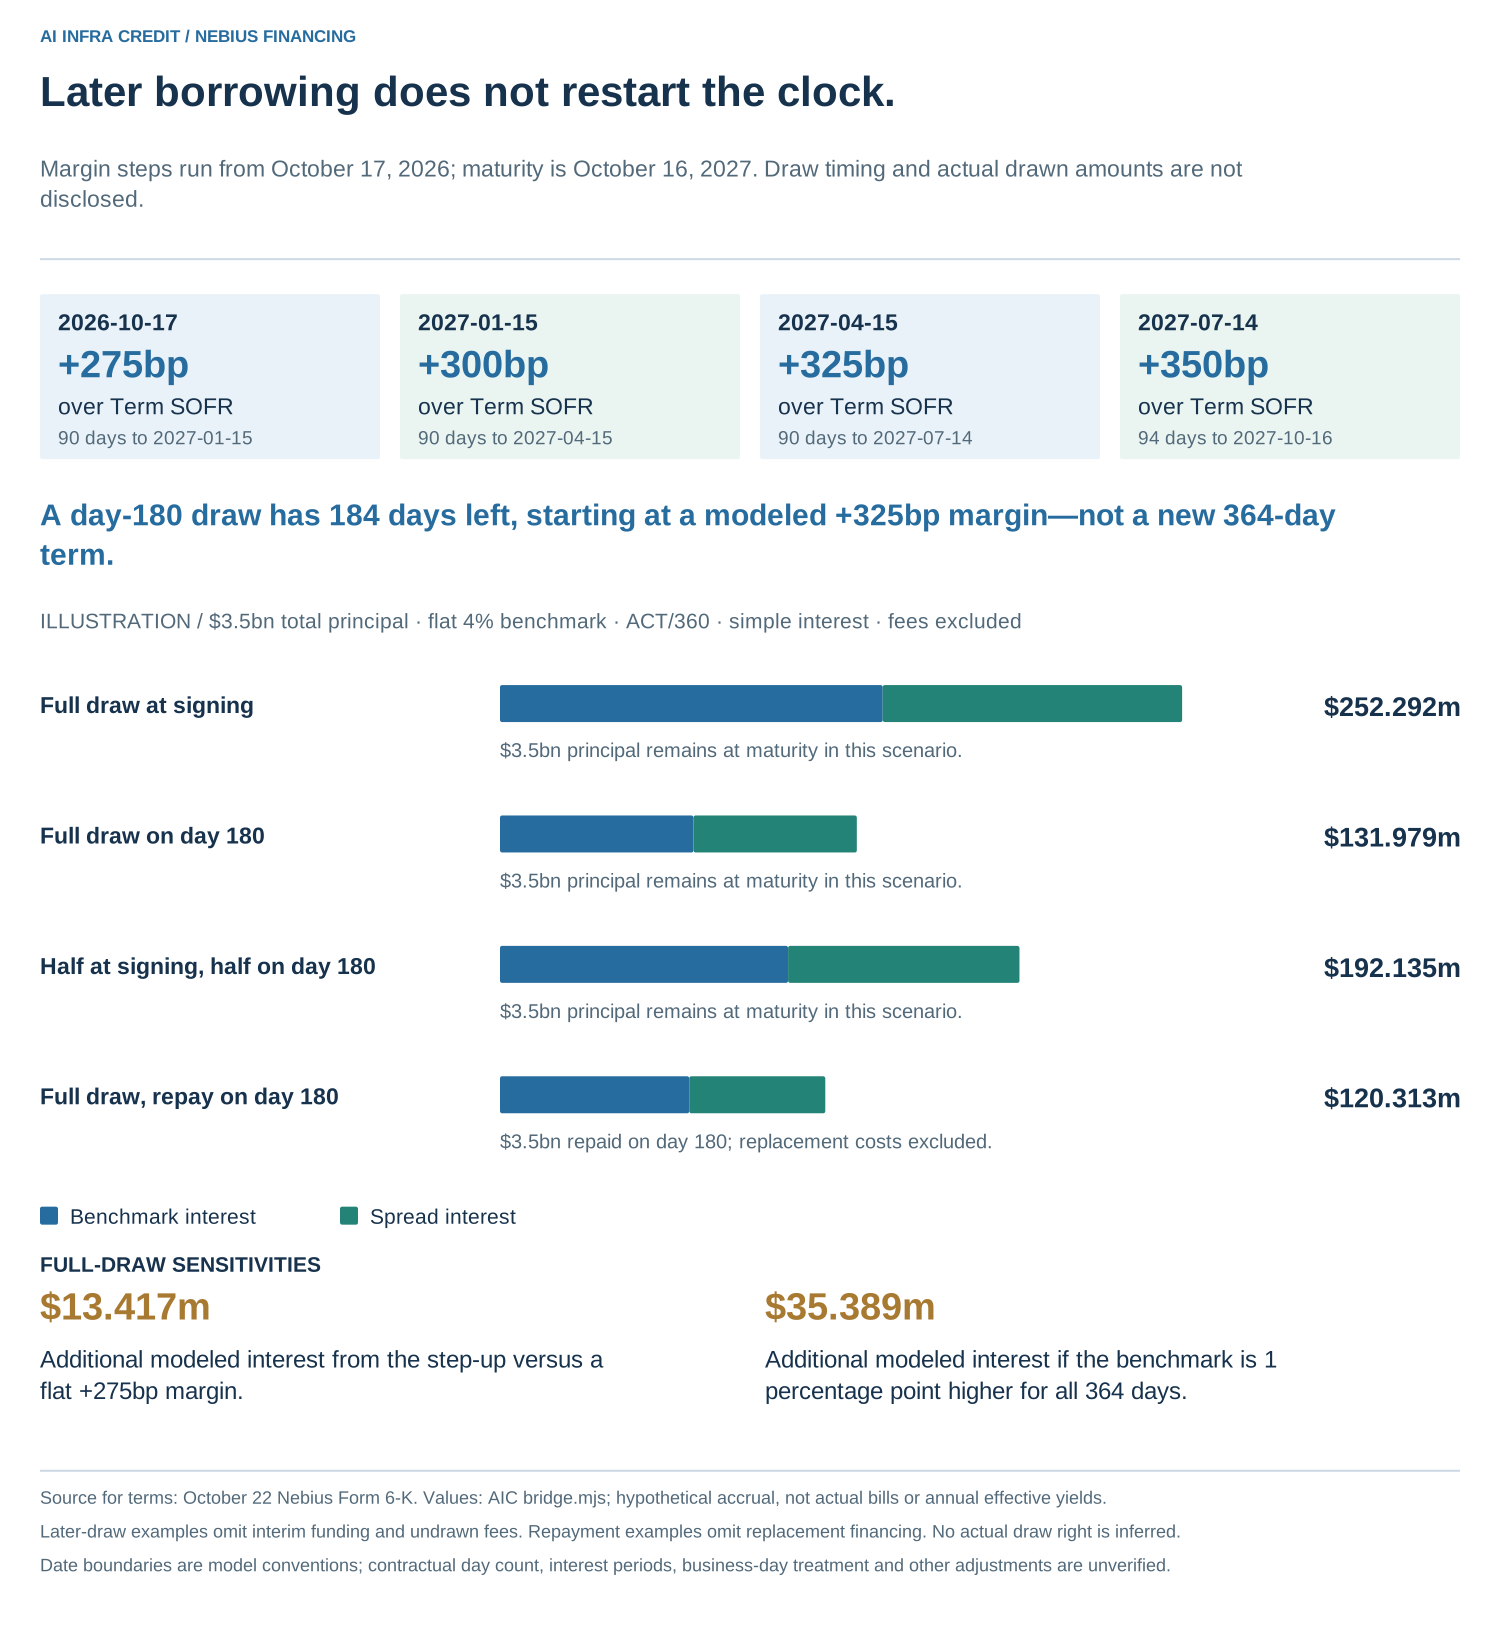
10 月摘要把利差上调与签约日挂钩,并给出固定到期日。因此,晚提款意味着更短的剩余期限,以及届时已经上调的适用利差;这不等于借款人可以在任何自选日期提款。自愿提前还款无需溢价或罚金,也不等于所有费用和再融资成本均为零。10 月 Form 6-K。
以下实验假设总本金 35 亿美元、基准利率固定为 4%、ACT/360、简单计息,且本金只按表内路径变化。费用及其他调整不在计算内。这些是应计利息情景,不是实际账单或借款人的有效年化融资成本。
| 假设本金路径 | 本设施的模型利息 | 偿还本金 |
|---|---|---|
| 签约时全额提款,持续 364 天 | 2.52292 亿美元 | 到期偿还 35 亿美元 |
| 模型第 180 天全额提款,剩余 184 天 | 1.31979 亿美元 | 到期偿还 35 亿美元 |
| 签约时提款一半,第 180 天再提款一半 | 1.92135 亿美元 | 到期偿还 35 亿美元 |
| 签约时全额提款,第 180 天偿还 | 1.20313 亿美元 | 第 180 天偿还 35 亿美元 |
全程提款情景中,逐段上调利差比始终维持 275bp 多出 1,341.7 万美元利息。若整个期间的基准利率提高一个百分点,模型利息增加 3,538.9 万美元。这两个因素应分别计算。
晚提款的美元利息更少,是因为资金占用天数减少,不表示同一建设计划的融资更便宜。模型没有计算第 180 天之前所需的其他资金,也没有计算未提款费用。提前还款情景则必须在第 180 天拿出 35 亿美元现金或替代融资,之后的融资成本不在本表内。要估计实际账单,必须用合同中的计息期间、日数基础、付款日期和营业日调整替换模型约定。
什么会使这座融资桥发挥作用
Nebius 将该设施描述为融资顺序上的灵活性,并提及未来可能以长期客户承诺支持资产融资。这是管理层的融资策略,不是已经承诺的接续融资。10 月公司公告。
对扩张而言,有用的顺序是部署、服务履约、形成可融资现金流,以及在付款到期前取得替代资本。交付完成、长期设施签署且资金可用,会增强这一逻辑;支出增加却没有相应部署或可信偿付来源,则会削弱它。过桥额度提供了另一条资金路径,但本身不能证明下一轮融资会更便宜。
维护资金假设的研究者,应当把现在为建设融资的价格,与以后为运营资产再融资的价格分开,而不是给所有新云套用一个利率。两阶段之间的时间差可以带来有价值的融资灵活性,前提是资本与运营进度能够衔接。
可下载英文来源对照数据、计算器、结果、检查程序、绘图程序和复用指南。另有适合演示材料的融资范围 PNG与融资时钟 PNG。本文此前带日期的价格对照和计算保持不变。