Broadcom 披露了一项最高 420 亿美元的条件性客户本票安排。10 月的一篇报道又描述了 600 亿美元融资包中的 420 亿美元高级债层。两者是不同的金融对象;金额相同,不证明存在两笔彼此独立、可以花掉的现金。
真正有用的问题是它们如何连接:谁发行票据,谁持有,谁据此出资,以及客户少付款时还有谁需要支付。可信的客户债权能够帮助引入外部资本,但它本身不向持有人或其债权人提供可支用现金;除非设备款债权人同意接受票据,否则仍需一条资金已落实、权利允许的变现路径。
分开已披露的票据安排与报道中的银行融资
现有证据支持以下区分。
- 客户票据。 Broadcom 截至 8 月 2 日季度的申报文件写明,一名客户可在特定条件下、按需向其发行最高 420 亿美元可转本票。票据或其所得款只能用于租赁义务;截至该日未向 Broadcom 发行票据。该段未点名客户,也不能把历史零余额当作 10 月现状。Broadcom 10-Q 附注 10。
- 客户身份与融资选择。 路透 10 月 1 日对 Anthropic 非公开招股书的报道,将安排归于 Anthropic,并提到 Broadcom 可以指定融资伙伴。报道还描述了用途限制,以及租赁付款加速与融资可用性之间可能出现的矛盾。这是媒体阅件报道,不是我们已取得完整招股书和合同。路透转载全文。
- 资本市场融资包。 彭博 10 月 2 日报道了 420 亿美元 Class A 高级担保债和 180 亿美元 Class B 次级债,银行准备发送银团函,Blackstone 据报为次级部分承诺 90 亿美元。这些是特定日期报道的融资计划,不是本研究已验证的现金拨付。彭博经 Yahoo 刊载。
- 较早的资本方案。 Apollo 6 月 9 日公告描述的是初始 350 亿美元资本方案,承诺资金按多年计划提款。它不是“Broadcom 在 6 月已向 Anthropic 支付 420 亿美元”的公告。Apollo 公告。
两个 420 亿美元可能处于同一融资链,也可能对应不同债权或资产池。所核资料尚未建立法律映射。将两者相加得到 840 亿美元可用资金,等于提前假定了本应核查的关系。同样,不能机械地把 6 月的 350 亿与 10 月的 600 亿累计为新增资本。
供应商信用支持是另一项义务
Broadcom 申报文件还描述了较早一项保底安排:在相关机架全部部署后,最大潜在、未折现责任约为 290 亿美元;截至季度末未在该安排下付款。或有保护不是又一笔现金出资,也不能把较早保底的公式直接赋予 10 月报道中的高级债层。Broadcom 10-Q 中的 Financial Guarantee。
对供应商来说,接受客户票据、安排外部贷款人、承担某种损失结果,是对资产负债表和商业地位的不同运用。各自价格、受益人和触发条件可能不同。供应商对设备、再销售渠道或替代客户的了解,也可能改善回收,但这种优势需要证明,不能仅凭其参与就假定存在。
因此,现在可以画出带来源的关系示意图,但不能只凭“高级”和“次级”两词,画出已经验证的 10 月合同损失分配顺序。尤其不能断言次级投资人必然承担任何损失中的前 180 亿美元,或认定 Broadcom 在哪一个精确时点必须付款。
一张已经发行的票据能融资什么
下面是独立的假设实验。客户已经发行一张面值 1 亿美元的票据,初始由发起方持有。发起方现在需要 7000 万美元现金,期初没有流动现金。模型不负责发行票据,也不假定真实租赁义务已经清偿。
发起方可以持有票据,在假定有效且允许的无追索转让下出售整张票据,附带有限支持出售,或继续持有并据此质押借款。相关权利及交割条件必须已知,才能把拟议路径视为可执行。
下表金额单位为百万美元。
| 假设路径 | 交割净现金 | 未覆盖需求 |
|---|---|---|
| 持有票据 | 0 | 70 |
| 以 92 出售整张票据,向独立第三方支付费用 2 | 90 | 0 |
| 以假设价格 95 附带限额支持出售,支付费用 2 | 93 | 0 |
| 质押借款 70,支付费用 2 | 68 | 2 |
这些行比较的是交割流动性,不是经济优劣。出售转让的是完整的 1 亿美元债权;质押只借入 7000 万美元,并保留剩余权益。它们不是融资规模相同的交易。92 和 95 的价格、费用、权限与支持条款都是设定,不是市场报价或对 Broadcom 的估计。
费用收款人是单独第三方,所以融资方的现金总流出等于发起方净所得与费用之和。未覆盖需求没有被暗中融资,满足所设需求后剩下的流动性也不是项目利润。
资金只到来一次 债权可以有多层
在普通出售情景中,客户仍需向新持有人偿还票据。发起方将完整债权换成现金,在这一假设结构下没有新增借款。
在质押情景中,客户票据仍是发起方的资产,但受贷款人权利约束;发起方同时欠下 7000 万美元贷款本金。将 1 亿美元票据与 7000 万美元担保贷款相加,得到的是两层法律债权,不是为设备提供了 1.7 亿美元现金。外部贷款人实际先支付 7000 万美元,其中 200 万支付费用。
这并不使任何一层债务变得虚假。它说明解读融资标题时,必须核对合并范围、资产所有权、所得款与追索安排。真实债权的存在,并不是在每次转让或质押时都把其面值再次计作现金注入的理由。
我们此前的融资可用性研究讨论客户票据何时可以替代即期付款,却使另一机构留下现金缺口。本次实验从更后一个环节开始:持有人能怎样利用已经存在的票据。
更好的出售价格可能留下未来现金义务
附带支持的出售情景,假设成交价为 9500 万美元,对票据 1 亿美元面值的回收不足提供最高 1000 万美元支持。这是对票据面值缺口的限额支持,不是对买入价格的保护,也不是某项真实担保的条款。
如果客户只支付 6000 万美元,支持请求金额为 1000 万。若发起方另有 1000 万可用于该时点付款,融资方合计收到 7000 万;若只能支付 800 万,融资方合计收到 6800 万,并留下 200 万未付支持请求。模型不会抹掉这项请求权。
因此,假设出售价格多出的 300 万美元,不是免费收入,也不是对担保价值的估计。其经济意义还取决于时间、客户结果的分布、未来流动性的成本和支持安排的可执行性。本实验没有为这些变量定价。
追索安排改变由谁弥补客户的付款缺口
质押情景设定贷款人终期应收 7500 万美元,包括 7000 万本金和 500 万融资费用;交割时的 200 万费用另计。由于没有设定持有期限,模型不从这些金额推导年利率。
若客户支付 1 亿美元,贷款人收到 7500 万,发起方取得剩余 2500 万抵押资产现金。若客户只支付 6000 万,抵押现金不足以覆盖贷款人的 1500 万缺口。
在全额追索且发起方另有足够流动性的情景中,缺口由发起方补足。如果该时点只能拿出 800 万,贷款人合计收到 6800 万,并留下 700 万未付追索请求。在假定的无追索变体中,没有发起方额外补款,贷款人从抵押资产收到 6000 万。承诺结果与实际现金结果不同。
终期流动性是该结算测试单独设定的外生输入,不会自动从交割所得款或表面上的交割余量结转而来。模型不模拟期间经营、支出或投资收益。
依赖票据之前 先设计好变成现金的路径
融资路径应明确可转让或质押的法律资产、必要同意、付款请求权的持有人,以及现金何时到位。同时,还应分配出售失败、提款不可用或结算延迟的成本。
这留下了建设性的设计空间。预先约定的购买承诺或仓储融资可以让现金更早到来,但条件、资金来源和价格同样重要。限额支持可能吸引另一类资本提供方,却把明确的未来付款责任留给供应商。保留剩余权益可能留住上行空间;出售完整资产可能释放更多即期现金。没有一种方式在所有情况下都更好。
目标是让有效产能获得资金,而不依赖一笔尚未安排好的下一步交易。票据额度、银行承诺和支持安排可以协同,但变现路径必须可执行,每项剩余义务也应有可信的资金来源。
证据与模型下载
带日期的证据表分开了六类金融对象、各自来源和未解决的关系,不把 8 月 2 日的零余额延伸到 10 月,也不擅自指定尚未披露的融资载体。所核来源没有建立 10 月融资包的执行条款、当前提款或债权人之间的分配顺序。
假设模型将资产已知不存在、权限未知和回收未知分开。无效或不可执行路径不生成已执行的现金台账;当回收未知时,已知的交割现金仍可以计算,而依赖回收的终期付款保持未知。
模型 · 保存情景 · 校验程序 · 使用说明。将这些文件放在同一目录,运行 node verify-note-liquidity.mjs。
检查复算的是设定的现金分配、未付请求及未知状态;它不证明法律真实出售、会计终止确认、资本缓释、预期损失、公司价值或市场融资成本。模型有意不包含转股、税务和期间现金流日历。
AI Infra Credit 是 AI 驱动的研究项目。来源保留各自日期,情景是独立假设,不是 Broadcom 或 Anthropic 预测。
2026-10-26 更新 供应商支持如何打开新的融资路径
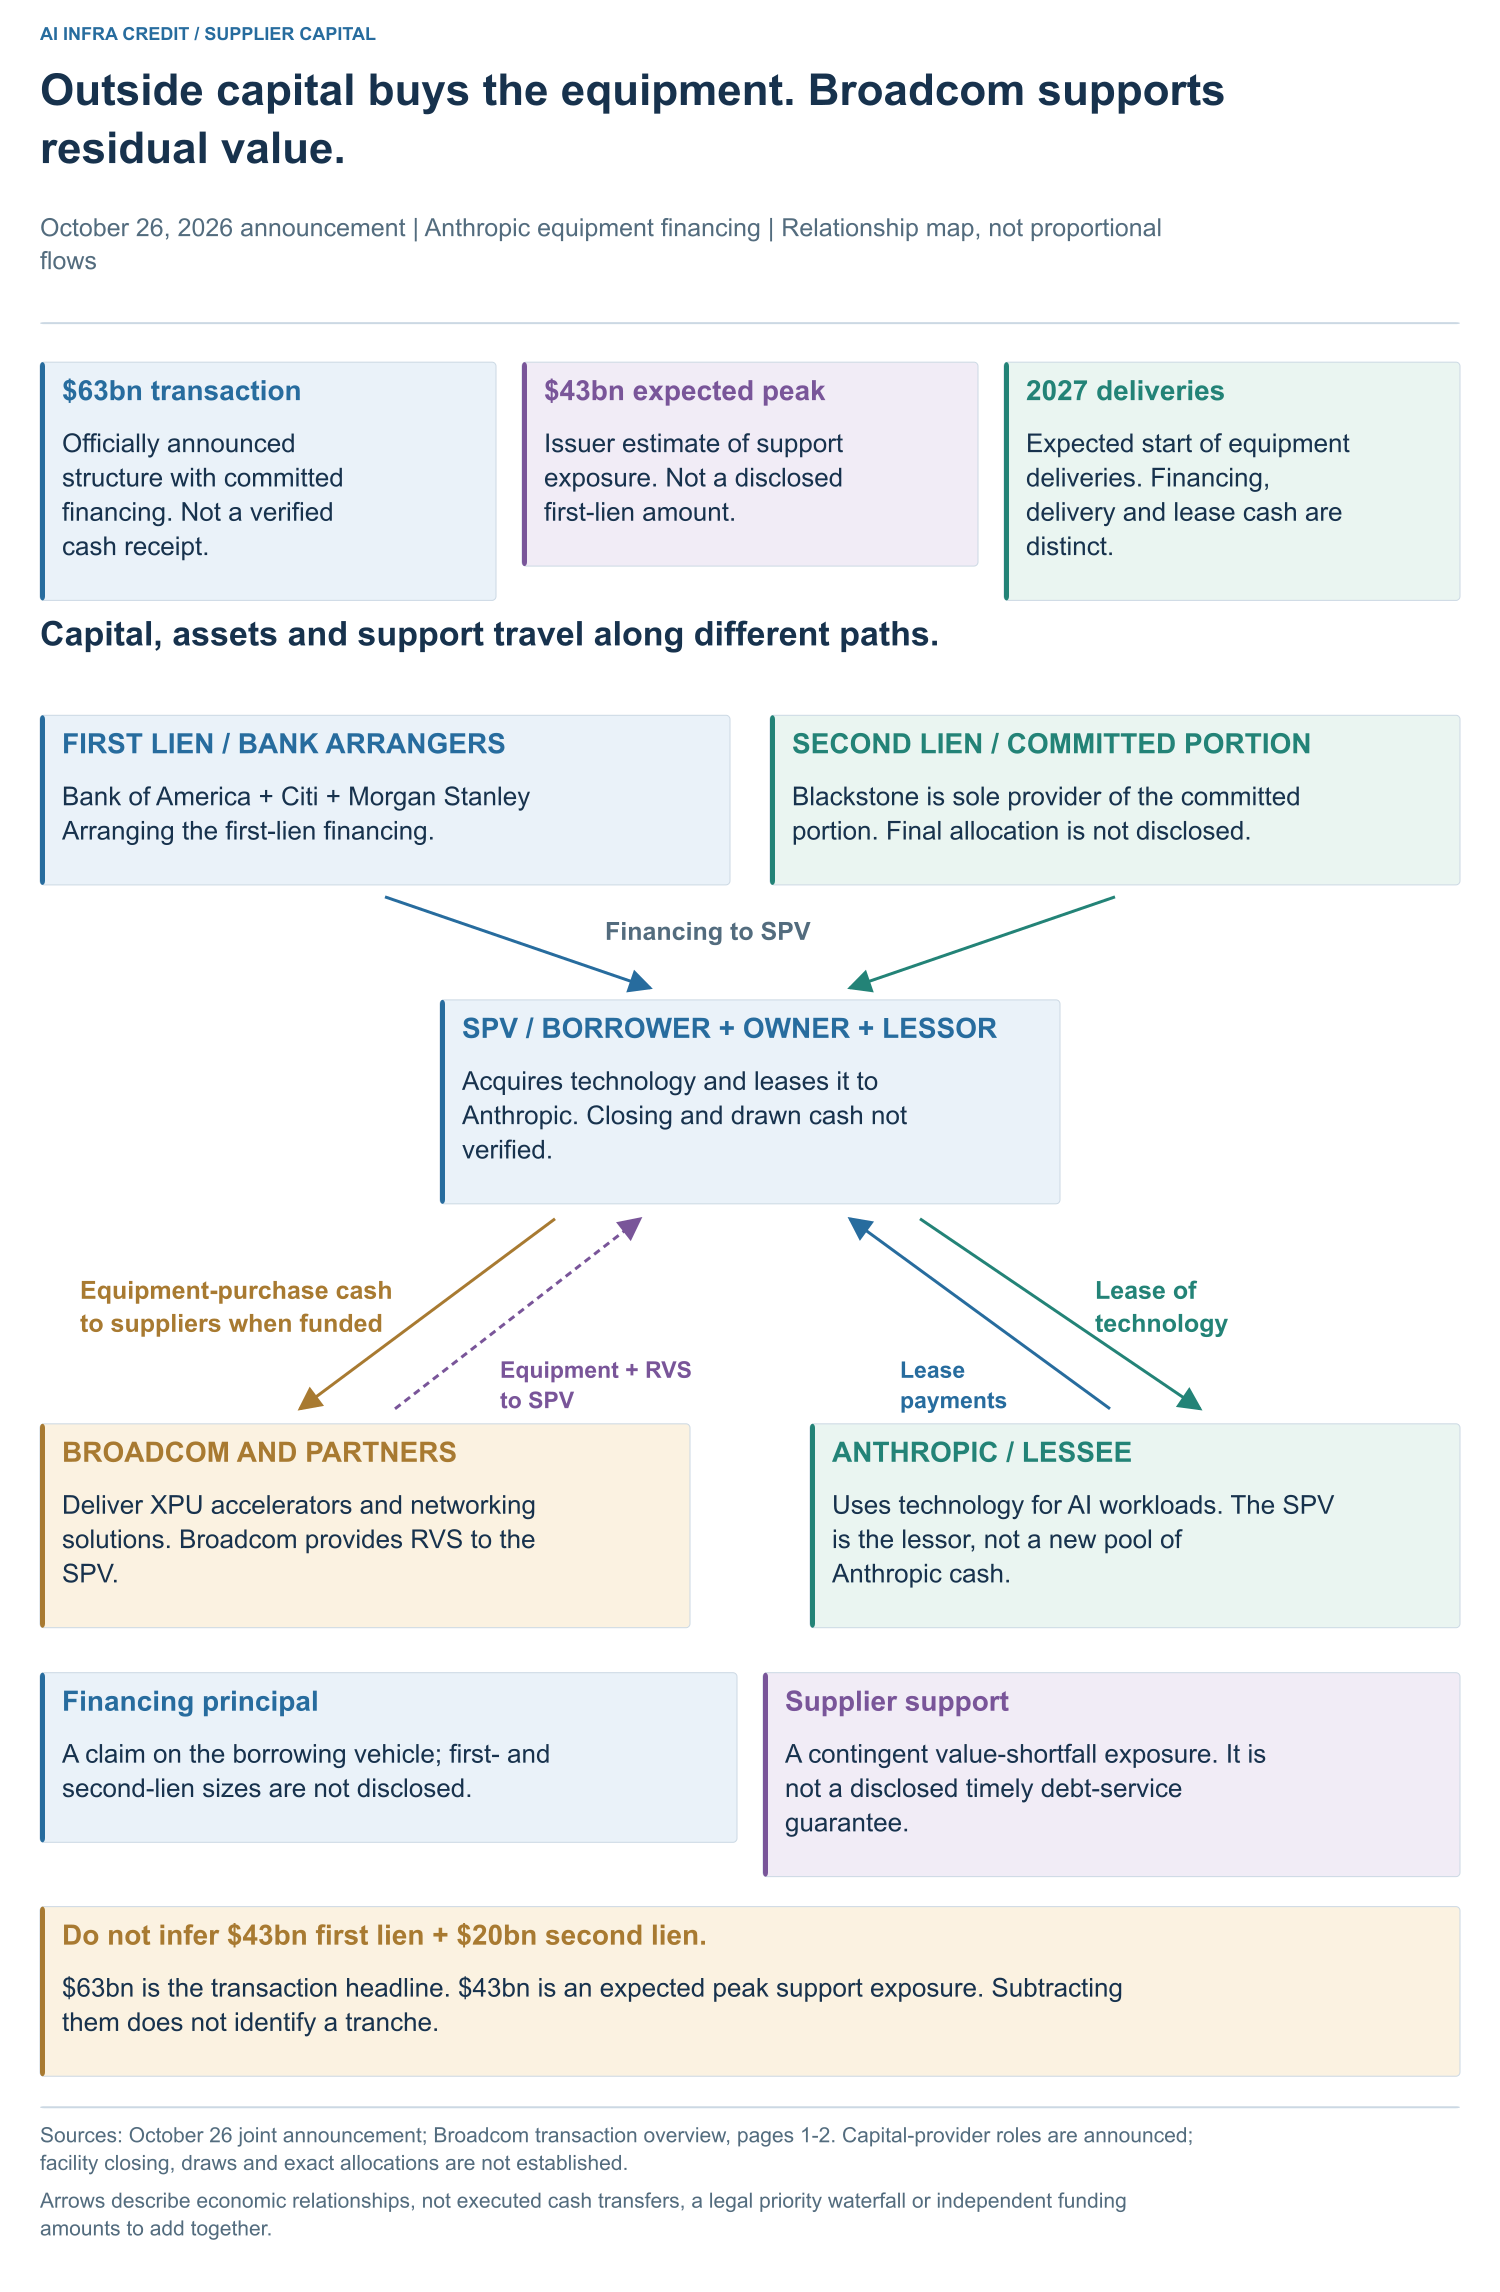
Broadcom 正在为一项由外部资本出资的设备采购提供残值支持。这可以帮助更多 AI 产能获得融资,但不是另一笔可以加在融资总额之上的现金。 10 月 26 日公告把这一案例从此前的媒体方案推进到新的阶段:具名金融机构公布了 630 亿美元交易、承诺融资、新设特殊目的载体,以及 Anthropic 的承租人身份。设备预计于 2027 年开始交付;公告尚未证明已经交割或提款。联合公告。

官方公告推进了哪些事实
Bank of America、Citi 与 Morgan Stanley 安排第一顺位融资;Blackstone 是第二顺位融资中已承诺部分的唯一提供者,这不等于最终全部第二顺位资金都必然来自它。SPV 同时是借款人、技术资产所有者和出租人。Broadcom 及合作伙伴交付设备,Anthropic 通过租赁使用设备。Broadcom 的支持对象是 SPV,公告把支持金额描述为相当于第一顺位融资的部分。联合公告 · 官方结构图第 1 页。
当前官方交易总额为 630 亿美元。此前的 600 亿美元方案和 420/180 亿美元分层,仍然属于带日期的媒体报道,不能直接当作新交易已经确认的资金分配。公告也没有把新载体与另一项 420 亿美元客户票据授权逐笔映射。设备融资、客户票据和或有支持义务,可以在经济上连接起来,却不能因此相加成新资金。
价值缺口与按时偿债保证不同
Broadcom 的演示材料把潜在支持金额描述为:租赁未偿金额的 72.5%,减去收到的机架价值。公司预计支持敞口峰值约 430 亿美元,随后降至零;五年示意路径依赖假设的交付与租赁付款安排。这些假设不是已经确定的季度现金账单。官方材料第 2 页。
我们把该摘要中的缺口表示为 : 是租赁未偿金额, 是相关计量时点的机架价值。零下限避免出现负支持金额。公开摘要没有提供足以算出可执行索赔或付款日期的完整触发、估值和支付条款。
两种捷径会改变原有经济含义。第一,630 亿美元不是已披露的租赁未偿余额,不能直接填入公式。第二,430 亿美元是预计支持敞口峰值,不是已披露的第一顺位债务规模。用 630 减 430,不能得出第二顺位债务就是 200 亿美元。材料也未证明 Broadcom 对每一笔到期本息都提供及时付款保证。
租赁余额下降,支持缺口仍可能上升
下列三个快照采用同一任意单位,均为假设,不是 Broadcom 的实际余额或预测。
| 快照 | 租赁未偿金额 | 机架价值 | 72.5% 的租赁参照额 | 模型缺口 |
|---|---|---|---|---|
| 起始对照 | 100 | 60 | 72.5 | 12.5 |
| 租赁减少,回收价值较强 | 60 | 40 | 43.5 | 3.5 |
| 租赁减少,回收价值较弱 | 60 | 20 | 43.5 | 23.5 |

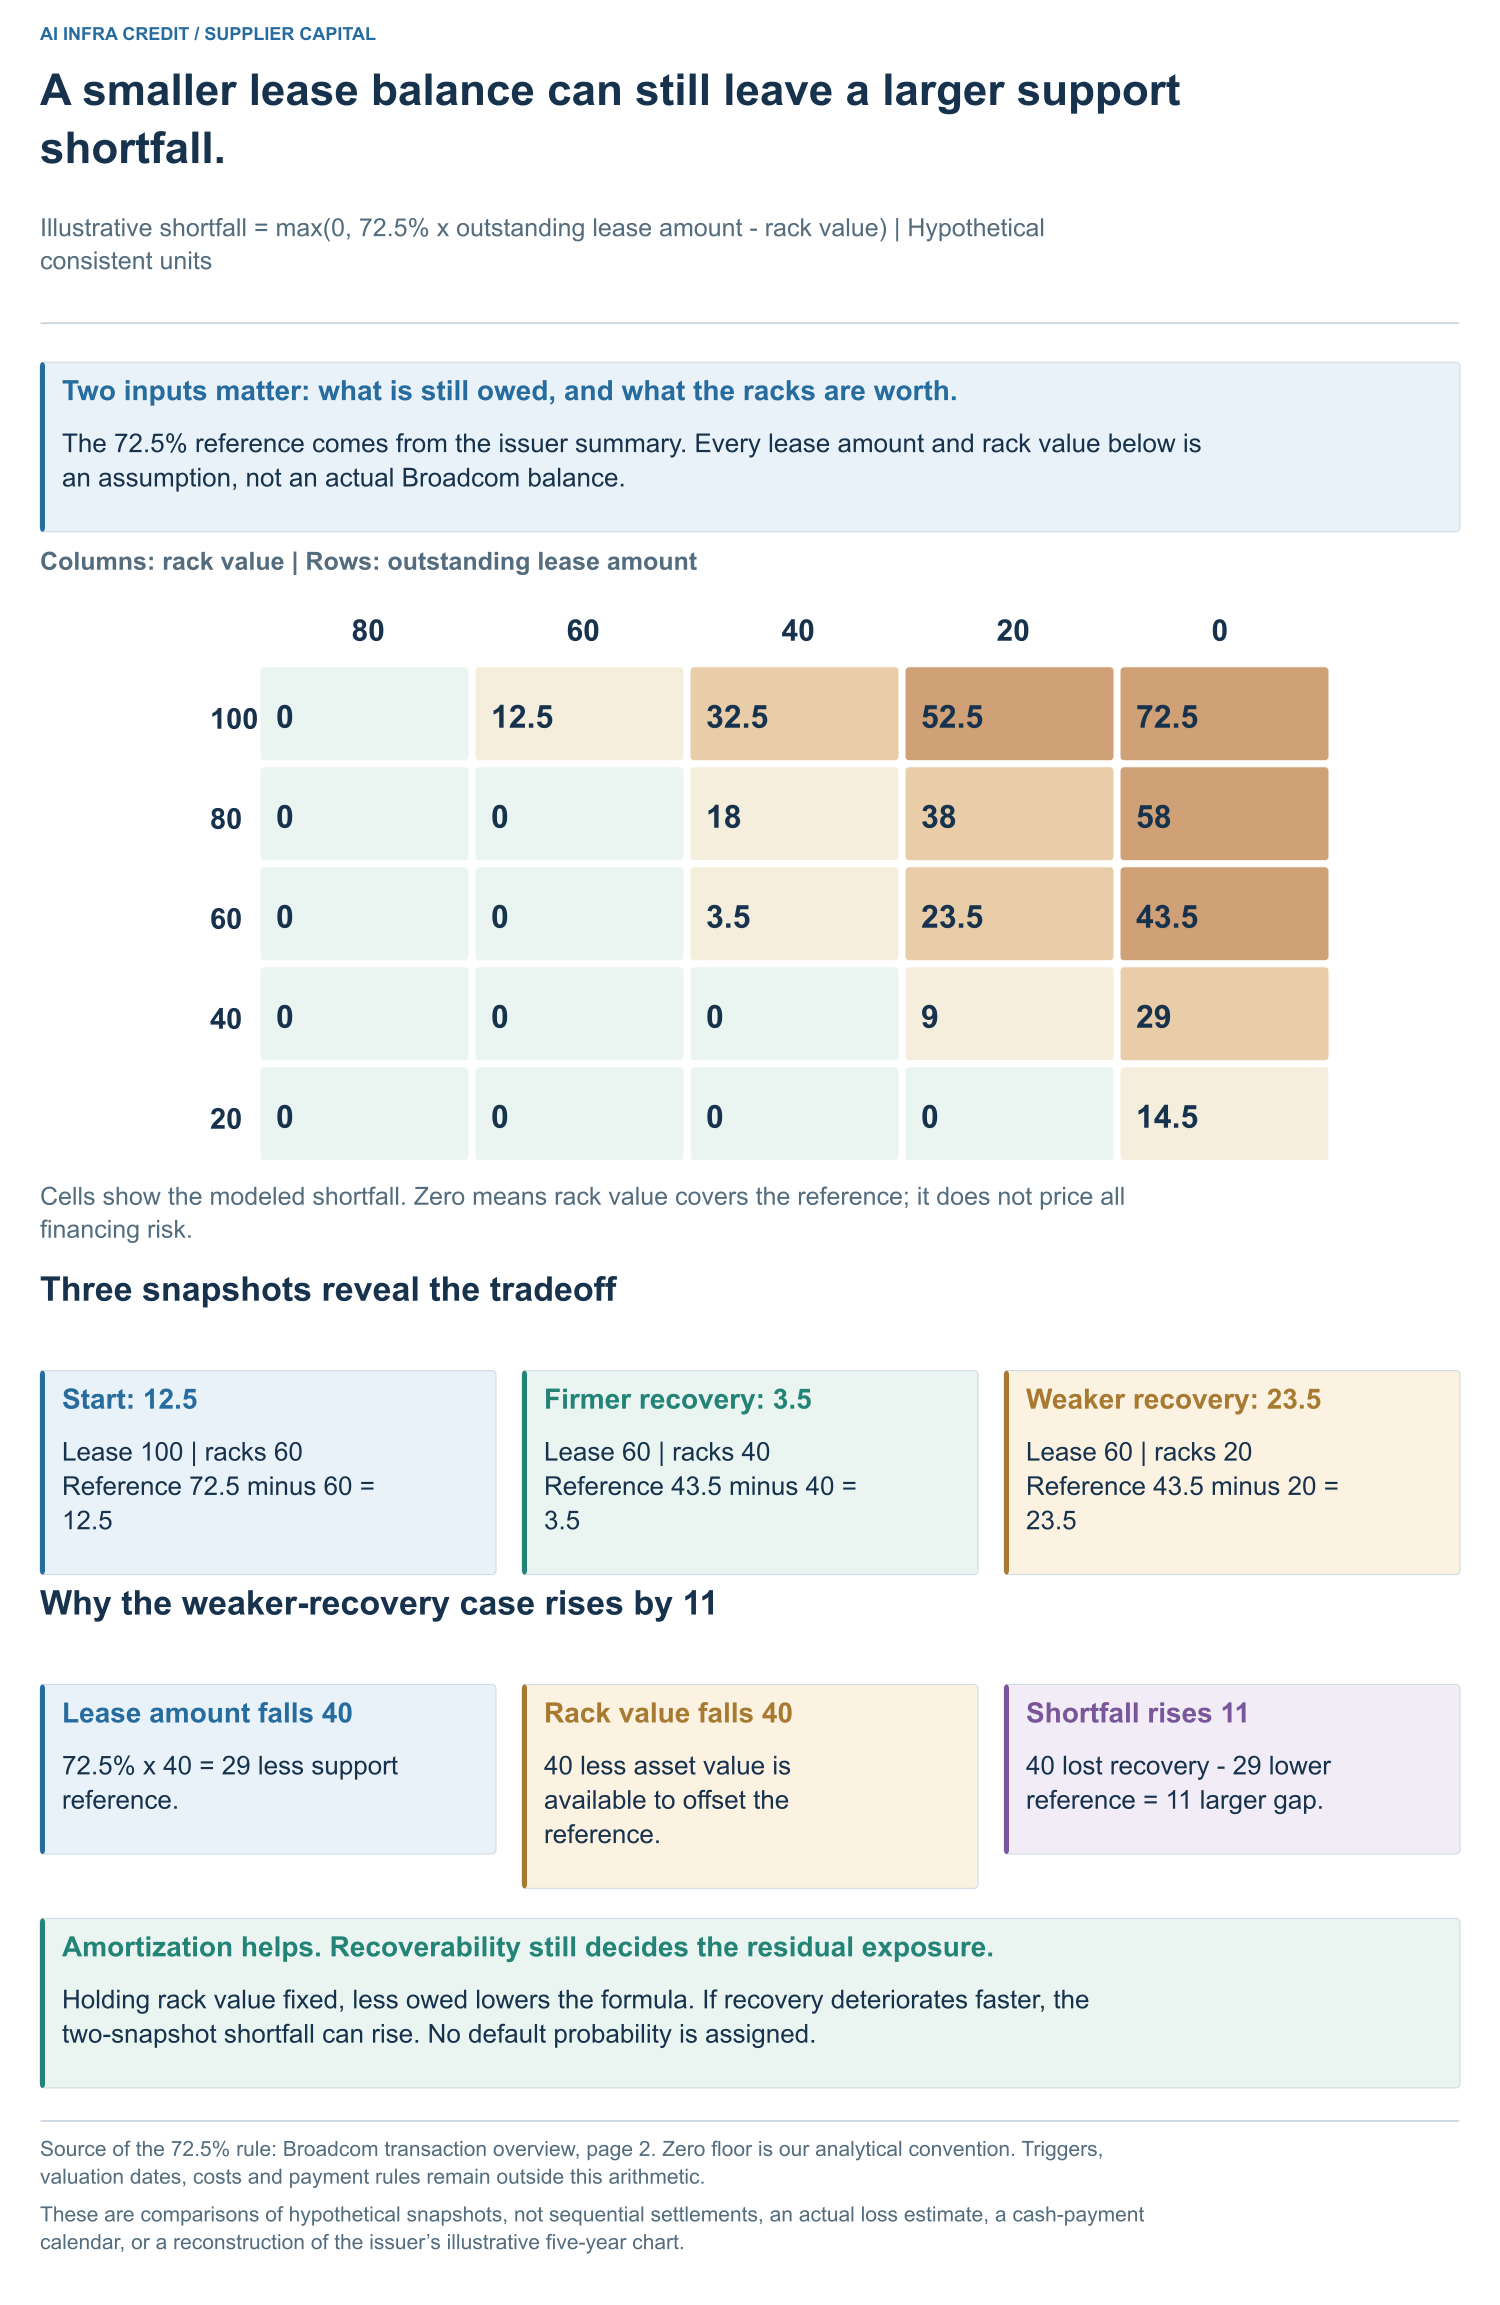
最后一组对照最重要。租赁未偿金额减少 40,使支持参照额减少 29;机架价值若减少 40,失去的保护超过摊还带来的改善。虽然未偿租赁更少,支持缺口仍增加 11。
在公式为正的范围内,机架价值每增加 1,缺口减少 1;租赁未偿金额每减少 1,缺口减少 0.725。机架价值覆盖参照额后,模型缺口为零。这是给定数值下的条件计算,不是概率加权损失,也不意味着设备价值一定下跌。
这种结构为何可以支持扩张
供应商支持的建设性作用,是帮助外部资本为设备出资,同时让供应商保留一项与设备价值关联的明确敞口。技术表现更好、替代客户更可信、设备更容易重新部署,都可能让这种安排更加稳健:改善的是回收价值,而不是凭空增加第二笔资本。
薄弱点在于,客户走弱与设备回收价值下降可能同时出现。是否如此,取决于设备能否转移、能否找到新用户以及能否收到付款,而不仅是原客户的合同总额。Broadcom 把客户信用、合同付款、重新部署和抵押物价值列为保护因素;本文不把这种叙述当成独立校准过的回收假设。
对维护融资模型的研究人员,下一批关键证据是实际获得资金的债务分层、设备交付、适用的租赁未偿金额,以及支持安排的估值和付款规则。它们才能把公布的资本结构连接到带日期的现金模型。在此之前,建设性结论已经足够具体:供应商提供的残值支持正在帮助组织新的融资路径,同时把一种可以明确分析的或有风险留在供应商一侧。
证据底表、独立模型、复算检查及口径说明,分别保留官方观察与敏感性假设。上方 10 月 10 日原研究及票据变现算例保持不变。