Meta在9月季度购买固定资产的现金支出超过经营现金流;Oracle在8月季度也出现同样情况。Meta的现金余额下降,Oracle的现金余额却上升。仅用经营现金流减去资本开支,不能把结果直接命名为“新增借款需求”。
真正的融资问题是:经营回款、既有资产、股权、合作伙伴和借款,怎样共同支持整张现金日历。下面用已提交的现金流量表逐项核对两个案例。它们覆盖合并公司整体,季度截止日不同,不是AI专项预算,也不能合并为同一季度的行业总量。
三个现金指标回答三个不同问题
单位:十亿美元。Meta为截至2026年9月30日的季度,Oracle为截至2026年8月31日的季度。
| 指标 | Meta | Oracle |
|---|---|---|
| 经营现金流 | 32.786 | 23.103 |
| 现金购置固定资产或披露的现金资本开支 | 33.942 | 28.499 |
| 经营现金流减现金资本开支 | -1.156 | -5.396 |
| 公司披露的自由现金流 | -2.120 | -5.396 |
| 包含受限现金的现金余额变化 | -4.917 | +7.645 |
Meta的自由现金流还扣除0.964的融资租赁本金偿付。这是现金付款,不是对租赁资产再买一次。我们检查的Oracle项目没有单列可直接对应的融资租赁本金,其0.830的资本开支相关短期融资净偿付款保留公司原有分类。Meta现金流与自由现金流调节表 · Oracle现金流与补充调节表。
共同口径的资本开支差额衡量投资与经营现金的关系;公司定义的自由现金流使用各自口径;最终现金余额变化还包括其他投资、融资与汇率影响。将三者混用,会遮蔽谁提供了资本,以及哪些资金被用在了资本开支以外。
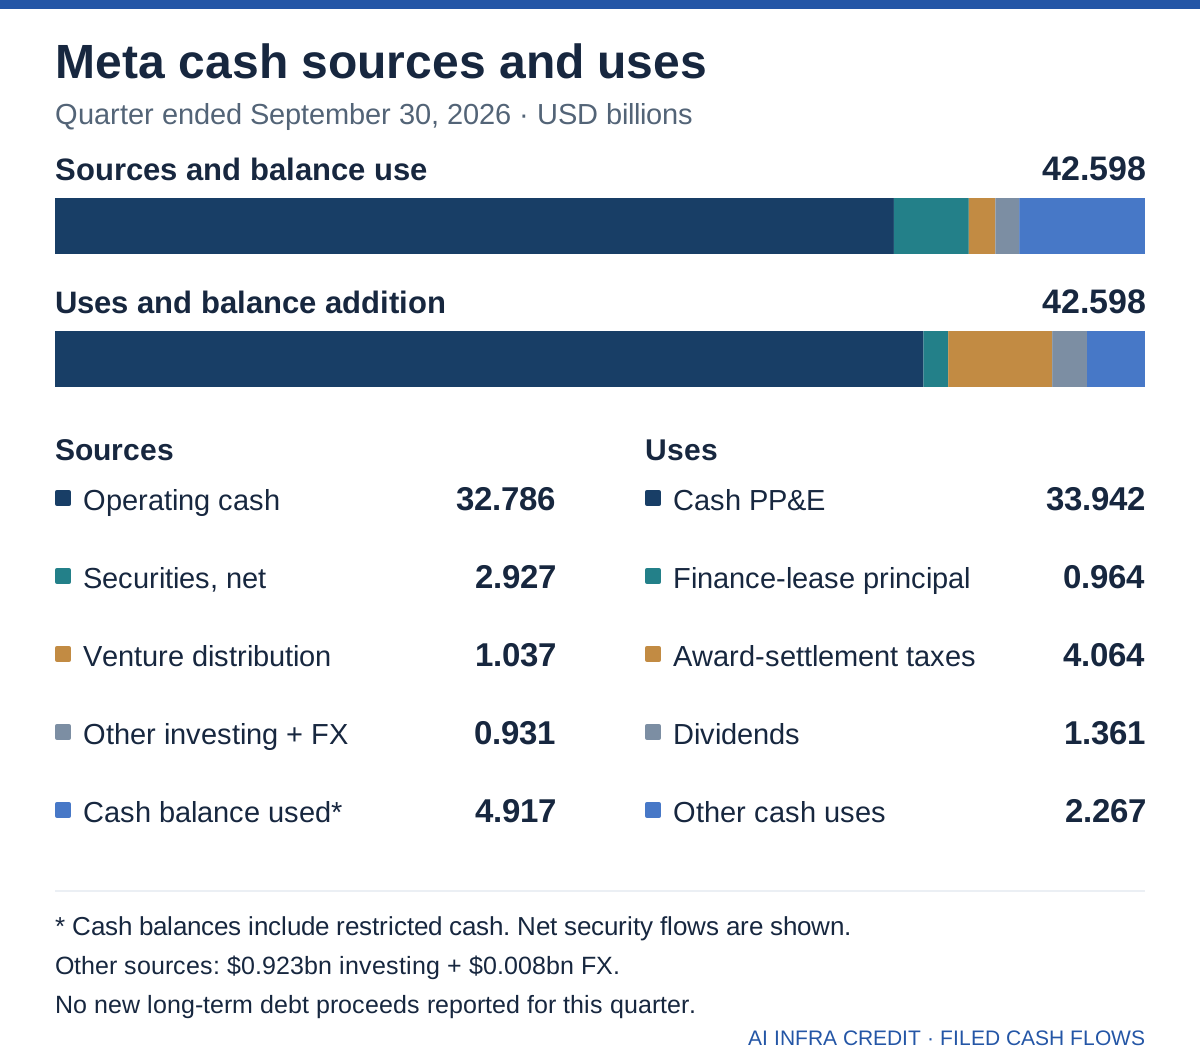
Meta动用现金并回收资本 当季没有新的长期债券净募集收入
点击图表可打开完整尺寸图片。
图中将有价证券出售及到期收回款,与购入证券的付款相抵,得到2.927的净流入。数据中心合资安排另外分配了1.037的现金。其他投资活动净流入0.923,汇率影响0.008仅用于调节,不是融资。其余通过包含受限现金的现金余额下降4.917来平衡。
用途不限于资本开支。虽然披露的A类股票回购为零,股权奖励净额结算相关税款仍消耗4.064,股息另消耗1.361。其余用途包括非上市股权投资、待售资产付款、收购以及其他融资活动。图中两侧均为42.598。这是合并公司的现金核对,不是声称某一笔收款支付了某张GPU采购发票。已提交的季度现金流量表。
Meta当季报告的长期债务发行净收入为零。年初至今24.910的净募集收入来自5月融资,不能再算成9月季度的新流入。较早发行的债务可以支持后来季度的期初现金;当季没有新的收款,也不证明债券市场不愿提供资金。Meta 10-Q附注9及资本资源部分。
合资分配展示了另一种路径。Meta向得州数据中心合资公司投入净资产,同时收到现金分配并保留20%权益。投入的资产不能再算成一笔现金收入;后续出资、租约和残值支持仍然存在。资本回收可以让资金在基础设施开始持续产生回款前返回,但不会消除让这一结构能够融资的合同义务。Meta 10-Q附注5。
现金余额与融资工具有不同的时间属性
Meta现金流量表的期末余额24.354包含13.132的受限现金。另一个82.449的“现金与有价证券”指标包含证券,却不包含上述受限余额。这是不同会计范围,不是两笔可以相加的储备。本图保留现金流量表口径,不把每一美元都称为可自由部署的现金。现金调节表及附注4。
新获批准的C类股份安排属于另一条时间线:未来融资选择。10月文件描述了预计2027年1月19日生效的章程,以及面向既有股东的股票股息。股票股息本身不会给公司带来现金。未来出售新股可能融资,但规模、价格和执行都是独立事件。创建一种融资工具,不等于已经为9月季度提供资金。Meta 10月21日8-K。
Oracle发行了股权 客户资金则已包含在经营现金流中
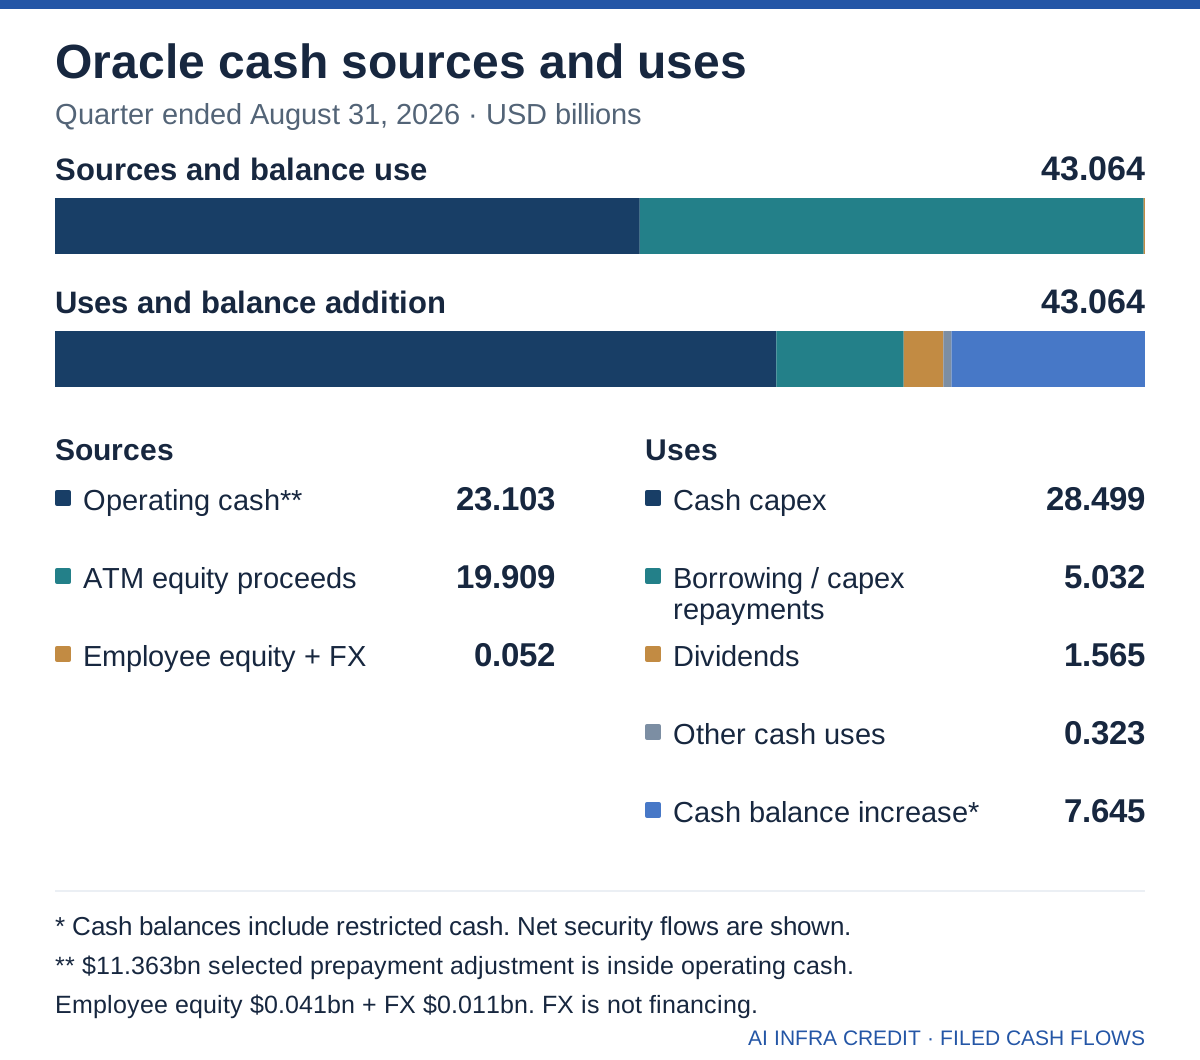
Oracle取得19.909的ATM股权发行净收入。支付资本开支、偿还借款及其他支出后,包含受限现金的现金余额仍增加7.645。因此,负的资本开支差额与增长的现金余额可以同时存在。原始项目名称和图中净额处理都保留在附带底表中。Oracle季度现金流量表。
这里最容易出现的作图错误,是在经营现金上再堆叠客户预付款。Oracle的23.103经营现金流已经包含11.363的“具有重大融资成分的客户预付款所形成的递延收入增加”。再加一次会制造额外来源;扣除它得到11.740,也只是算术小计,不是正常化经营现金,更不是没有这些合同的反事实。该项目也不等于所有客户预付款的毛收款额。
股权融资计划同样有边界。Oracle披露,其200亿美元ATM计划在8月季度已全部使用。募集资金应进入历史现金来源,但不能同时被算作尚未使用的200亿美元备用额度。未来新增授权需要新的证据。Oracle 10-Q附注7。
另外三家科技巨头公布财报之前
我们的公开预测认为,Microsoft、Alphabet、Amazon和Meta在9月季度的合计资本开支差额会转负,原帖给出约60%的主观把握。截至10月25日,结果仍未确定。 合计为零或正数均不满足该预测。
本次将操作口径明确为:公司报告的季度经营现金流,减去现金购置固定资产支出,不扣融资租赁本金。原帖没有逐字写出这一行项目定义;这里在另外三家公司发布9月季度结果之前,沿用此前公开的6月合计 +6.709 的底表口径,明确说明,而不是事后改成公司自定义自由现金流或发债额。
Meta为9月检验贡献-1.156。因此,另外三家公司合计必须低于+1.156,四家总数才会转负。三家在6月合计为+4.963;若暂时保持这些旧值,只换入Meta的新数值,仍会得到+3.807。这只是算例,不是9月实绩,也说明Meta一家的负值不能宣布预测命中。
后来一条Alphabet回复表达了其差额转正的方向性预期。它不是已经公开的“Alphabet与Amazon联合预测”。本期不补写未公开的第二部分,也不追加联合评分。此前6月现金底表保持不变。
真正的融资检验是付款日能否取得资金
两个案例都削弱了一种过度简化:经营现金若不能覆盖全部投资,差额就必须立即由债券市场补上。既有现金、资产回收、股权和客户资金都能支持扩张。它们也都有代价:现金储备可能下降,股权改变经济权益,合作伙伴取得合同权利,客户预付款留下交付义务。
建设性的问题是,什么组合能让有用产能继续推进,同时把下一次现金要求摆清楚。若非受限储备持续下降、资产出售不可重复、预付款流入放缓,或融资晚于合同付款启动,持续缺口就更有约束力。相反,替代资本实际到位、付款与交付匹配、经营现金持续产生,都可以支持更快扩张。一个负的当期小计,不能单独回答这一前瞻问题。
下载现金底表与预测检查点、复算程序、图表生成器和英文使用说明。程序复算两张现金表,并保留未知的9月观察值;不预测未来市场准入。这两个带日期的案例是本期第一步,而非已经完成的五家公司9月季度比较。
同样的租赁付款可以显示出不同的资本开支缺口
10 月 26 日补充。 一位读者在公开讨论中提出了很实用的问题:是否应该把新增租赁承诺直接加到资本开支上?比较应从三个独立记录开始:当期支付的现金、以租赁方式取得的非现金资产新增,以及未来期间承诺支付的金额。把三者相加,会得到更大的数字,但未必得到更可比的现金指标。
这一点也适用于我们使用的“经营现金减现金 PP&E”小计。按美国会计准则,融资租赁本金归入融资现金流,而经营租赁付款计入经营现金流。因此,即使选定范围内实际支付的现金不变,这一小计仍可能变化。

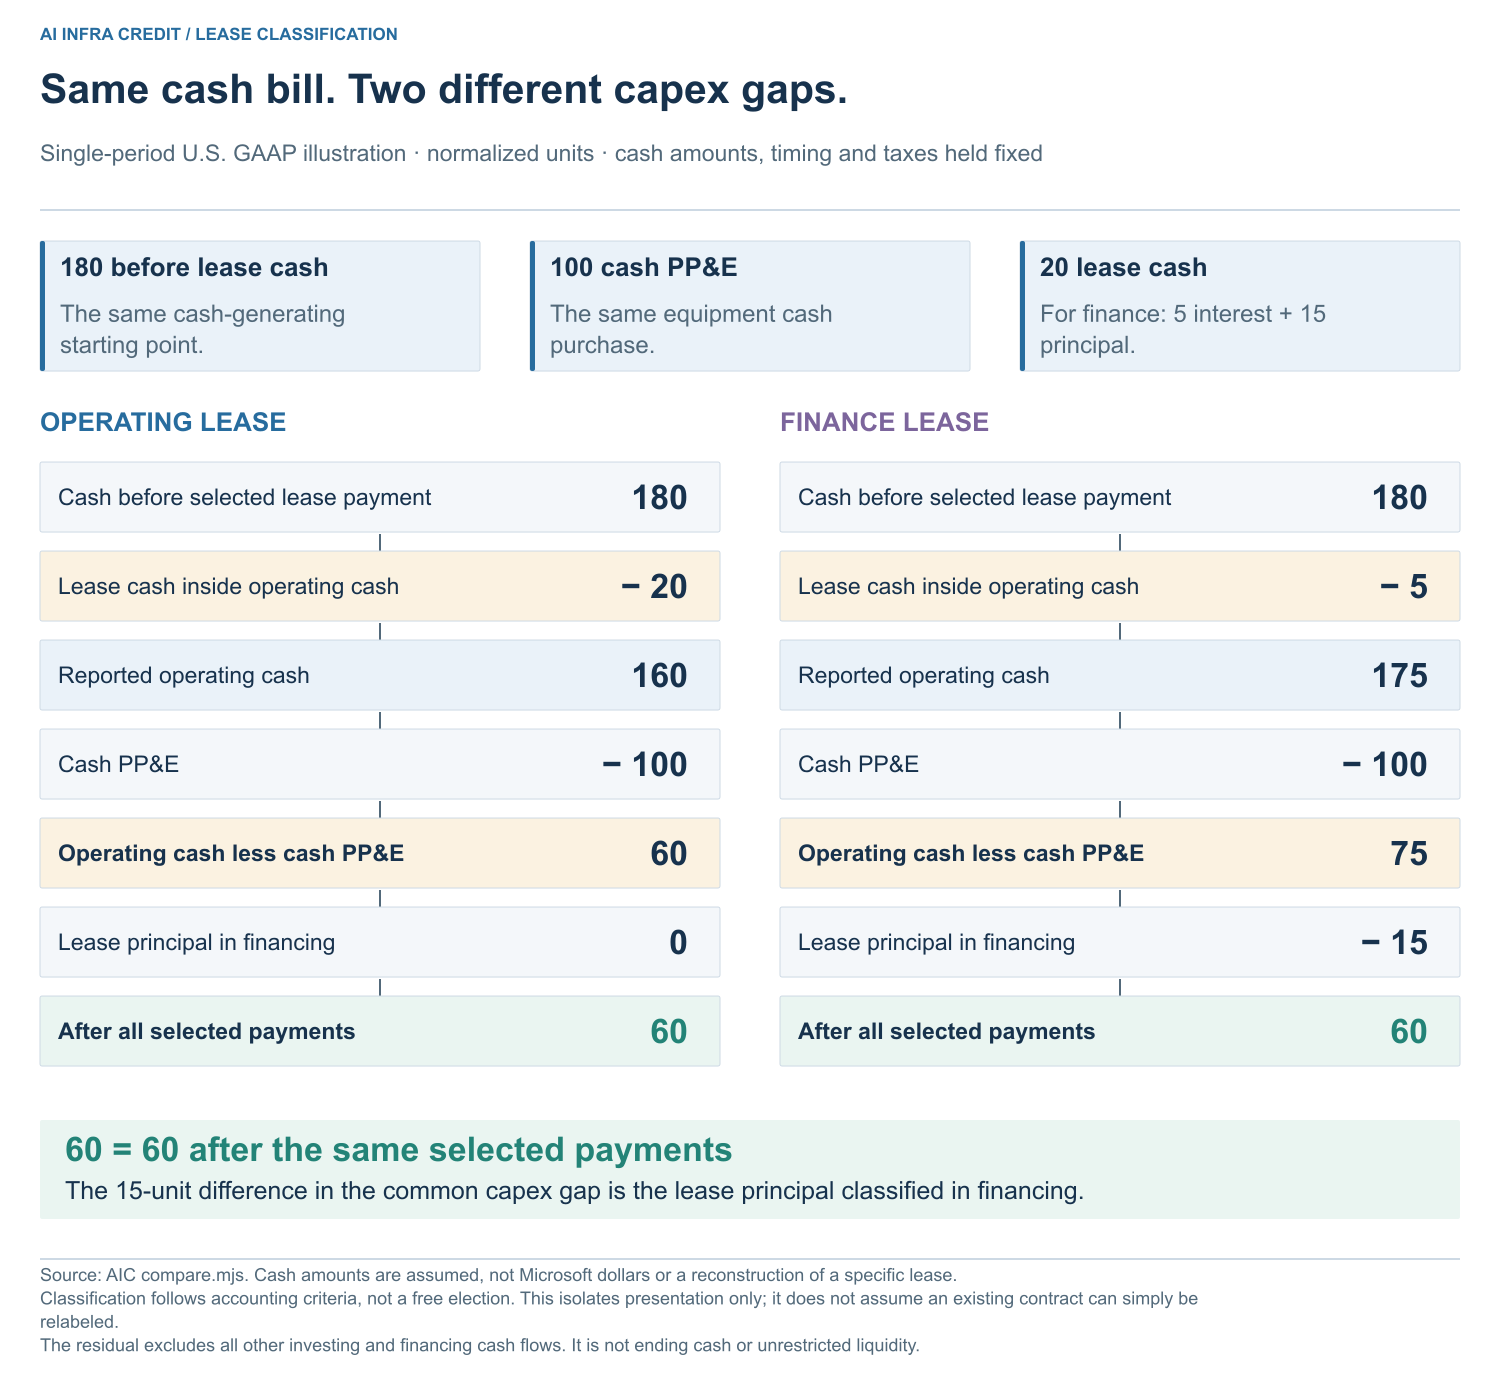
这是保持现金金额、时点和税费不变的单期分类示例,不是在说会计分类可以自由选择,也不是对微软具体租约的重建。真实分类须遵循会计标准。从融资租赁转向经营租赁,可能压低这一资本开支小计,却不意味着付完租赁款后的总现金发生了等额恶化。 反过来,融资租赁分类也可能让该小计显得更强,却没有创造新现金。
微软的三种投资记录回答不同问题
下图的真实案例是截至 2026 年 6 月 30 日的微软完整财年,不是即将公布的 9 月季度。经营现金 1,829.35 亿美元减去现金 PP&E 1,159.48 亿美元,得到 669.87 亿美元;再减去 31.01 亿美元融资租赁本金,选定现金小计为 638.86 亿美元,仍未包括其他投资与融资现金流。经营租赁付款和融资租赁利息已在经营现金内,再减一次会重复计算。微软 FY26 现金流量表及附注 13

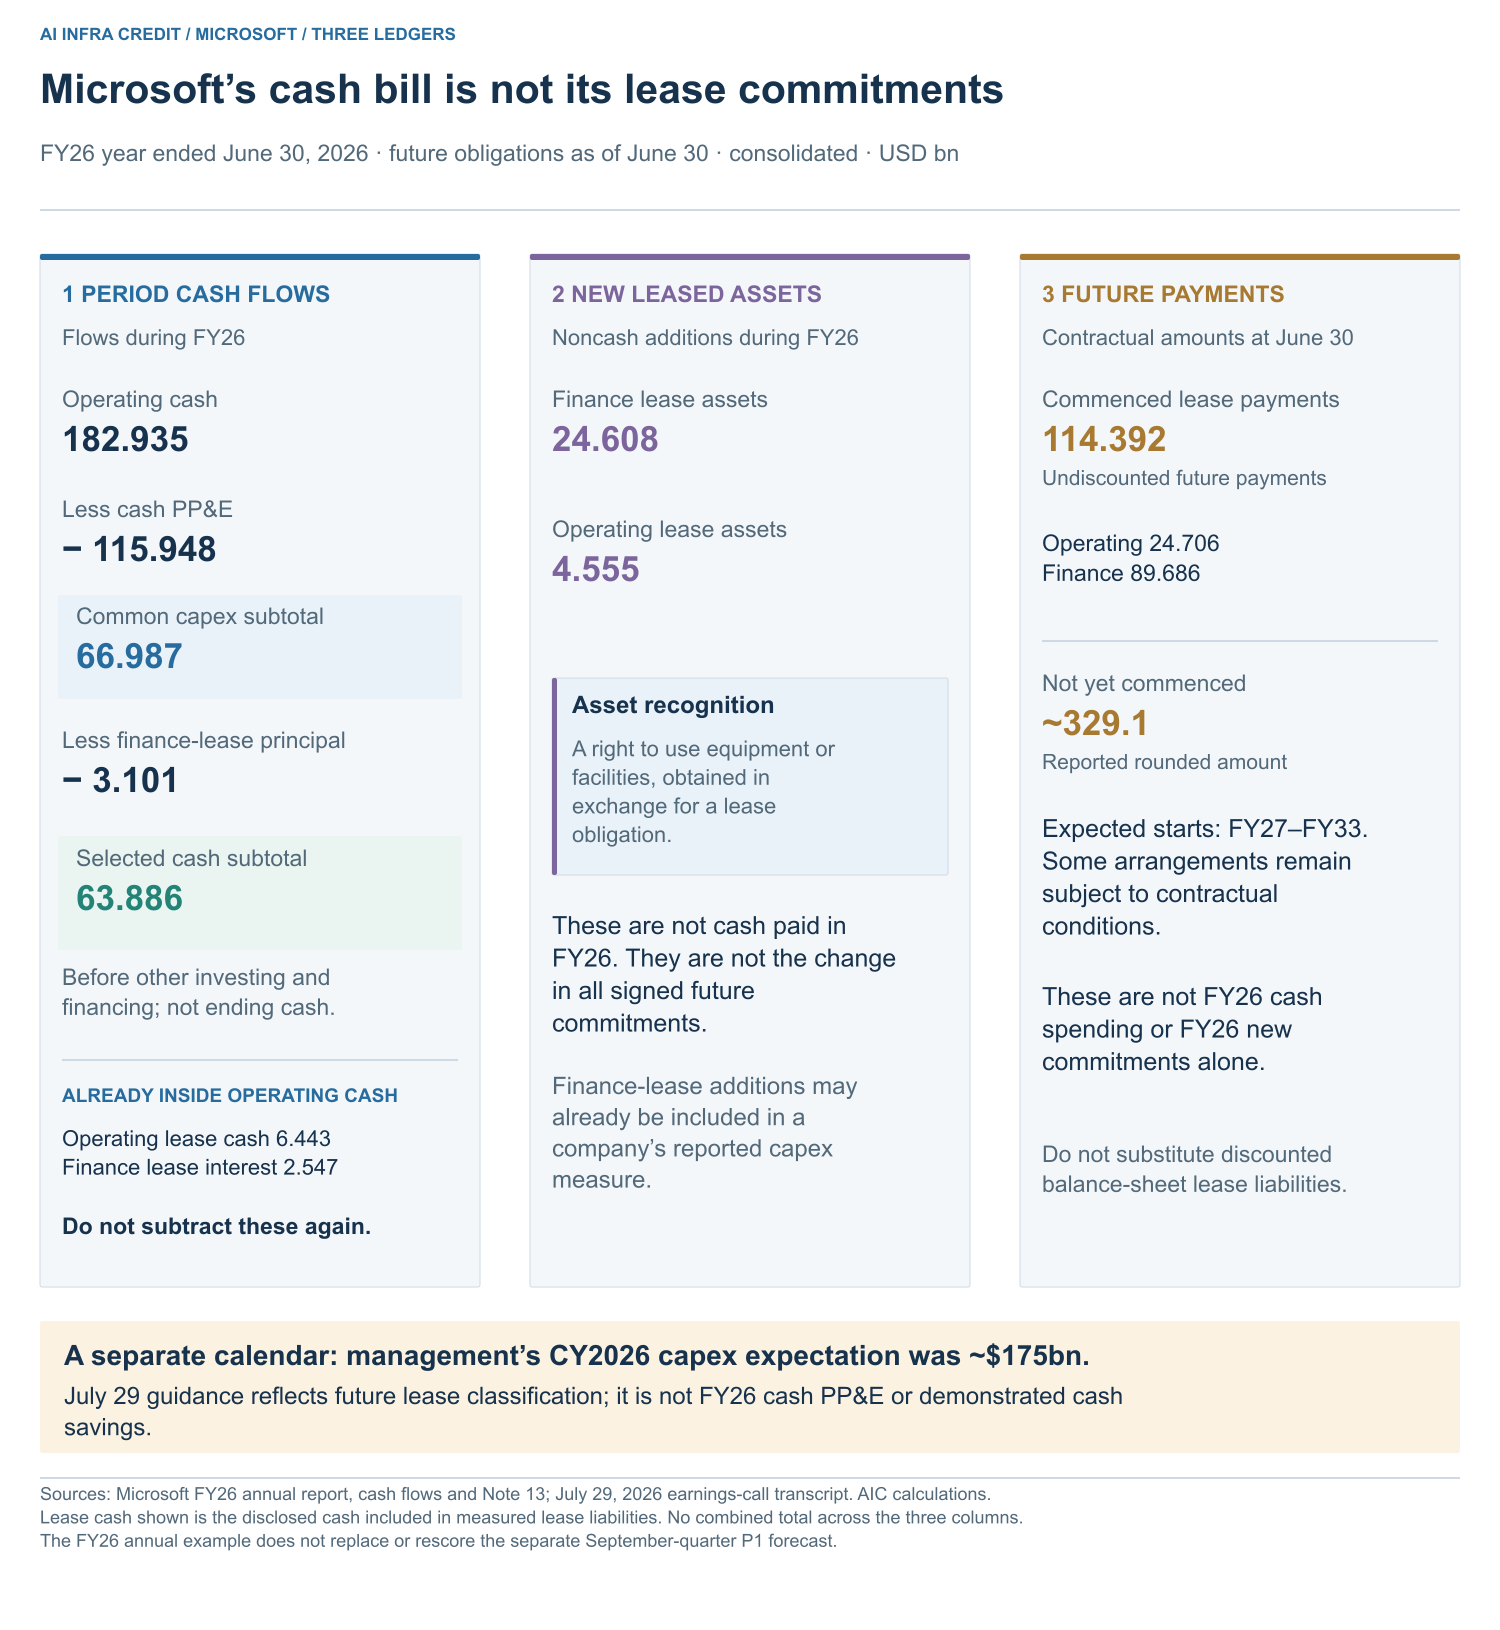
管理层约 1,750 亿美元的 2026 自然年资本开支预期,是另一种口径。7 月 29 日电话会将这一展示变化与数据中心、办公楼预计使用年限从 15 年延长至 25 年联系起来,该调整从 FY27 起生效。更多未来租约会归为经营租赁,管理层不把这类租赁计入资本开支;除此之外,投资预期保持不变,对 FY27 营业利润的预期增益很小。这不是把 GPU 折旧年限改为 25 年,也不是节省了现金的证据。7 月 29 日财报电话会
下一次财报比较应保留的栏目
把当期现金、新增租赁资产和未来义务分别列示,标清每个数字是现金流、非现金新增、期末余额还是管理层指引,并保留期间与公司原定义。融资租赁本金没有单独披露时,应保留未知,不能默认填零。
P1 预测仍按原来的“经营现金减现金 PP&E”定义,以及未改变的六月季度四家公司合计 +67.09 亿美元基线计分。扣除融资租赁本金后的补充小计,是另外一项分析,不用于改变预测得分。两个小计本身都不等于全部投资现金、期末流动性或借款需求。