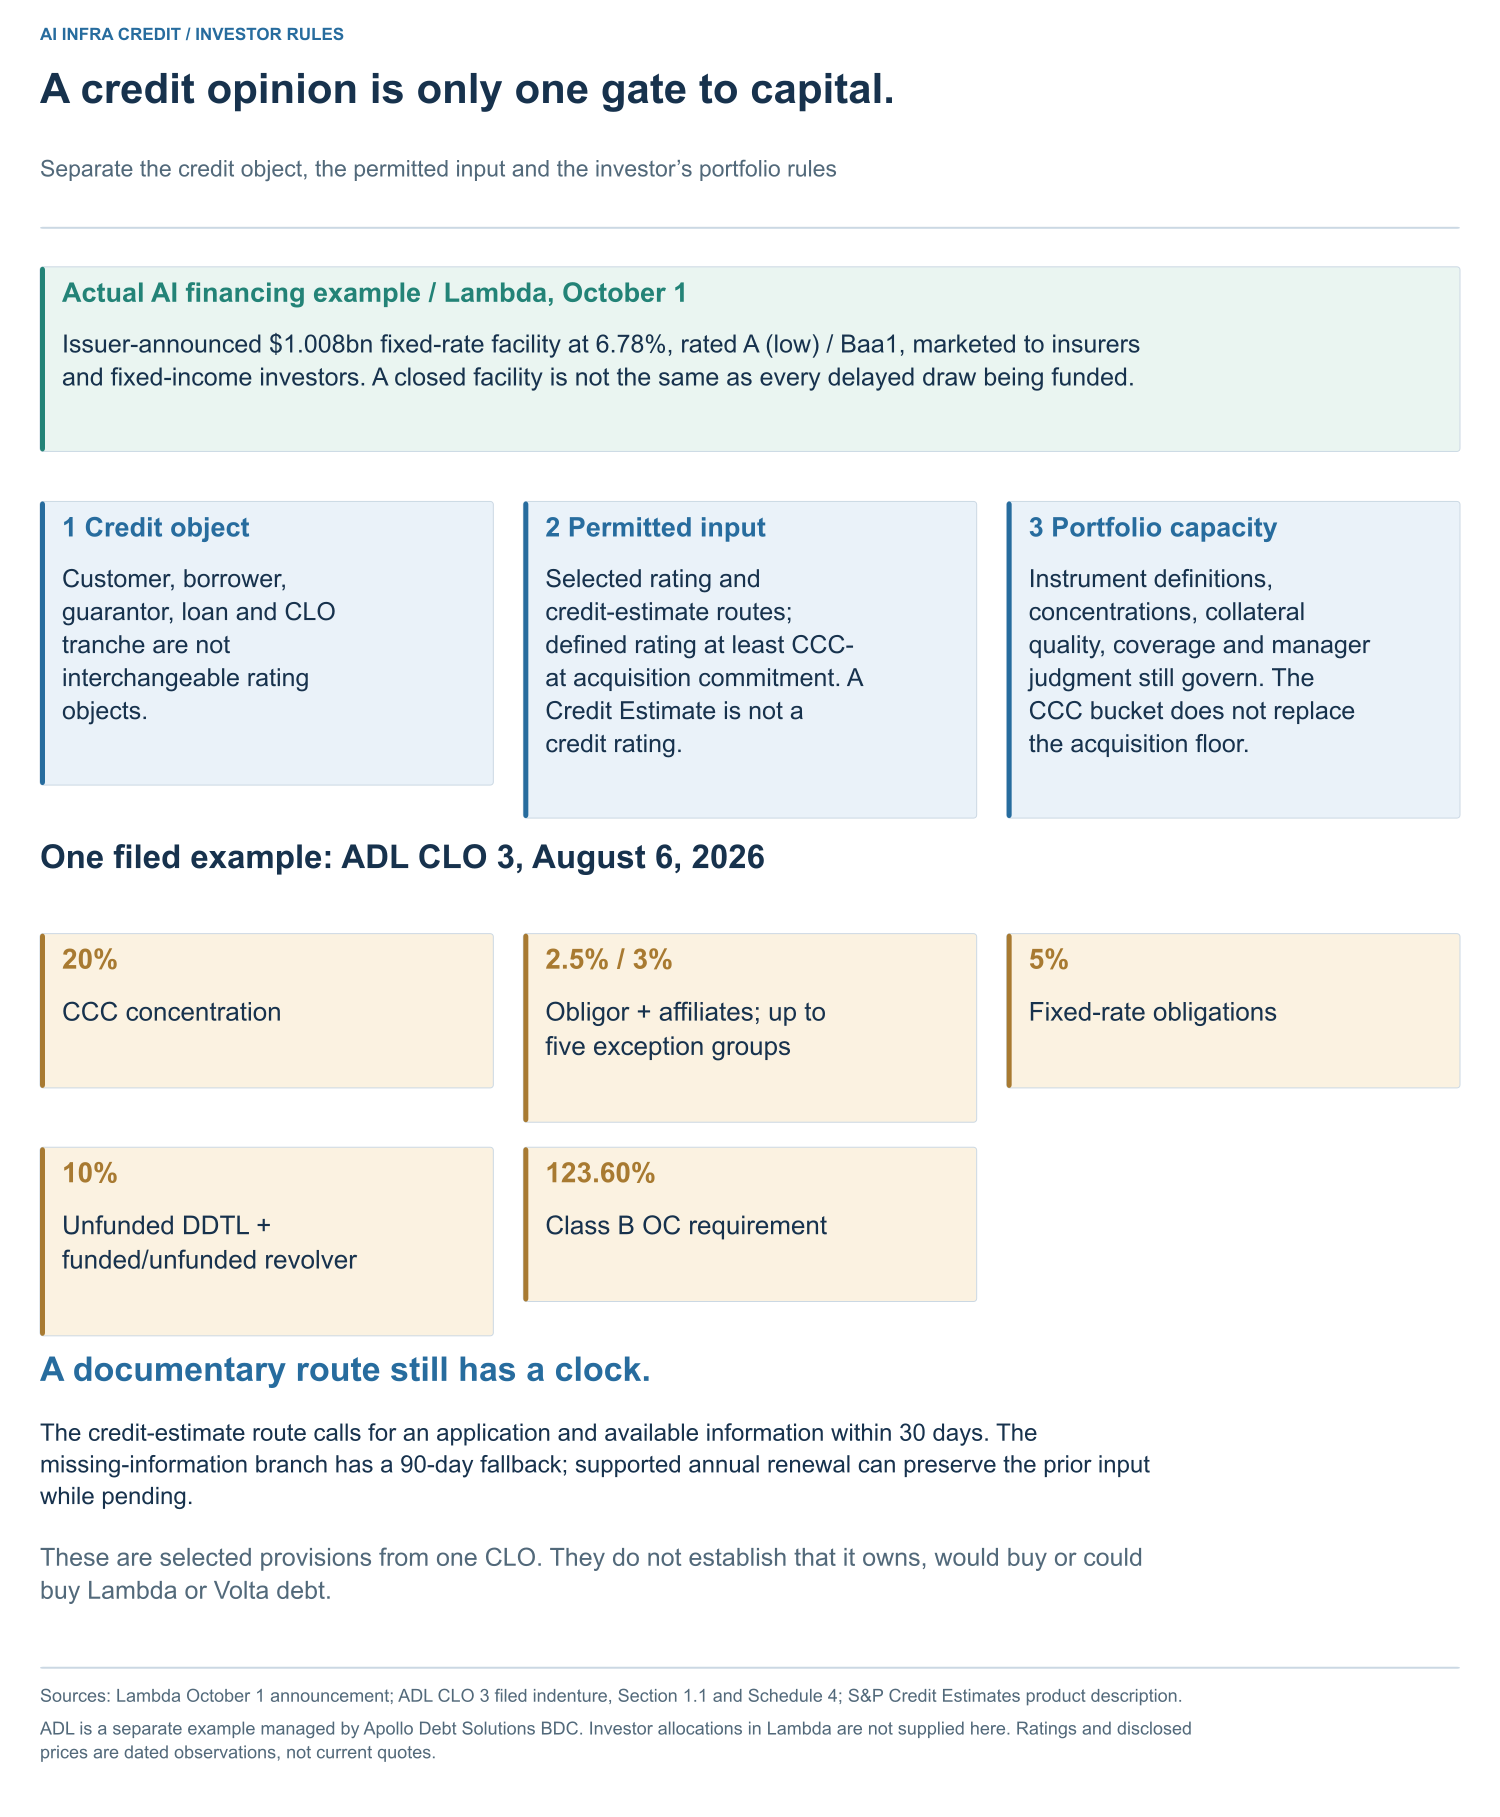
信用评级可能帮助一笔融资触达更多投资者,但不会替他们分配资金。 评级针对什么、投资规则认可什么输入、组合还剩多少空间,是不同的问题。理解这些区别,也是扩大 AI 可用资本来源的一部分。
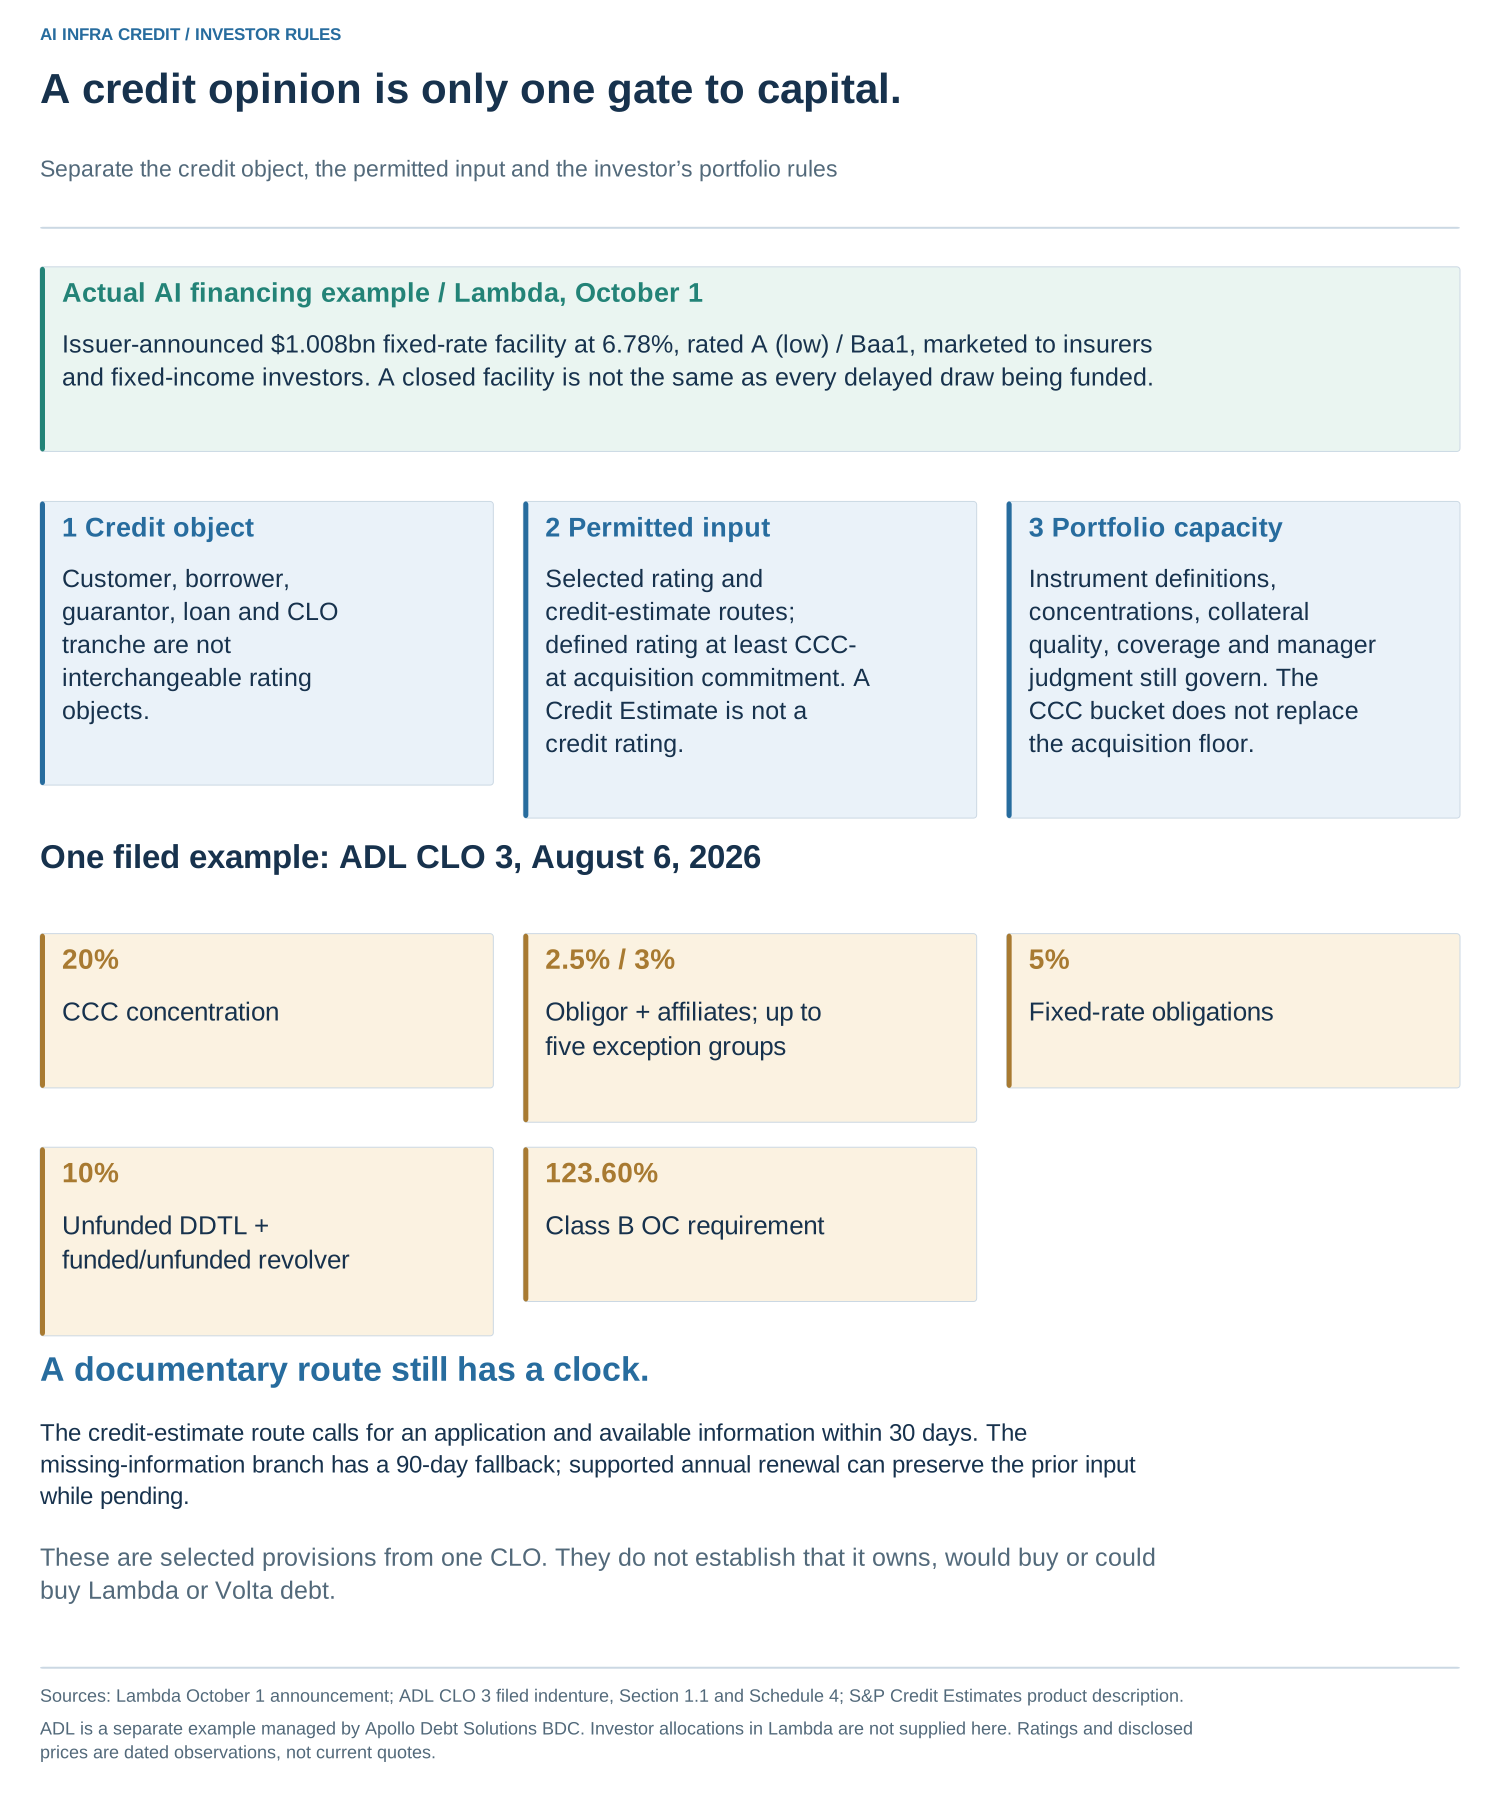
Lambda 提供了建设性案例。公司 10 月 1 日宣布完成 10.08 亿美元固定利率延迟提款融资,面向保险公司及固定收益投资者推介,公布的评级为 A(low)/Baa1,利率为 6.78%。它把已签约部署与机构融资形式连接起来。公告没有披露各投资者的分配,也不能单独识别评级对定价的因果贡献。Lambda 公告。
买方范围受到合同约束
CLO,即贷款抵押证券化载体,持有贷款并通过分层证券及其他债务融资。本文研究的是载体能够持有什么贷款,不是哪些人依法可以买入它发行的证券。
一个具体样本是 ADL CLO 3 于 2026 年 8 月 6 日签订的合同。该载体属于 Apollo Debt Solutions BDC。这是独立的已申报交易,不证明它持有或能够购买 Lambda、Volta 债务;申报文件确认了载体、管理人与交割情况。Apollo Debt Solutions 8-K。
该合同要求在承诺购入时,其定义下的 S&P Rating 至少达到 CCC−,并排除若干资产类型。选取的组合限制包括:CCC 敞口 20%,单一债务人及关联方通常 2.5%、最多五组可放宽至 3%,以及固定利率敞口 5%。CCC 集中度额度不取代买入评级门槛。这些是这份文件的数字,不是全市场 CLO 的统一规则。合同第 1.1 节。
定义与名称同样重要。被排除的 Step-Down Obligation 指仅因时间流逝而降息的特定安排,不能自动套用于评级触发的降息。合同定义的 Bridge Loan 也比日常所称“过桥融资”更窄。仅有 SPV 形式,不足以符合 Structured Finance Obligation 的多项条件;排除租约,也不能自动给所有融资租赁设备的贷款定性。
对 AI 融资而言,知名股东、有价值的 GPU 和大客户合同可能影响信用质量,却不会自动解决买方的资产定义、关联方敞口与组合限制。需要匹配的是实际出售的债权与适合它的资本来源。
信用估计不等于信用评级
S&P 将 Credit Estimate 描述为保密、简化且针对某一时点的信用判断,并非信用评级或评级替代品;它仍可作为结构化融资分析的输入。S&P Credit Estimates。
ADL 合同在其定义的评级方法中允许信用估计路径,包括 30 天内申请及提供资料、特定资料缺失分支中的 90 天后备处理,以及年度更新。及时申请并提供资料的续期,可以在复核期间继续使用此前估计;近期被撤回的评级另有规定。合同附件 4。
这里应分开的是公开信用意见与合同允许的输入。因此,“没有公开评级的贷款一定无法进入任何 CLO”过于宽泛;将管理人未经支持的意见当作可随意替换的公开评级,同样不成立。
评级实体也很重要。客户信用会影响项目收款可靠性,而投资合同可能要求借款人、债务工具或合格保证人的信用输入。把客户评级直接填进借款人字段,会跳过中间的法律与经济联系。这也是Volta 案例中两种评级描述必须分别保留的原因。
一个指标可以改善而没有新现金
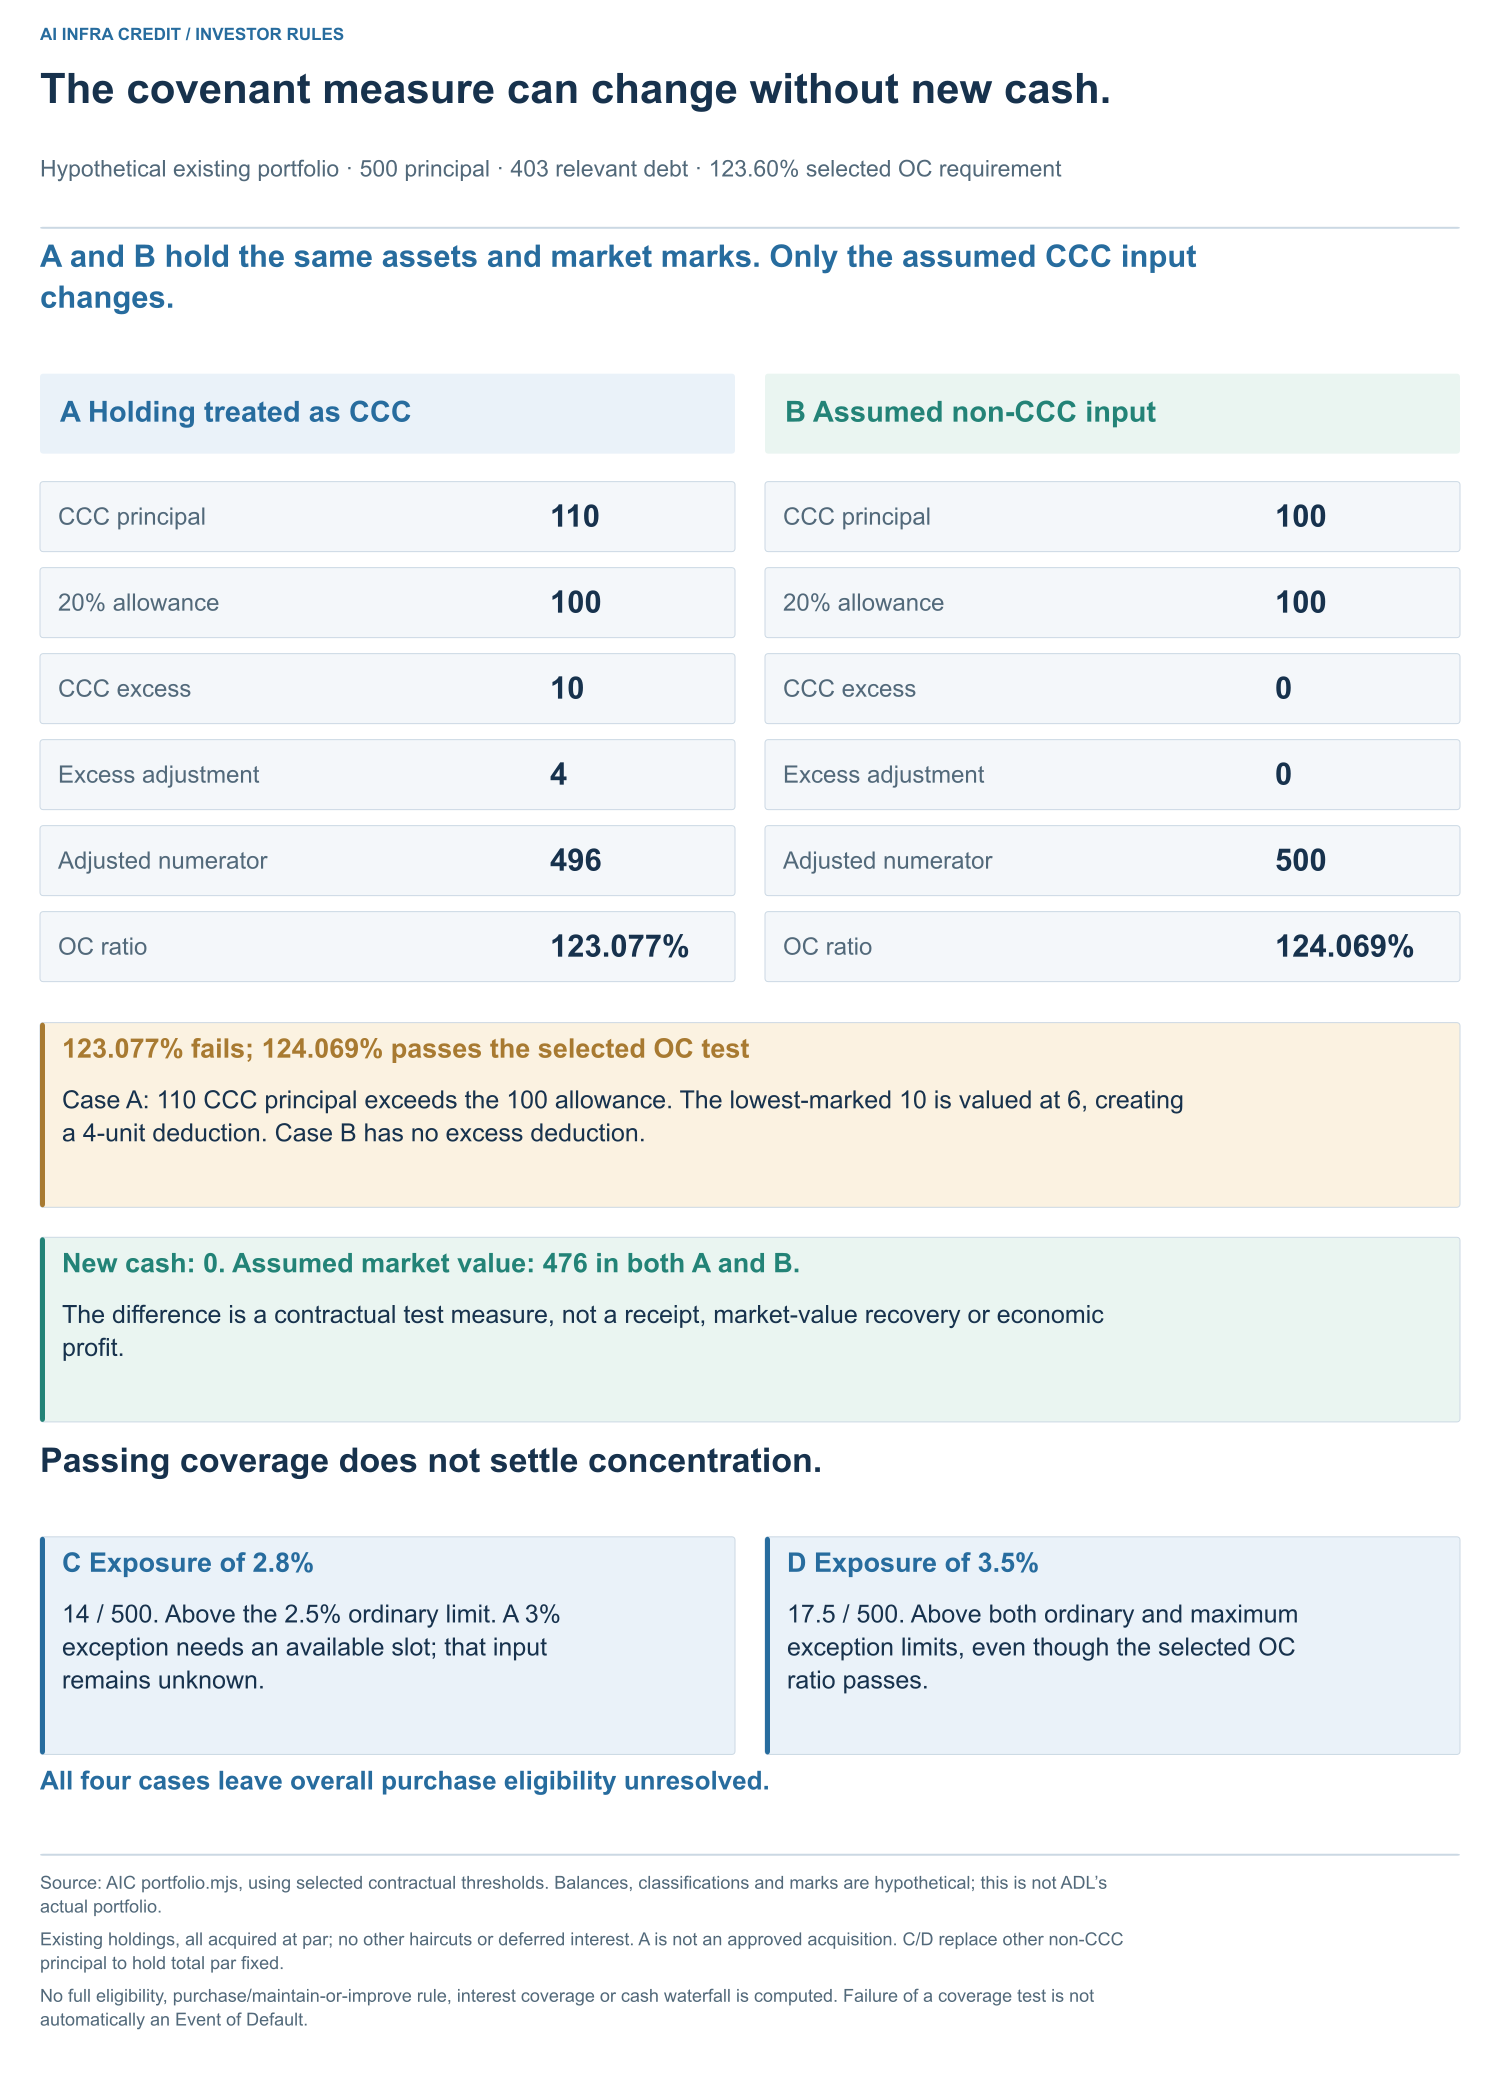
考虑一个已经持有资产的假设组合,不是拟议买入,也不是 ADL 实际持仓。总本金为 500,相关债务分母为 403。其他 CCC 资产本金合计 100,假设市价为面值的 80%;另有一笔 10 的资产按 60% 估价,其余 390 为非 CCC。假定全部资产按面值买入,不考虑其他抵押品调整及递延利息。
采用该合同选定的 20% CCC 容许额和 123.60% B 档超额抵押要求。超额抵押率(OC)将调整后抵押品金额与相关债务分母比较;CCC 超额部分先选取市场价格最低的资产。
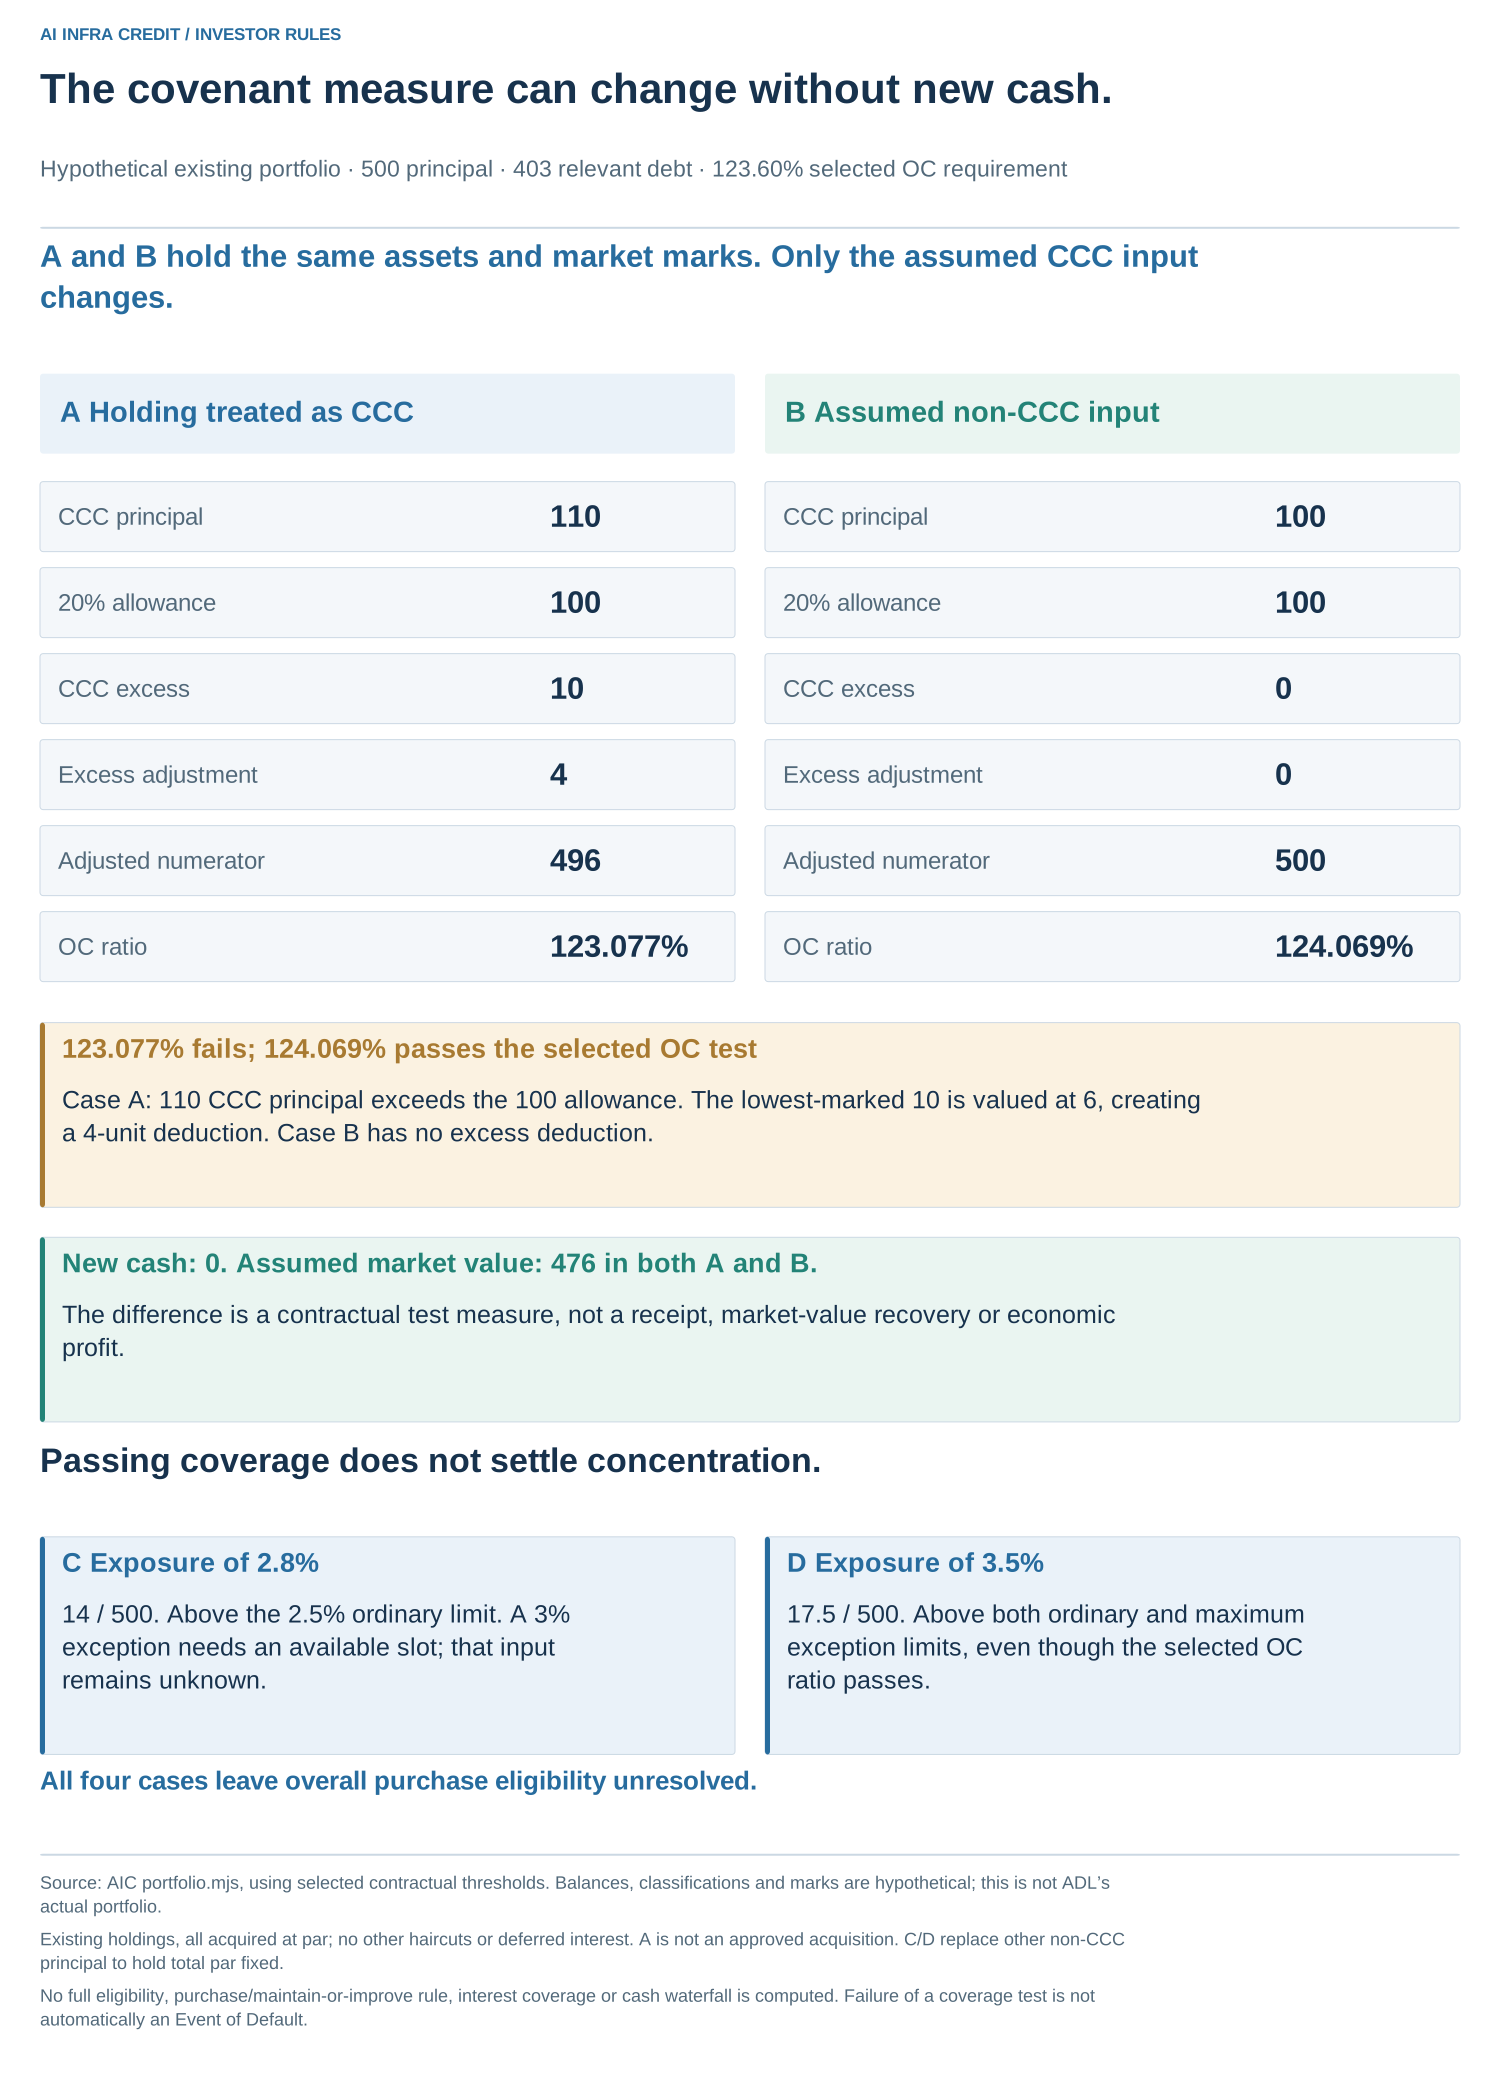
A 情形把该笔 10 的资产计入 CCC,总 CCC 本金达到 110。超过 100 容许额的部分,正好是最低价的 10,其市值为 6。扣减 4 后得到 496 / 403 = 123.077%,低于选定要求。这个状态已经超出 CCC 集中度限额,不能被描述为允许的新买入。
B 情形假设同一资产使用非 CCC 输入,CCC 本金回到 100,不再产生超额扣减,得到 500 / 403 = 124.069%。该指标通过。但没有现金流入,没有市场价值恢复,也没有产生经济利润。 A、B 的假设组合市值均为 476。这是隔离合同计量影响的对照,不是一次被假定发生的公开评级上调。
在适用测试日期,覆盖率不达标可能使可用现金按合同的支付顺序及强制偿还机制重新分配;它不自动等于借款人违约、清算或合同中的 Event of Default。算例不计算完整现金瀑布或修复指标所需付款。合同第 9.1 和 11.1 节。
覆盖率通过也不意味着无限组合空间
把假设非 CCC 债务人及关联方敞口提高至 14,并相应替换其他非 CCC 资产,使总本金仍为 500。其占比 2.8% 需要一个可用的 3% 例外名额,而该名额是否可用仍未知。若敞口为 17.5,占比 3.5%,则连例外上限也超过了。两种情形中的选定 OC 指标却仍然通过。
这说明为什么需要分开测试。一个信用输入可以改善某项指标,另一个约束仍可能限制持仓。行业、地域、期限、固定利率比例、未提款承诺、资产资格和管理人判断也可能重要。因此,每个模型情形都将整体买入资格保留为未确定;没有哪个输出批准了一笔交易或确认了实际买家。
对 AI 资本形成的意义
有价值的融资工作,是尽早识别目标资本池,提供其分析所需的信息,并让实际债权与交付、偿付的经济规律相匹配。清楚的借款主体、可执行支持、可信现金流证据及持续维护的资料,可以让更多机构有条件评估交易;它们不保证某个评级或配售结果。
研究时,应分开四个字段:被评级实体或工具、被认可的输入路径、组合约束、实际出资分配。较低票息只回答了融资问题的一部分。扩大 AI 资本来源的下一步,可能来自让生产性项目更容易被理解、更适合不同投资者的规则,而不是给整个市场假设一个统一利率。